個人再生で借金はいくら減額される?早見表や減額されないケースも紹介
「個人再生をすると、自分の借金はいくら減額されるんだろう」
「マイホームを残して個人再生はできるのか」
借金の返済が苦しくなり個人再生について調べ始めたものの、どの程度借金が減額されるかがわからず迷っている方も多いでしょう。
個人再生で返済する金額は、借金の総額に応じて決まります。
たとえば借金400万円なら100万円、1,000万円なら200万円が目安です。
ただし、所有している財産や選ぶ手続きによって、返済額は上下します。
本記事では、借金額別の減額シミュレーションや住宅ローンがある場合の注意点、減額されない支払いについて解説します。
個人再生で借金はいくら減額される?最低弁済額の早見表
個人再生で返済額をどこまで減らせるかは、借金総額によって異なります。
| 借金総額 | 最低弁済額 | 減額割合の目安 |
| 100万円未満 | 借金総額と同額 | 減額なし |
| 100万円以上500万円以下 | 100万円 | 最大80% |
| 500万円超1,500万円以下 | 借金総額の5分の1 | 80% |
| 1,500万円超3,000万円以下 | 300万円 | 80~90% |
| 3,000万円超5,000万円以下 | 借金総額の10分の1 | 90% |
最低弁済額とは、個人再生後に返済する金額です。
個人再生をしても借金はゼロにならず、たとえば借金300万円なら100万円以上、700万円なら140万円以上返済しなければなりません。
また、最低弁済額はあくまでも最低ラインです。
所有している財産の額によっては、返済額が上がる場合があります。
個人再生の弁済額は3つの基準によって決まる
最低弁済額は、3つの基準をもとに計算されます。
どの基準が使われるかは、手続きの種類によって変わります。
| 手続きの種類 | 比較する基準 | 弁済額 |
| 小規模個人再生 | ①最低弁済基準額 ②清算価値 |
①②のうち高いほうが適用 |
| 給与所得者等再生 | ①最低弁済基準額 ②清算価値 ③可処分所得の2年分 |
①②③のうちもっとも高い額が適用 |
小規模個人再生は、継続的な収入があれば利用できる手続きです。
会社員だけでなく、自営業やパートの方も対象になります。
給与所得者等再生は、給与や年金など定期的な収入があり、収入の変動が小さい方が使える手続きです。
可処分所得の2年分が加わるぶん、返済額は高くなりやすくなります。
3つの基準がそれぞれどのように計算されるのかを、順番に見ていきましょう。
1.最低弁済基準額|法律で定められている下限
最低弁済基準額とは、借金の総額に応じて民事再生法で定められた金額です。
前章で紹介した早見表のとおり、5段階に分かれています。
注意したいのは、借金が100万円未満のケースです。
全額を返済しなければならず、結局減額されません。
個人再生を選択するメリットは少ないため、任意整理など別の方法を検討したほうがよいでしょう。
めぼしい財産を持っていない方なら、基準額がそのまま最低弁済額になるケースがほとんどです。
【関連記事】債務整理の無料相談はどこがいい?おすすめの窓口や有効活用するポイントを解説
2.清算価値|所有している財産の総額
清算価値とは、所有する財産を全て現金化したときの合計額です。
個人再生では、清算価値を下回る返済額が認められません。
対象になるのは、以下のような財産です。
- 預貯金
- 退職金見込額の一定割合
- 車の査定額
- 生命保険の解約返戻金
たとえば借金500万円の場合、最低弁済基準額は100万円です。
しかし、清算価値が200万円なら、最低弁済基準額より高い200万円が最低弁済額になります。
最低弁済額を下げたいからといって財産を隠すと、再生計画が認可されないおそれがあります。
正確に評価してもらうためにも、財産の状況は包み隠さず申告してください。
3.可処分所得の2年分|手取りから生活費を引いた2年分の金額
可処分所得とは、手取り収入から最低限の生活費を差し引いた金額です。
給与所得者等再生では、可処分所得の2年分が基準のひとつになります。
差し引かれる生活費は、政令で定められた基準にもとづいて計算します。
住んでいる地域や扶養家族の人数から算出するため、実際の支出額は反映されません。
とくに独身で手取りが多い方は、ほかの2つの基準を大きく上回るケースも珍しくありません。
給与所得者等再生より小規模個人再生が選ばれやすいのも、返済額を抑えやすい点が理由です。
どちらの手続きが向いているかは収入や財産の状況によって変わるため、判断に迷う場合は弁護士へ相談してみてください。
可処分所得の計算方法については、以下の記事を参考にしてください。
【関連記事】可処分所得とは|個人再生時に必要な経費の計算方法
【借金額別】個人再生の減額シミュレーション
実際の減額幅は、借金額と所有している財産、選ぶ手続きの3つで変わります。
よくある3つのパターンで、返済額がいくらになるのかをシミュレーションしてみましょう。
あくまでも一例ですが、近いケースがあれば目安になります。
| ケース | 借金額 | 手続き | 減額後の返済額 |
| 退職金・車あり | 300万円 | 小規模個人再生 | 120万円 |
| 財産なし・収入多め | 500万円 | 給与所得者等再生 | 250万円 |
| 住宅ローン返済中 | 700万円 | 小規模個人再生 | 140万円 |
【関連記事】個人再生に強い弁護士一覧
1.借金300万円|退職金と車を所有しているケース
財産の合計額が最低弁済基準額を超えると、清算価値がそのまま最低弁済額になります。
借金300万円で、退職金や車などの財産を所有している方の返済額を計算してみましょう。
| 項目 | 金額 |
| 借金総額 | 300万円 |
| 最低弁済基準額 | 100万円 |
| 預貯金・保険の解約返戻金 | 90万円 |
| 車の査定額 | 30万円 |
| 清算価値 | 120万円 |
| 最低弁済額 | 120万円 |
最低弁済基準額の100万円より清算価値の120万円のほうが高いため、最低でも120万円は返済しなければなりません。
3年で返済する場合、月々の支払いは3万3,000円程度です。
2.借金500万円|給与所得者等再生を選んだケース
可処分所得が多い方の場合、給与所得者等再生では減額幅が小さくなることがあります。
借金500万円で、所有している財産がない方の返済額をシミュレーションしてみましょう。
| 項目 | 金額 |
| 借金総額 | 500万円 |
| 最低弁済基準額 | 100万円 |
| 清算価値 | 0円 |
| 可処分所得の2年分 | 250万円 |
| 最低弁済額 | 250万円 |
上記のケースでもっとも高い金額は可処分所得の2年分であるため、最低弁済額は250万円になります。
3年で返済する場合、月々の支払いは6万9,000円程度です。
小規模個人再生であれば、100万円まで圧縮できます。
小規模個人再生では債権者による決議がおこなわれ、反対する債権者が頭数の半数以上、または債権額の過半数を占めると再生計画案が否決(不認可)されてしまいます。
一方、給与所得者等再生は返済額が高くなりやすいものの、債権者の決議が不要であるため、反対されて手続きが失敗する心配がありません。
3.借金700万円|住宅ローン返済中の持ち家があるケース
家の価値よりローン残額のほうが多いオーバーローンの状態なら、自宅は清算価値に加算されません。
住宅ローン以外の借金が700万円で、オーバーローンの持ち家がある方の返済額をシミュレーションしてみましょう。
| 項目 | 金額 |
| 借金総額(住宅ローンを除く) | 700万円 |
| 最低弁済基準額 | 140万円 |
| 自宅の査定額 | 2,000万円 |
| 住宅ローン残額 | 2,500万円 |
| 清算価値 | 0円 |
| 最低弁済額 | 140万円 |
自宅を売却しても、住宅ローンは残ります。
清算価値は0円とみなされるため、最低弁済額は最低弁済基準額の140万円です。
3年で返済する場合、月々の支払いは3万9,000円程度です。
住宅ローンは今までどおり支払いを続けながら、ほかの借金を圧縮できます。
住宅ローンがある人が個人再生で借金を減額する前に知っておくべきこと
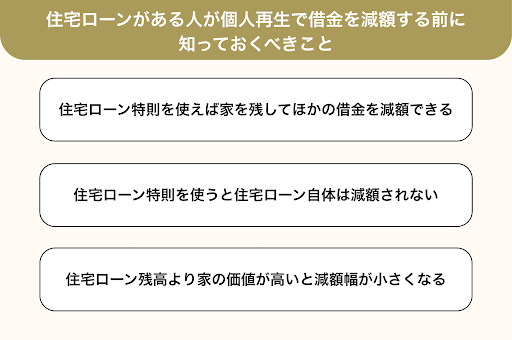
個人再生には、住宅ローン返済中のマイホームを残したまま、ほかの借金だけを減額できる「住宅ローン特則」という仕組みがあります。
ただし、どんな状況でも住宅ローン特則が利用できるわけではありません。
また、家の資産価値やローン残債の額次第では、返済額が大きく変わるケースもあります。
手続きの前に押さえておきたいポイントを、3つに分けて見ていきましょう。
住宅ローン特則を使えば家を残してほかの借金を減額できる
個人再生では、全ての借金が対象になるのが原則です。
しかし住宅資金特別条項(住宅ローン特則)を利用すれば、マイホームを手放さずに個人再生を進められます。
特則を利用する場合・しない場合の違いは以下のとおりです。
| 借金の種類 | 特則を利用しない場合 | 特則を利用する場合 |
| 住宅ローン | 家を残せない | 減額されないが家は残せる |
| カードローン・消費者金融 | 減額される | 減額される |
| クレジットカードの残債 | 減額される | 減額される |
なお、特則を利用するには、本人が居住するための住宅であることや、住宅ローン以外の債権による抵当権が不動産に設定されていないことなどの条件があります。
住宅に住宅ローン以外の担保(後順位の抵当権や代位弁済による求償権など)が設定されていると、住宅ローン特則が利用できなくなるため注意しましょう。
住宅ローン特則を使うと住宅ローン自体は減額されない
住宅ローン特則を利用した場合、住宅ローンは1円も減りません。
これまでどおり、全額を返済していく必要があります。
住宅ローン特則は、ローンの支払いを続ける代わりに、家を競売にかけられないようにする制度です。
ローンの負担を軽くする制度ではない点に注意しましょう。
すでに滞納があるときは、返済スケジュールの見直しを認めてもらえるケースもあります。
とはいえ、期限を延ばして毎月の負担を下げるだけであるため、総支払額が減るわけではありません。
住宅ローンの返済が苦しい状況なら、個人再生をしても生活が立て直せない可能性があります。
家を残すべきかどうかも含めて、弁護士に相談してみてください。
住宅ローン残高より家の価値が高いと減額幅が小さくなる
家の価値がローン残高を上回るアンダーローンの状態では、差額が清算価値に計上されます。
たとえば家の査定額が2,000万円、住宅ローン残高が1,500万円のケースでは、差額の500万円が財産とみなされます。
清算価値が500万円なら、弁済額も500万円を下回りません。
借金総額によっては、ほとんど減額されないケースもあるでしょう。
家を残すことは可能です。
ただし減額幅が小さくなり、手続きのメリットが薄れやすくなります。
ローン残高が少ない家を所有している方は、事前に清算価値を試算してもらうとよいでしょう。
個人再生で減額されない・減額幅が小さくなる3つのケース
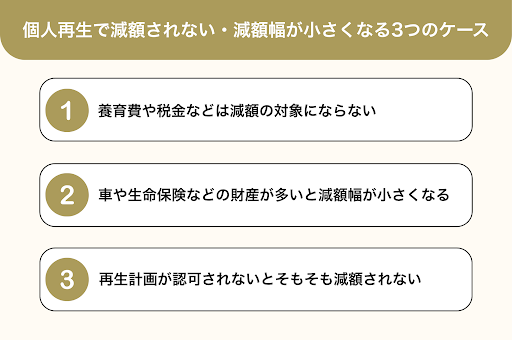
個人再生をしても、全ての借金が減額されるわけではありません。
法律上免除されない支払いがあるほか、手元の財産が多ければ減額幅も小さくなります。
さらに、手続きが認められなければ借金は1円も減りません。
つまずきやすい3つのケースを、順番に確認しておきましょう。
1.養育費や税金などは減額の対象にならない
個人再生をしても、以下の支払いは減額の対象になりません。
- 住民税・所得税などの税金
- 国民健康保険料・年金保険料
- 養育費・婚姻費用
- 悪意で加えた不法行為の損害賠償金
- 故意または重大な過失で人の生命・身体を害した不法行為の損害賠償
- 従業員の給料(事業者の場合)
税金や国民健康保険料、年金保険料については弁護士に依頼しても督促が止まらないため、役所や税務署に分納の相談をしておくとよいでしょう。
一方、養育費・婚姻費用や各種不法行為の損害賠償金については、弁護士へ依頼することで督促を止めることができます。
ただし、これらも減額の対象にはなりません。
たとえば再生計画によって借金の返済額が5分の1に減額される場合、再生計画の期間中は5分の1の金額をほかの再生債権と一緒に支払い、計画終了後に残りの5分の4を支払うことになります。
2.車や生命保険などの財産が多いと減額幅が小さくなる
車や生命保険など、所有している財産が多いほど減額率は下がります。
財産を現金化したときの合計額(清算価値)を下回る返済額は、認められないためです。
清算価値が借金の額を上回る場合、減額のメリットはほとんどありません。
たとえば借金の総額が200万円、財産の総額が300万円のケースなら、200万円全額を返済する必要があります。
財産を手放したくないという理由だけで個人再生を選ぶと、かえって毎月の返済が苦しくなるおそれがあります。
自己破産や任意整理など、ほかの債務整理方法と比較したうえで判断しましょう。
3.再生計画が認可されないとそもそも減額されない
手続きが途中で廃止されたり、再生計画が不認可になったりすれば、借金は一切減額されません。
小規模個人再生では、債権者の決議があります。
反対した債権者が頭数の半数以上、または債権額の過半数を占めると、再生計画は否決されます。
決議とあわせて注意したいのが、履行テストです。
本当に返済できるかを確かめる予行練習のようなもので、返済予定額を毎月積み立てられないと、支払い能力なしと判断されます。
無理のない返済計画を立てられるかどうかが、認可を得るポイントです。
個人再生で失敗しないポイントについては、以下の記事を参考にしてください。
【関連記事】個人再生の流れは?手続きの期間・必要書類・失敗しないポイントを解説
個人再生・任意整理・自己破産はどう違う?減額率を比較
借金額や財産の状況によっては、個人再生より任意整理や自己破産のほうが向いている場合もあります。
それぞれの減額の内容や処分、裁判所の関与などを比較してみましょう。
| 項目 | 任意整理 | 個人再生 | 自己破産 |
| 減額の内容 | 将来利息のカット | 最大で10分の1程度まで圧縮 | 原則全額免除 |
| 家・車の処分 | 対象から外せば処分なし | 住宅ローン特則で家を残せる | 一定の財産は処分 |
| 裁判所の関与 | なし | あり | あり |
| 保証人への影響 | 対象から外せる | 保証人へ請求がいく | 保証人へ請求がいく |
任意整理は、将来利息をカットして元本を分割で返済する方法です。
減額幅は小さいものの、財産に影響がなく保証人つきの借金を対象から外せます。
自己破産なら、借金は原則としてゼロになります。
ただし、家や一定額以上の車などは手放さなければなりません。
家を残しながら、借金を大幅に減らしたい方に向いているのが個人再生です。
ただし、安定した収入があることが前提です。
返済を続けられる見込みがなければ、自己破産を検討することになります。
任意整理・個人再生のメリットやデメリット、流れについては以下の記事を参考にしてください。
【関連記事】
任意整理とは?メリット・デメリット・相談先・弁護士に相談する際の流れ
自己破産したらどうなる?デメリットや費用・条件を弁護士がわかりやすく解説
個人再生が得意な弁護士は「ベンナビ債務整理」で探そう
個人再生の手続きは、実績が豊富な弁護士に相談・依頼しましょう。
個人再生は、裁判所を通しておこなう手続きです。
申立書や再生計画案、財産目録など専門的な書類をそろえる必要があり、裁判所とのやり取りも生じます。
「ベンナビ債務整理」を利用すれば、お住まいの地域や相談内容から個人再生に対応している法律事務所を絞り込めます。
初回無料相談に対応している法律事務所も多いため、費用を気にせず複数の弁護士に話を聞けるでしょう。
借金をどの程度減額できるかは、財産や収入によって変わります。
まずは無料相談を受け、減額後の返済額をシミュレーションしてもらいましょう。
弁護士に個人再生を依頼し減額に成功した事例
実際に弁護士へ依頼して減額できた事例を見れば、自分のケースでも解決できそうかどうかを判断しやすくなります。
ここでは、借金額や状況が異なる3つの事例を紹介します。
借金480万円が100万円に減額され返済額が月2.8万円になったケース
住宅ローン以外の借金480万円が、100万円まで圧縮された事例です。
| 項目 | 詳細 |
| 依頼者 | 40代・男性・会社員 |
| 借金の原因 | 生活費・収入の減少 |
| 借金総額 | 480万円(借入先5社) |
| 月々の返済額 | 20万円以上 |
| 不動産 | あり(住宅ローン2,000万円) |
| 結果 | 借金100万円・月々の返済額2万8,000円 |
依頼前は、家族の入院と収入の減少が重なり、住宅ローン以外の借入れがふくらんでいました。
クレジットカードの翌月払いも多く、返済のために借入れを繰り返す状態だったといいます。
自宅を残したいという希望があったため、弁護士と相談したうえで個人再生を選択しました。
結果、480万円の借金が100万円まで減額されています。
毎月の返済額は2万8,000円まで減額され、自宅を手放さずに借金を整理できました。
【参考元】住宅を手放さずに借金が減額できた事例
借金600万円が120万円に減額され資格制限も避けられたケース
仕事上の資格制限を避けるために個人再生を選び、600万円を120万円まで減らした事例です。
| 項目 | 詳細 |
| 依頼者 | 40代・男性・会社員(生命保険募集人) |
| 借金の原因 | 収入の減少・住宅ローン |
| 借金総額 | 600万円(借入先5社) |
| 月々の返済額 | 12万円 |
| 不動産 | あり |
| 結果 | 借金120万円・月々の返済額3万3,000円 |
元々は高収入だった依頼者ですが、転職によって収入が大幅に減少し、生活費や住宅ローンの返済のために借入れを重ねていました。
住宅ローン以外の借金は600万円にのぼります。
依頼者は生命保険募集人として働いており、自己破産を選ぶと資格制限によって手続き中は仕事ができなくなります。
収入が途切れれば、生活そのものが立ち行きません。
弁護士と相談し、選択したのは資格制限のない個人再生でした。
借金は120万円まで圧縮され、毎月の返済額も12万円から3万3,000円まで減額できています。
借金1200万円が240万円に減額され自宅も残せたケース
住宅ローン特則を利用し、自宅を手放さずに1,200万円の借金を240万円まで減らした事例です。
| 項目 | 詳細 |
| 依頼者 | 50代・男性 |
| 借金の原因 | 住宅ローン・生活費(コロナ禍による収入の減少) |
| 借金総額 | 1,200万円(借入先13社) |
| 月々の返済額 | 22万円 |
| 不動産 | あり |
| 結果 | 借金240万円・月々の返済額6.5万円 |
依頼者は、住宅ローン以外に1,200万円程度の借金を抱えていました。
相談に至ったのは、収入が減少し、このままでは住宅ローンも支払えなくなると考えたためです。
自宅を失いたくないという希望があったため、自己破産ではなく個人再生を選択しました。
結果、住宅ローン以外の借金は5分の4が免除され、240万円まで減額されています。
毎月の返済額も22万円から6万5,000円まで減額されました。
【参考元】[1200万円→240万円]自宅を維持しつつ、借金を大幅に減らせました。
個人再生の減額に関するよくある質問
さいごに、個人再生の減額に関するよくある質問に回答します。
減額後に返済できなくなったらどうなりますか?
支払いが滞ると再生計画が取り消され、減額前の借金と遅延損害金をまとめて請求されるおそれがあります。
ただしリストラや病気など、やむを得ない事情がある場合は、以下の救済制度を利用できる可能性があります。
| 制度 | 内容 | 主な条件 |
| 再生計画の変更 | 返済期間を最長2年延長 (原則3年→最長5年) | やむを得ない事由で返済が困難になったこと |
| ハードシップ免責 | 残りの返済が免除される | 返済の継続が極めて困難、返済総額の4分の3以上を支払い済みであることなど |
住宅ローン特則を利用している場合、ハードシップ免責を受けると住宅ローンの返済義務も免除されます。
しかし抵当権は残るため、自宅を手放さなければならなくなる可能性があります。
借金が減額されるまでどれくらいの期間がかかりますか?
弁護士への依頼から減額後の返済がスタートするまでにかかる期間は、半年~1年程度です。
ただし、期間は裁判所の混雑状況や書類の準備状況によって前後します。
なお、弁護士が受任通知を送った時点で、貸金業者からの督促と毎月の返済がストップします。
手続き中は返済に追われずに済むため、生活を立て直しながら返済資金を貯める余裕が生まれるでしょう。
住宅ローン特則を利用する場合は、住宅ローンのみそのまま支払いが継続します。
さいごに|個人再生でいくら減額できるかは弁護士に相談しよう
所有している財産がなければ、借金300万円なら100万円、700万円なら140万円まで返済額を減らせます。
ただし、退職金や車などの財産がある場合は返済額が上がります。
住宅ローン特則を使えば自宅を残せますが、住宅ローン自体は減額されません。
税金や養育費のように、そもそも減額の対象にならない支払いもあります。
自分の場合はいくら減るのかを正確に知るには、専門的な判断が必要です。
初回無料相談に対応している法律事務所も多いため、弁護士への相談をおすすめします。
返済が苦しいと感じたときが、相談のタイミングです。
早めに動くほど、選べる解決策の幅も広がります。