家賃滞納でブラックリストに載る?期間や影響・対処法について解説
家賃の引き落としが残高不足だった、支払いが1ヵ月遅れてしまったなどで、「ブラックリストに載るのでは」と不安になっていませんか。
家賃を滞納しても、すぐにブラックリストに載るわけではありません。
載るかどうかは保証会社の種類と家賃の払い方で決まり、信用情報に載る目安は61日以上の延滞です。
本記事では、ブラックリストの正体、何ヵ月で載り何年で消えるのか、載る前にできる対処法まで解説します。
- ブラックリストとは?
- 家賃滞納でブラックリストに載る?
- 家賃滞納は何ヵ月でブラックリストに載る?目安は61日以上の滞納
- ブラックリストはいつ消える?|完済から5年が目安
- 自分がブラックリストに載っているか確認する方法
- 家賃滞納でブラックリストに載るとどうなる?3つの影響
- 家賃滞納を続けるとどうなる?ブラックリスト以外に起きること
- ブラックリストに載らないための対処法
- 家賃滞納でやってはいけない3つの対応
- ブラックリストに載っても賃貸は借りられる?物件選びの3つのポイント
- 家賃滞納で弁護士に相談した方がよいケース
- 家賃滞納に関する悩みは「ベンナビ法律相談Q&A」で解決しよう
- 家賃滞納のブラックリストに関するよくある質問
- まとめ
ブラックリストとは?
家賃滞納でいう「ブラックリスト」とは、信用情報機関に登録される延滞情報と、家賃保証会社が残す滞納の記録の2つを指します。
「ブラックリスト」という名前の名簿が実在するわけではありません。
家賃滞納に関係する記録には、主に次の2種類があります。
|
記録の種類 |
管理する組織 |
主に使われる場面 |
|
信用情報の延滞情報 |
信用情報機関(CIC・JICC・KSC) |
クレジットカード・ローンなどの審査 |
|
保証会社の滞納記録 |
家賃保証会社・業界団体 |
次の賃貸物件の入居審査 |
どちらに載るかによって、影響する範囲が異なるため、違いを理解しておきましょう。
信用情報機関の延滞情報|カードやローンの審査で使われる
信用情報機関とは、クレジットカードやローンの契約内容、支払い状況などを記録している機関です。
カード会社や金融機関は、新しい契約を結ぶときに信用情報を確認し、申込者に返済能力があるかを判断します。
日本には、主に次の3つの信用情報機関があります。
- CIC:クレジット会社・信販会社が中心
- JICC:消費者金融やクレジット会社、保証会社などが中心
- KSC(全国銀行個人信用情報センター):銀行が中心
支払いの遅れが一定期間を超えたりすると「異動」と記録され、一般に「ブラックリストに載った」と呼ばれる状態になります。
なお、大家さんや不動産会社は信用情報機関に加盟していないため、信用情報を照会したり登録したりすることはできません。
家賃保証会社の滞納記録|次の賃貸物件の審査で使われる
家賃保証会社は、借主が家賃を支払えなくなったときに、借主に代わって大家さんへ家賃を立て替える会社です。
家賃保証会社は、家賃の立替えや滞納の履歴を自社で管理し、次の入居審査で参照します。
過去に滞納した保証会社やそのグループの会社に申し込むと、過去の滞納が審査で不利に働きかねません。
保証会社の記録がいつまで残るかは、公表されていないことが多いです。
なお、以前は全国賃貸保証業協会(LICC)が加盟会社間で家賃の代位弁済情報を共有するデータベースを運用していましたが、2026年3月末に運用を終了しています。
そのため、現在はLICCのデータベースを通じた滞納情報の共有は行われていません。
家賃滞納でブラックリストに載る?
家賃を滞納したときに信用情報へ影響するかどうかは、利用している保証会社が信用情報機関に加盟しているか、家賃をどのような方法で支払っているかによって異なります。
直接払いなどの場合は、原則として載りません。
主な違いは次のとおりです。
|
家賃の払い方・保証の形 |
信用情報に載るか |
保証会社の記録に残るか |
|
信用情報機関に加盟する保証会社を利用 |
載る(61日以上の延滞など) |
残る |
|
クレジットカード払い |
載る(カード代金の延滞として) |
保証会社を使っていれば残る |
|
信用情報機関に加盟していない保証会社を利用 |
原則載らない |
残る |
|
大家さん・管理会社へ直接支払い |
載らない |
保証会社なしなら残らない |
自分がどれに当たるかは、賃貸借契約書・保証委託契約書と、家賃の引き落とし明細の名義で確認できます。
1. 信用情報機関に加盟する保証会社を利用している場合
信用情報機関に加盟している保証会社のことを「信販系の保証会社」といいます。
信販系の保証会社を利用している場合、滞納が続くと延滞の事実が信用情報に登録されます。
信用情報に登録される情報や登録期間は、加盟している機関や契約内容によって異なります。
保証会社を利用している場合は、保証委託契約書や個人情報の取扱いに関する書面を確認してみましょう。
保証委託契約とは、家賃が払えなかったときの立替えを保証会社に頼む契約です。
たとえば、家賃が保証会社やカード会社の名義で口座から引き落とされている場合は、信販系の可能性があります。
2. 家賃をクレジットカードで払っている場合
家賃をクレジットカードで払っている場合、口座残高が足りずカード代金が払えなければ、カードの延滞として信用情報に記録されます。
家賃の滞納ではなく、カード利用代金の延滞として扱われるということです。
延滞が続くと、カードは使えなくなります。
カードの利用停止や契約の見直しにつながる場合もあるため、早めにカード会社へ連絡しましょう。
3. 直接払い・信販系以外の保証会社の場合
大家さんや管理会社に直接払っている場合や、信販系以外の保証会社を使っている場合、滞納しても原則として信用情報には載りません。
ただし、信用情報に登録されないからといって、滞納の記録が残らないわけではありません。
保証会社を利用していれば、会社独自の記録が残る可能性があります。
また、滞納が続けば、契約解除や明渡しを求められることもあります。
連帯保証人がいる場合は、連帯保証人にも滞納分の支払いを請求される可能性があるため注意しましょう。
家賃滞納は何ヵ月でブラックリストに載る?目安は61日以上の滞納
家賃滞納によって信用情報に異動として載る目安は、CICの場合、支払日から61日以上の延滞です。
ただし、これはCICが定める異動情報の基準であり、すべての家賃保証会社に共通する登録基準ではありません。
滞納の期間ごとの扱いは、次のとおりです。
|
滞納の期間 |
信用情報 |
保証会社の記録 |
|
1日〜数日 |
異動は載らない |
立替えが起きれば残る |
|
1ヵ月 |
1回なら異動は載らない |
立替えが起きれば残る |
|
2ヵ月以上(61日超) |
信販系・カード払いなら異動が載る |
残る |
それぞれの状況について詳しく見ていきましょう。
1日〜数日の遅れ|すぐには信用情報には載らない
家賃の支払いが1日や数日遅れただけで、信用情報に異動が載ることはありません。
ただし、クレジットカード払いの場合は、カード会社の支払状況に入金の遅れが記録されることがあります。
また、保証会社を利用している場合は、滞納や立替えの履歴が社内に残る可能性もあります。
遅れに気づいた日のうちに払うか、管理会社に連絡しておくと安心です。
1ヵ月程度の遅れ|1回なら載らないが繰り返すと審査で不利になる
家賃の支払いが1ヵ月程度遅れた場合、通常は1回の延滞だけで異動情報が載るわけではありません。
ただし、遅れを繰り返すと記録が積み重なり、審査で不利になる可能性があります。
カード払いの場合も、支払状況欄に遅れの記録が並ぶと、カードやローンの審査でマイナスに見られることが少なくありません。
原因が給料日前の引き落としなら、日付の変更ができないか管理会社に相談してみましょう。
61日以上の滞納|信用情報に載る可能性が高い
家賃の支払いが61日以上遅れると、保証会社が家賃を立て替え、信販系なら61日を過ぎた時点で信用情報に異動が載る可能性が高くなります。
保証会社が借主に代わって大家さんへ家賃を支払うことを代位弁済(だいいべんさい)といいます。
代位弁済が発生した場合、借主は立て替えてもらった家賃を保証会社に返さなければなりません。
一般的な流れは次のとおりです。
- 支払日に家賃が引き落とされない
- 管理会社や保証会社から電話・書面で督促が届く
- 保証会社が大家さんに家賃を立て替える(代位弁済)
- 保証会社への返済が遅れたまま61日を超える
- 信用情報機関に異動が登録される
なお、家賃の滞納が長期化すると、信用情報への影響だけでなく、契約解除や明渡し請求に進む可能性もあります。
ブラックリストに載るかどうかにかかわらず、滞納を放置しないことが大切です。
ブラックリストはいつ消える?|完済から5年が目安
信用情報の延滞情報は、滞納分を払い終えて契約が終了してから5年以内に消えます。
3つの信用情報機関の登録期間は、次のとおりです。
|
信用情報機関 |
延滞情報の登録期間 |
|
CIC |
契約期間中と契約終了後5年以内 |
|
JICC |
契約継続中と契約終了後5年以内 |
|
KSC |
契約期間中と契約終了日から5年以内 |
なお、JICCでは延滞が続いている間の情報など、情報の種類によって登録期間の扱いが異なります。
また、KSCが官報から登録する自己破産などの情報は、2022年11月に10年から7年へ短縮されています。
払い終えるまで5年のカウントは始まらない
5年は滞納した日からではなく、滞納分を払い終えて契約が終わった時点から数えます。
滞納分を払わずに放置している間は、延滞情報が載ったまま残り続けます。
一括で払えない場合も、分割の約束をして早めに完済を目指しましょう。
保証会社の記録は長く残ることがある
家賃保証会社の社内記録は、信用情報のような登録期間が公表されておらず、長く残る可能性があります。
信用情報が消えたあとでも、同じ保証会社や同じグループの会社の審査には通りにくいことがあります。
次に部屋を借りるときは、過去に滞納した保証会社を避けて物件を探すのが無難です。
自分がブラックリストに載っているか確認する方法
自分の信用情報は、CIC・JICC・KSCの各機関に開示請求すれば確認できます。
本人であれば誰でも申し込め、手数料の目安は次のとおりです。
|
信用情報機関 |
主な申込方法 |
手数料 |
|
CIC |
インターネット・郵送 |
インターネット:500円 郵送:1500円~ |
|
JICC |
スマホアプリ・郵送 |
スマホアプリ:700円 郵送:2177円~ |
|
KSC |
インターネット・郵送 |
インターネット:800円 郵送:2,403円+手数料 |
手数料は改定されることがあるため、申し込む前に各機関の公式サイトで確認してください。
開示された内容が事実と違う場合は、登録した会社に訂正を求めることが可能です。
一方で、事実どおりに登録された延滞情報を、本人の希望で消してもらうことはできません。
また、家賃保証会社の社内記録は、信用情報機関への開示請求の対象外です。
過去の滞納が次の審査に響かないか不安な場合は、物件を探す段階で不動産会社に事情を伝えて相談しましょう。
家賃滞納でブラックリストに載るとどうなる?3つの影響
信用情報に異動が載ると、次の賃貸、クレジットカード・ローン、スマホ端末の分割払いの審査に通りにくくなります。
それぞれ詳しく見ていきましょう。
1. 次の賃貸の入居審査に通りにくくなる
信販系の保証会社の利用が条件になっている物件では、入居審査に通りにくくなります。
家賃の支払いにクレジットカードの利用が必要な物件では、カードの新規発行が難しいことから、契約の選択肢が限られる場合もあります。
2. クレジットカードやローンを新しく作れなくなる
延滞情報が残っている間は、クレジットカードの新規発行や、住宅ローン・自動車ローンの審査に通りにくくなります。
今使っているカードも、利用停止や更新の見送りになることがあります。
住宅ローンの審査は特に厳しいため、数年以内に住宅の購入を考えている人ほど影響が大きいです。
3. スマホ端末の分割払いができなくなる
スマホ本体を分割払いで購入する場合も、信用情報が審査に利用されます。
これは、端末の分割購入が割賦販売法に基づく契約に当たるためです。
例えば、新しいスマホを購入するときに端末代金を24回払いにする場合、申込者の信用情報が確認されることがあります。
そのため、延滞情報が登録されていると、スマホ端末の分割払いの審査に通らない可能性があります。
ただし、通信回線の契約や端末の一括購入まで一律にできなくなるわけではありません。
家賃滞納を続けるとどうなる?ブラックリスト以外に起きること
家賃滞納を続けると、遅延損害金がかかり、連帯保証人に請求がいき、3ヵ月程度で契約解除と明渡し請求に進むことがあります。
一般的な流れは次のとおりです。
|
滞納期間の目安 |
起きること |
|
〜1ヵ月 |
管理会社・保証会社からの電話や書面での督促 |
|
1ヵ月〜2ヵ月 |
保証会社の立替え、連帯保証人への請求 |
|
3ヵ月前後〜 |
契約解除の通知、建物明渡しの訴訟 |
|
判決後 |
強制執行による退去 |
期間はあくまで目安で、契約内容や大家さんの対応によって前後します。
遅延損害金が上乗せされる
家賃の支払いが遅れると、滞納分に遅延損害金(支払いが遅れたことへの賠償金)が発生する場合があります。
利率は契約書の定めによりますが、定めがなければ法定利率の年3%です。
契約書で定める場合も、借主が個人の消費者契約では、消費者契約法により年14.6%が上限になります。
例えば、家賃8万円を60日間滞納し、年14.6%の遅延損害金が発生した場合、次のように計算できます。
- 80,000円 × 14.6% × 60日 ÷ 365日 = 約1,920円
滞納期間が長くなるほど負担も増えるため、早めに支払いを済ませることが大切です。
連帯保証人に請求がいく
賃貸契約で連帯保証人を立てている場合、借主が家賃を滞納すると、連帯保証人にも支払いを請求される可能性があります。
連帯保証人は、借主と同じように支払い義務を負う立場です。
連帯保証人の責任は借主と同じで、「先に借主に請求してほしい」と断る権利がない点が普通の保証人との違いです。
そのため、親や家族が連帯保証人になっている場合、滞納によって家族にも負担をかけてしまう可能性があります。
3ヵ月程度の滞納で契約を解除されることがある
家賃の滞納が長期間続くと、大家さんとの信頼関係が壊れたとして、契約解除と明渡し請求が認められやすくなります。
ただし、裁判所は、数日の遅れや1回の滞納といった軽い違反では、信頼関係が壊れたとはいえず解除を認めない傾向にあります(信頼関係破壊の法理)。
滞納期間だけでなく、過去の支払い状況や滞納の理由、大家さんとのやり取りなども踏まえて判断されます。
解除が認められて明渡しの判決が出ても退去しなければ、強制執行で部屋を明け渡すことになります。
契約が解除され、裁判所から明渡しを命じる判決が出ても退去しない場合は、強制執行によって部屋を明け渡すことになります。
なお、大家さんや保証会社が裁判所の手続きを経ずに勝手に鍵を交換したり、荷物を運び出したりすることは認められていません。
ブラックリストに載らないための対処法
ブラックリストに載らないためには、61日を過ぎる前に管理会社や保証会社へ連絡し、支払い方法を相談することが最優先です。
具体的には、次の4つの方法があります。
- 支払日の前に管理会社・保証会社へ連絡する
- 分割払いを相談し、合意は書面に残す
- 住居確保給付金など公的な支援を確認する
- ほかの借金もあるなら弁護士・法テラスに相談する
1. 支払日の前に管理会社・保証会社へ連絡する
払えないとわかった時点で、支払日より前に管理会社や保証会社へ連絡しましょう。
連絡するときは、払えない理由、払える日、払える金額を具体的に伝えます。
連絡のないまま滞納すると、支払う意思がないと受け取られ、督促や法的な手続きが早まりやすくなります。
すでに滞納している場合も、できるだけ早く連絡することが重要です。
2. 分割払いを相談し、合意は書面に残す
一括で払えない場合は、分割払いや支払日の猶予を相談し、合意した内容は書面やメールで残しておきましょう。
計画は、生活費を差し引いて確実に払える金額で立てることが重要です。
合意したあとで再び遅れると信頼を失い、次は相談に応じてもらいにくくなります。
3. 住居確保給付金など公的な支援を確認する
離職や収入の減少で家賃が払えない場合、住居確保給付金で家賃相当額(上限あり)の支給を受けられる可能性があります。
支給は原則3ヵ月で、条件を満たせば最長9ヵ月まで延長できます。
主に、次のような人が対象になります。
- 離職や廃業から一定期間以内の人
- 自分の責任によらず収入が減少し、離職・廃業と同程度の状況にある人
また、2025年4月からは、家賃の安い住宅へ転居するための費用を補助する制度も始まっています。
相談窓口は、住んでいる自治体の自立相談支援機関です。
収入の減少などで家賃の支払いが難しい場合は、一度相談してみましょう。
4. ほかの借金もあるなら弁護士・法テラスに相談する
カードローンなど家賃以外の借金も重なっている場合は、弁護士に相談して、債務整理を含めて返済方法を見直すことを検討しましょう。
債務整理(任意整理・個人再生・自己破産)をすると信用情報に記録が残りますが、返済の負担を減らして生活を立て直すきっかけになります。
法テラスは、国が設立した法的トラブルの総合案内所です。
収入や資産が一定以下であれば、無料の法律相談や、弁護士費用の立替えを利用できます。
家賃の滞納が長引いている場合や、裁判所から書類が届いた場合は、早めに専門家へ相談しましょう。
家賃滞納でやってはいけない3つの対応
家賃を滞納しているときは、焦って間違った対応をしてしまうこともあります。
特に、次の3つは避けましょう。
- 裁判所から届いた書類を放置する
- 高い金利の借入れで家賃を穴埋めする
- 「ブラックリストを消せる」とうたう業者に頼る
いずれも、滞納の問題をかえって大きくする対応です。
1. 裁判所から届いた書類を放置する
裁判所から支払督促や訴状が届いたのに放置すると、大家さんや保証会社の言い分どおりに支払いや明渡しが決まります。
異議を出さずに2週間が過ぎると、給料などの差押えに進める状態になるのが支払督促の仕組みです。
訴状を受け取って期日に欠席すると、相手の主張を認めたものとして扱われるおそれがあります。
払えない場合でも、期限内に異議や答弁書を出し、分割払いでの和解を求めましょう。
2. 高い金利の借入れで家賃を穴埋めする
カードローンやクレジットカードの現金化で家賃を払うと、返済が積み重なり、滞納を繰り返しやすくなります。
クレジットカードの現金化はカード会社の規約違反で、利用停止や強制解約の原因です。
SNSなどで見かける個人間融資やヤミ金も、高額な利息を請求されるなどのトラブルにつながるおそれがあります。
借入れで穴埋めする前に、管理会社への相談や公的支援の利用を検討しましょう。
3. ブラックリストを消せるとうたう業者に頼る
「ブラックリストを削除できる」「信用情報をきれいにできる」とうたう業者にも注意が必要です。
事実どおりに登録された延滞情報を、業者が料金を受け取って消すことはできません。
信用情報の訂正を求められるのは、登録された情報に誤りがある場合などです。
自分の信用情報に不安がある場合は、CIC・JICC・KSCに開示請求し、登録内容を確認しましょう。
不審な業者から削除を持ちかけられても、安易にお金を支払わないことが大切です。
ブラックリストに載っても賃貸は借りられる?物件選びの3つのポイント
ブラックリストに載っていても、信販系以外の保証会社や連帯保証人で契約できる物件、UR賃貸住宅などを選べば借りられる可能性があります。
- 信販系ではない保証会社・連帯保証人で契約できる物件を選ぶ
- 家賃を口座振替や振込で払える物件を選ぶ
- UR賃貸住宅など保証人が不要な住宅を検討する
不動産会社には、事情を正直に伝えておきましょう。
審査に通りやすい物件を紹介してもらいやすくなります。
1. 信販系ではない保証会社・連帯保証人で契約できる物件を選ぶ
信用情報を照会しない保証会社を使う物件や、連帯保証人を立てれば保証会社が不要な物件を選びましょう。
過去に滞納した保証会社や、同じグループの保証会社が指定されている物件は避けるのが無難です。
不動産会社には過去の滞納について正直に伝え、自分の状況で申し込める物件を紹介してもらうことが大切です。
2. 家賃を口座振替や振込で払える物件を選ぶ
家賃のクレジットカード払いが条件の物件は避け、口座振替や振込で払える物件を選びましょう。
銀行口座は信用情報と関係なく開設できるため、口座からの支払いであれば契約の選択肢が広がります。
3. UR賃貸住宅など保証人が不要な住宅を検討する
UR賃貸住宅は保証人や保証会社が不要で、収入などの申込資格を満たせば申し込めます。
申込みの条件は、申込者本人の平均月収が基準額以上であることです。
月収が足りない場合に、貯蓄額で申し込める制度もあります。
収入が一定以下の世帯であれば、自治体の公営住宅も選択肢になります。
民間の賃貸物件で審査に不安がある場合は、こうした住宅も検討してみましょう。
家賃滞納で弁護士に相談した方がよいケース
次のようなケースでは、早めに弁護士へ相談するのがおすすめです。
- 契約解除の通知や内容証明郵便が届いた
- 裁判所から支払督促や訴状が届いた
- 保証会社や大家さんに鍵を替えられた、荷物を運び出されると言われた
- 保証会社から請求された金額や遅延損害金に納得できない
- 家賃のほかにカードローンなどの借金がある
- 連帯保証人になっている家族との間でトラブルになっている
弁護士に依頼すれば、大家さんや保証会社との分割払いの交渉を任せられます。
ほかの借金も含めて債務整理が必要かを判断してもらえるのも、弁護士に相談するメリットです。
契約解除の通知や裁判所からの書類が届いた場合は、対応期限を過ぎる前に相談することが重要です。
家賃滞納に関する悩みは「ベンナビ法律相談Q&A」で解決しよう
家賃滞納は、保証会社の種類や滞納の期間で、取るべき対応が変わります。
分割払いの交渉や退去を避ける方法など、具体的な選択肢が見えてくるのが、早い段階で弁護士に相談する利点です。
とはいえ、「弁護士に相談すべきレベルの話なのか」判断がつかない、という方も少なくありません。
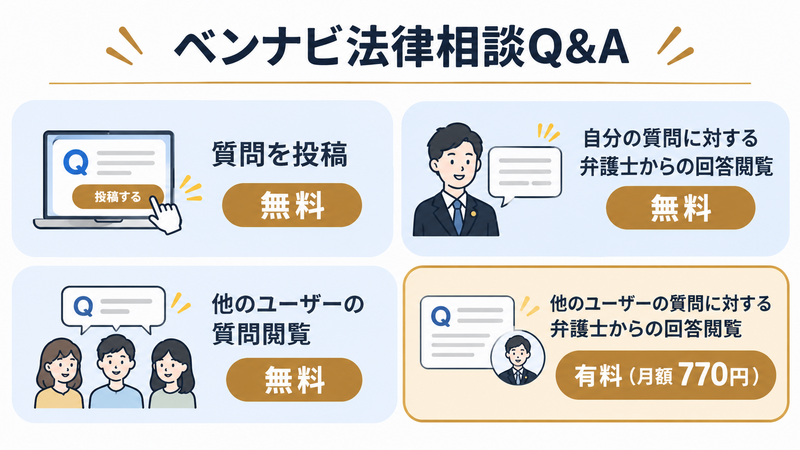
ベンナビ法律相談Q&Aでは、質問を投稿すると、賃貸トラブルなどの分野を得意とする弁護士が無料で回答してくれるため、解決に向けた具体的な対処方法がわかります。
まずは質問を投稿し、自分の状況で何ができるのかを確認してみましょう。
家賃滞納のブラックリストに関するよくある質問
さいごに、家賃滞納とブラックリストについてよく寄せられる質問を紹介します。
家賃の引き落としが残高不足だったらブラックリストに載る?
1回の残高不足だけでは、ブラックリストに載りません。
再引き落としの日があるか、振込で払えるかを管理会社や保証会社に確認し、同じ月のうちに支払いを済ませましょう。
毎月のように残高不足になるなら、引き落とし日を給料日の後に変えられないか相談しましょう。
連帯保証人や同居している家族もブラックリストに載る?
借主の滞納で、連帯保証人や同居している家族の信用情報に異動が載ることはありません。
ただし、連帯保証人は滞納分の請求を受ける立場です。
連帯保証人が請求を受けて支払わないまま裁判になると、連帯保証人自身も判決にもとづき財産を差し押さえられることがあります。
ブラックリストに載ったら通知は来る?
信用情報機関から本人に「異動を登録しました」という通知が届くことはありません。
保証会社やカード会社からの督促状に、信用情報機関へ登録する旨が書かれていることはあります。
確かめたい場合は、各信用情報機関に開示請求をしてください。
家賃滞納で逮捕されることはある?
家賃を払えないことだけで逮捕されることはありません。
家賃の滞納は、民事上の支払いの問題だからです。
ただし、最初から払うつもりがないのに嘘の収入を申告して入居した場合などは、詐欺罪に問われる可能性があります。
滞納した家賃に時効はある?
滞納した家賃の請求権は、支払日から5年で時効になるのが原則です。
ただし、時効は期間が過ぎただけでは成立せず、借主が「時効を援用する」と相手に伝える必要があります。
途中で一部を払ったり、支払いを約束したりすると時効はリセットされるため、判断に迷う場合は弁護士に確認してもらうと安心です。
UR賃貸や市営住宅で家賃を滞納してもブラックリストに載る?
UR賃貸住宅や公営住宅で家賃を滞納しても、信用情報には載りません。
どちらも信用情報機関に加盟していないためです。
ただし、滞納が続けば契約の解除や明渡しを求められる点は、民間の賃貸と同じです。
まとめ
家賃滞納でブラックリストに載るかは、信販系の保証会社を使っているか、家賃をクレジットカードで払っているかで決まります。
信用情報に載る目安は61日以上の延滞で、消えるのは滞納分を払い終えてから5年以内です。
保証会社の社内記録は、信用情報とは別に長く残ることがあります。
ブラックリストを避けるには、61日を過ぎる前に管理会社や保証会社へ連絡し、分割払いなどを相談することが重要です。
対応に迷ったら、一人で抱え込まず早めに弁護士へ相談してください。