不動産詐欺の手口と対処法|騙されたお金を取り戻す方法と相談先を解説
手付金を払ったあとに業者と連絡が取れなくなった、説明と違う物件を買わされたなど、「不動産詐欺に遭ったのでは」と不安を感じていませんか。
騙されて結んだ契約は、取り消したり損害賠償を求めたりして、支払ったお金の返還を求められる場合があります。
ただし、取消しやクーリング・オフには期限があり、動き出しが遅れるほど回収は難しくなるので、早めの行動が欠かせません。
本記事では、不動産詐欺の代表的な手口、被害に遭ったときに使える法的手段と期限、相談する順番をまとめました。
読み終えるころには、自分のケースで何を確認し、どこに相談すればよいかを判断できるようになります。
不動産詐欺とは|刑法上の詐欺と「詐欺まがい」の違い
不動産詐欺とは、不動産の売買や賃貸、投資を口実に相手を騙し、お金や不動産を奪う行為のことです。
刑事上の詐欺罪(刑法246条)にあたれば、10年以下の拘禁刑の対象です(2025年6月1日施行の改正刑法で懲役が拘禁刑に一本化)。
ただし、刑事事件として立件されるのは、最初から騙すつもりだったことが証拠で示せるケースに限られます。
一方で、詐欺罪まではいえない「詐欺まがい」の勧誘でも、民法や消費者契約法、宅地建物取引業法(宅建業法)を使って契約を争える場合があります。
| 区分 | 根拠 | 典型例 | 被害者が取れる主な手段 |
| 刑事上の詐欺 | 刑法246条 | 架空物件の手付金を持ち逃げする | 被害届・告訴、民事での返還請求 |
| 民事上の詐欺 | 民法96条 | 重大な欠陥を隠して「問題ない」と嘘をつく | 契約の取消し、損害賠償請求 |
| 違法な勧誘 | 消費者契約法・宅建業法 | 「必ず値上がりする」と断定する、帰らせない | 契約の取消し、クーリング・オフ、行政への申出 |
| 強引な営業 | 違法とまではいえない | 何度も電話してくる | 勧誘をきっぱり断る、行政に情報提供する |
「詐欺かどうか」の判断に迷っても、被害を受けた事実と証拠があれば、争える手段は残っていると考えて行動しましょう。
不動産詐欺の主な手口7選
不動産詐欺の手口は、購入・投資・売却・賃貸のどの場面でも起こり得ます。
主な手口と、狙われやすい人を一覧にまとめました。
| 手口 | 取引の場面 | 狙われやすい人 |
| 手付金詐欺 | 購入 | 人気エリアで物件を探している人 |
| 地面師詐欺 | 購入・所有 | 土地を買う事業者、空き地の所有者 |
| 原野商法と二次被害 | 売却 | 過去に原野を買った人とその相続人 |
| 投資用マンションの詐欺的勧誘 | 投資 | 会社員・公務員、若い世代 |
| 融資書類の改ざん | 投資 | 自己資金が少ない人 |
| 高齢者を狙った売却・リースバックの勧誘 | 売却 | 一人暮らしの高齢者 |
| 賃貸の申込金詐欺 | 賃貸 | 急いで部屋を探している人 |
自分が受けた勧誘や被害がどれに近いかを確認しながら読み進めてください。
1. 手付金詐欺|架空物件や二重売買で手付金を持ち逃げする
手付金詐欺とは、実在しない物件や他人に売却済みの物件を売ると見せかけ、手付金だけを受け取って姿を消す手口です。
相場より明らかに安い価格を示し、「ほかにも希望者がいるので今日中に手付金を」と支払いを急がせるのが典型です。
業者が自ら売主となる取引では、一定額を超える手付金を受け取る前に、業者は保全措置をとらなければなりません(宅建業法41条・41条の2)。
保全措置とは、業者が倒産しても買主に手付金が返されるよう、銀行等が返還を保証する仕組みです。
保全措置の説明がないまま高額な手付金を求められたら、その場で支払わず書面で確認してください。
2. 地面師詐欺|所有者になりすまして他人の土地を売る
地面師詐欺とは、土地の所有者になりすました人物が、偽造した本人確認書類や印鑑証明書を使って他人の土地を売る手口です。
買主は代金を支払っても所有権を得られず、多額の損失を受けます。
所有者が長く住んでいない空き地や、相続登記がされていない土地は、地面師に特に狙われやすい土地です。
所有者の側は、不正な登記がされる差し迫った危険があるとき、管轄の法務局へ「不正登記防止申出」ができます。
申出から3ヵ月以内に対象の土地の登記申請があれば、法務局から通知を受けられる制度です。
3. 原野商法と二次被害|「土地を買い取る」と再び勧誘する
原野商法とは、将来値上がりする見込みがほとんどない山林や原野を「必ず値上がりする」と売りつける手口です。
1970~1980年代に多発しましたが、現在はその土地の所有者や相続人を狙う「二次被害」が続いています。
「土地を高く買い取る」と持ちかけ、測量費や手数料、税金対策などの名目でお金を払わせたうえ、別の土地を買わせるのが典型です。
国民生活センターの2018年の公表によると、二次被害の相談者は60歳以上が約9割を占めていました。
買い取りを理由に先にお金を求められたら、契約する前に家族や消費生活センターへ相談しましょう。
4. 投資用マンションの詐欺的勧誘|「必ず儲かる」と断定する
投資用マンションの勧誘で、「必ず儲かる」「確実に値上がりする」と利益を断定する説明は、宅建業法47条の2で禁止されている行為です。
「年金代わりになる」「節税になる」「家賃保証があるから安心」といったセールストークで契約を急がせるケースが目立ちます。
家賃保証(サブリース)も、契約内容によっては数年ごとに保証額を減額されたり、解約されたりする点に注意してください。
勧誘者が恋愛感情を利用して契約させるデート商法も、一定の条件のもとで消費者契約法4条3項による取消しの対象になります。
5. 融資書類の改ざん|収入や自己資金を水増しして過大なローンを組ませる
融資書類の改ざんとは、業者が源泉徴収票や預金残高の資料を書き換え、本来借りられない額のローンを組ませる手口です。
自己資金がなくても投資物件を買えると勧誘し、実際より高い価格で物件を買わせるケースがあります。
居住用の住宅ローンを投資物件の購入に使わせる手口もありますが、住宅ローンを投資目的に使うことは金融機関との契約違反にあたります。
業者の指示であっても、発覚すれば買主本人が金融機関から一括返済を求められるおそれがあるため、書類の作り直しを持ちかけられたら応じないでください。
6. 高齢者を狙った売却・リースバックの勧誘|相場より安く売らせる
高齢者を狙った売却の勧誘では、自宅に上がり込んで長時間居座り、相場より大幅に安い価格で売却契約を結ばせる手口が報告されています。
「売ったあとも家賃を払えば住み続けられる」とリースバックを持ちかけ、家賃を払えなくなった段階で退去を迫る例も見られるため、油断は禁物です。
「帰ってほしい」と伝えたのに業者が帰らなかった、事務所から帰らせてもらえなかった場合は、消費者契約法4条3項により契約を取り消せる可能性があります。
家族が契約書を見て初めて気づくケースも多いため、高齢の家族の不動産取引には早い段階から関わっておきましょう。
7. 賃貸の申込金詐欺|おとり広告で申込金を払わせて返さない
賃貸の申込金詐欺とは、実在しない好条件の物件広告(おとり広告)で客を呼び、申込金を払わせたうえで返さない手口です。
契約が成立する前に支払った申込金は、原則として返還を求められます。
宅建業法施行規則16条の11では、申込みの撤回の際に、受け取った預り金の返還を拒むことを禁じています。
「申込金は返せない規定になっている」と言われても、領収書や広告画面を保存したうえで返還を求めましょう。
不動産詐欺の被害に遭ったときに使える5つの法的手段
騙されて結んだ契約は、取消しや解除で白紙に戻し、支払ったお金の返還を求められる場合があります。
手段ごとに使える条件と期限が違うため、まずは一覧で確認しておきましょう。
| 手段 | 根拠 | 期限の目安 | 使える主な場面 |
| 詐欺による取消し | 民法96条 | 追認できる時から5年・契約から20年 | 相手が故意に嘘をついて契約させた |
| 消費者契約法による取消し | 消費者契約法4条 | 追認できる時から1年・契約から5年 | 事業者の嘘、断定的な説明、帰らせない勧誘 |
| クーリング・オフ | 宅建業法37条の2 | 書面で告げられた日から8日 | 業者が売主で、事務所等以外で申し込んだ |
| 不法行為の損害賠償請求 | 民法709条 | 損害と加害者を知った時から3年・行為から20年 | 勧誘担当者や関与者にも請求したい |
| 保証協会からの還付 | 宅建業法64条の8 | 協会の手続による | 業者が支払いに応じない |
複数の手段を同時に検討できるため、どれを使うかは証拠の状況を見て選ぶのが現実的です。
期限がいつから進むかは事案によって異なるため、迷ったら期限が短い手段から優先して確認してください。
1. 詐欺による取消し
民法96条では、騙されてした契約の意思表示は取り消せると定めています。
取り消された契約は初めから無効だったものとみなされ、支払った代金や手付金の返還を請求できる仕組みです。
ただし、相手が故意に嘘をつき、嘘を信じて契約したことは被害者の側で立証しなければならず、ハードルは低くありません。
また、詐欺による取消しは、事情を知らず過失もない第三者には主張できないというルールです。
たとえば、地面師から土地を買った人がさらに別の人へ転売していた場合には、取り戻しが難しくなることがあります。
取消権の期限は、追認できる時(騙されたと気づいた時など)から5年、契約から20年です。
2. 消費者契約法による取消し|嘘や断定的な説明で契約したとき
個人が事業者と結んだ契約なら、相手に騙すつもりがあったことを証明できなくても、消費者契約法4条で契約を取り消せる場合があります。
取消しの対象になる主な勧誘は、次のとおりです。
- 重要な事項について事実と違うことを告げた(不実告知)
- 「必ず値上がりする」など、将来の不確実なことを断定した(断定的判断の提供)
- 利益になることを告げ、不利益な事実を故意または重大な不注意で告げなかった(不利益事実の不告知)
- 帰ってほしいと伝えても帰らない、帰らせてくれない(不退去・退去妨害)
取消権は原則として、追認できる時から1年、契約から5年で消滅します。
民法96条よりも期限が短いため、勧誘の内容に違和感がある場合は早めに確認しておくと安心です。
3. クーリング・オフ
宅建業者が自ら売主となる売買で、事務所等以外の場所で買受けの申込みをした場合は、クーリング・オフで無条件に撤回・解除できる可能性があります。
自宅や喫茶店に業者が来て申し込んだケースが典型で、事務所で申し込んだ後に別の場所で契約した場合や、買主が自ら自宅や勤務先での説明を申し出た場合は対象外です。
期限は、クーリング・オフができることを書面で告げられた日から8日です。
告げられていなければ期間は進みませんが、物件の引渡しを受けて代金を全額支払うとクーリング・オフはできなくなります。
クーリング・オフをした場合、業者は違約金や損害賠償を請求できず、受け取った手付金などを速やかに返さなければなりません。
撤回・解除の通知は、日付が証明できる内容証明郵便などの書面で送るようにしましょう。
4. 不法行為にもとづく損害賠償請求|民法709条
民法709条にもとづき、騙されたことで受けた損害の賠償を、勧誘した担当者や詐欺に関わった人にも請求できる場合があります。
契約の相手が実体のない会社でも、実際に勧誘した個人や、組織的に関わった関係者を相手にできる点が特徴です。
請求権は、損害と加害者を知った時から3年、不法行為の時から20年で時効により消滅します。
ただし、判決を得ても相手に財産がなければ回収できない点がネックです。
相手が財産を隠すおそれがあるときは、裁判の前に財産を仮に押さえる「仮差押え」を検討します。
5. 保証協会の弁済業務保証金からの還付|宅建業法64条の8
詐欺をした業者が宅建業者で、全国宅地建物取引業保証協会か不動産保証協会の会員であれば、協会が預かる弁済業務保証金から還付を受けられる可能性があります。
還付の対象は、宅建業の取引で生じた債権に限られます。
上限の目安は、業者が本来法務局に預ける(供託する)べき営業保証金の額で、本店1,000万円、支店1か所ごとに500万円です。
還付を受けるには、まず協会の認証を受ける手続が必要です。
一方で、宅建業の免許を持たない業者との取引や、被害を受けた側が宅建業者である場合は対象外になります。
業者に財産が残っていない場合の回収手段として、免許番号と所属する保証協会を確認しておきましょう。
不動産詐欺に気づいたときの対処法|証拠の確保から相談の順番
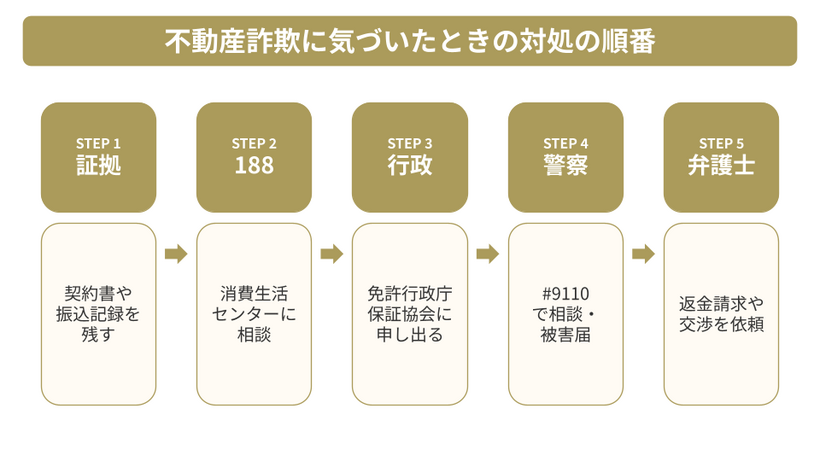
詐欺を疑ったら、証拠を確保したうえで、次の順番で相談先に当たるのが基本です。
- 契約書・振込記録・やり取りを保全する
- 消費生活センター(188)に相談する
- 免許行政庁・保証協会に申し出る
- 警察に相談する
- お金を取り戻したいときは弁護士に相談する
ただし、脅迫されている、業者が逃げようとしているなど緊急性が高い場合は、順番にこだわらず警察や弁護士へすぐに相談してください。
1. 契約書・振込記録・やり取りを保全する
どの手段を使う場合も、証拠の量と質が結果を左右します。
次のような資料を手元に集め、原本は業者に渡さないようにしましょう。
- 契約書、重要事項説明書、申込書、領収書
- 物件の広告、パンフレット、ウェブページの画面
- 振込明細、通帳のコピー
- 担当者の名刺、メールやLINEのやり取り、通話の録音
記憶が新しいうちに、いつ、誰から、どのような説明を受けたかを日付つきでメモに残しておくことも有効です。
2. 消費生活センター(188)に相談する
消費者ホットライン「188」に電話すると、最寄りの消費生活センターや相談窓口につながります。
消費生活センターでは、相談員が契約の問題点を整理し、取消しやクーリング・オフの方法を助言してくれます。
業者との話し合いを仲介する「あっせん」をおこなうケースもあるので、まずは電話してみましょう。
ただし、強制的に返金させる権限はないため、業者が応じない場合は次の手段に進むことになります。
3. 免許行政庁・保証協会に申し出る
相手が宅建業者であれば、免許を与えた国土交通省(地方整備局)や都道府県に申し出ることで、行政指導や業務停止などの処分につながる場合があります。
免許番号の確認先は、国土交通省の「建設業者・宅建業者等企業情報検索システム」です。
業者が保証協会に加入していれば、協会の苦情解決の窓口に相談でき、弁済業務保証金の還付手続も案内してもらえます。
行政の処分は業者を指導するためのもので、被害額を直接取り戻す手続ではない点は理解しておきましょう。
4. 警察に相談する(緊急時は110番・相談は#9110)
最初から騙すつもりだったことがうかがえる場合は、警察に被害届を出したり、処罰を求める告訴をしたりすることを検討します。
緊急性が高い場合は110番、すぐに危険はないものの相談したい場合は警察相談専用電話「#9110」を利用できます。
なお、刑事事件として捜査や処罰が進んでも、支払ったお金が自動的に戻ってくるわけではない点は押さえておきましょう。
お金を取り戻すには、刑事手続とは別に民事での請求や交渉が必要になります。
5. お金を取り戻したいときは弁護士に相談する
支払ったお金の返還を本気で求めるなら、弁護士への相談を検討する段階です。
弁護士に依頼すれば、内容証明郵便による取消し・返還請求から交渉、仮差押え、訴訟まで任せられます。
複数の手段のうちどれが使えるか、期限が残っているかを法的に判断してもらえる点も大きなメリットです。
弁護士費用は相談料・着手金・報酬金に分かれ、旧日弁連報酬基準では、請求額300万円以下の場合に着手金8%・報酬金16%が目安とされていました。
収入が一定額以下の人は、法テラスの無料法律相談や費用の立替えを利用できる場合もあります。
不動産詐欺に気づいたときにやってはいけない3つの対応
詐欺に気づいた直後の対応を誤ると、被害額が増えたり、取り戻せる見込みのあったお金を失ったりするおそれがあります。
次の3つの対応は避けてください。
1. 業者に言われるまま追加の費用を払う
「手続きを進めるための費用」「解約の違約金」など、名目を変えて追加の支払いを求められても応じないようにしましょう。
詐欺を疑われた業者が、返金をちらつかせながらさらにお金を引き出そうとするケースがあります。
追加で払うほど被害額が膨らみ、回収できる見込みはかえって下がります。
請求の根拠を書面で示すよう求め、受け取った書面を持って相談先に確認してください。
2. 「被害を取り戻せる」という勧誘に応じる
被害を受けた人に対し、「お金を取り戻してあげる」と近づき、調査費や着手金を払わせる二次被害が起きています。
弁護士や弁護士法人でない者が報酬を得る目的で返金交渉を代わりにおこなうのは、弁護士法72条で禁止されています。
相手から突然連絡が来た場合は、名乗った団体や事務所が実在するかを自分で調べ、日本弁護士連合会の弁護士情報検索などで登録の有無を確認しましょう。
3. 取消しや請求の期限が過ぎるまで放置する
消費者契約法による取消しは1年、クーリング・オフは8日と、使える期間が短い手段があります。
「相手が返すと言っているから」と待っているあいだに期限が過ぎ、使える手段が減ってしまうケースは珍しくないのです。
時間がたつほど業者が財産を移したり、会社をたたんだりして、回収が難しくなるおそれもあります。
返金の約束を受けた場合も、期限と証拠を確認しながら並行して相談を進めることが重要です。
不動産詐欺を未然に防ぐための5つの対策
不動産詐欺は、契約前に「業者」「物件」「説明」「お金の流れ」を確認することで多くを防げます。
これから不動産を買う・売る・借りる人は、次の5つを確認しておきましょう。
1. 宅建業の免許番号と行政処分歴を調べる
宅建業者の事務所には免許番号の掲示義務があり、広告にも記載されています。
免許番号は「国土交通大臣(2)第〇〇号」のように表示され、カッコ内の数字は免許の更新回数です。
国土交通省の検索システムで業者名と免許番号が一致するか、ネガティブ情報等検索サイトで過去に行政処分を受けていないかを確認できます。
事務所の住所に実際に事務所があるか、地図や現地で確かめておきましょう。
2. 登記事項証明書を自分で取得して所有者を確認する
売買の前には、法務局で登記事項証明書を自分で取得し、売主と登記上の所有者が一致しているかを確認しましょう。
登記事項証明書は、法務局の窓口やオンライン申請で誰でも取得できます。
抵当権や差押えの登記が残っていないかもあわせて確認できます。
売主の本人確認や書類の真偽に少しでも不安があれば、司法書士に確認を依頼するのが安全です。
3. 「必ず儲かる」「今日中に」と言われたら即答しない
利益を断定する説明や、考える時間を与えずに契約を急がせる勧誘は、違法な勧誘の典型です。
宅建業法施行規則16条の11でも、契約するかどうか判断するのに必要な時間を与えないことや、断っているのに勧誘を続けることが禁止されています。
その場で署名や押印をせず、重要事項説明書を持ち帰って家族や専門家に見てもらってから判断してください。
4. 手付金の保全措置と支払先を確認する
業者が売主の取引では、完成前の物件は代金の5%、完成済みの物件は10%、またはいずれも1,000万円を超える手付金等を受け取る前に保全措置が必要です。
保全措置の書面が交付されるかを確認し、支払先が売主の法人名義の口座になっているかも確かめましょう。
担当者の個人口座への振込や、現金の手渡しを求められた場合は支払いを見送るべきです。
5. 高齢の家族の取引は周囲が関わる
高齢の親が一人で不動産の売却や購入を決めないよう、家族が日頃から声をかけておくことが予防につながります。
業者との面談には家族が同席し、契約書類は一度持ち帰って確認する決まりを作っておくと安心です。
判断能力の低下が心配な場合は、成年後見制度を利用して財産管理を任せる方法もあります。
不動産詐欺に関する悩みは「ベンナビ法律相談Q&A」で解決しよう
不動産詐欺は、使える法的手段ごとに期限があり、証拠の集め方や請求の相手によって、取り戻せる金額が大きく変わります。
早い段階で弁護士に相談することで、取消しや損害賠償請求、仮差押えまで、具体的な選択肢が見えてきます。
とはいえ、「自分のケースは弁護士に相談すべきレベルの話なのか」判断がつかず迷う方は少なくないのが現状です。
ベンナビ法律相談Q&Aでは、質問を投稿すると、不動産トラブルなどの分野を得意とする弁護士が無料で回答してくれるため、解決に向けた具体的な対処方法がわかります。
まずは無料相談を活用し、自分の状況で何ができるのかを確認してみましょう。
不動産詐欺に関するよくある質問
さいごに、不動産詐欺についてよく寄せられる質問を紹介します。
不動産詐欺で支払ったお金は取り戻せる?
取り戻せる可能性はありますが、相手に財産が残っているかどうかで結果が大きく変わります。
取消し・クーリング・オフ・損害賠償請求・保証協会からの還付と手段は複数あります。
証拠をそろえて早めに弁護士へ相談し、使える手段と期限を確認しましょう。
不動産詐欺で警察は動いてくれる?
最初から騙すつもりだったことが証拠で示せる場合は、被害届や告訴を受けて捜査が進むことがあります。
一方で、契約上の争いに見える段階では「民事の問題」として扱われることも少なくありません。
契約書や振込記録、やり取りの記録を整理し、事実を具体的に伝えましょう。
不動産詐欺の時効はいつまで?
民事では、詐欺による取消しが追認できる時から5年、消費者契約法による取消しが原則1年、不法行為の損害賠償請求が損害と加害者を知った時から3年です。
刑事の詐欺罪の公訴時効は7年とされています。
起算点は事案によって異なるため、早めに確認してください。
詐欺をした不動産会社の名前を調べる方法は?
宅建業者であれば、国土交通省の「建設業者・宅建業者等企業情報検索システム」で免許番号から商号や所在地を確認できます。
行政処分を受けた業者は、ネガティブ情報等検索サイトで調べられます。
免許番号が見つからない場合は、無免許業者の可能性を疑いましょう。
「クーリング・オフはできない」と言われたら諦めるしかない?
業者にそう言われただけで、諦める必要はないのです。
業者が売主で、事務所等以外の場所で申込みをしていれば、書面でクーリング・オフを告げられていない限り8日の期間は進まないのが原則です。
ただし、引渡しを受けて代金を全額支払った後はできなくなります。
対象外だった場合でも、消費者契約法や民法による取消しを検討できます。
しつこい営業や強引な勧誘も詐欺にあたる?
しつこい営業そのものは、詐欺罪にはあたらないのが一般的です。
ただし、断ったのに勧誘を続けることや、迷惑な時間の電話・訪問は宅建業法で禁止されています。
帰ってほしいと伝えたのに居座られて契約した場合は、消費者契約法で取り消せる可能性があります。
まとめ
不動産詐欺は、購入・投資・売却・賃貸のあらゆる場面で起こり、手付金詐欺や地面師詐欺、原野商法の二次被害などの手口があります。
騙されて結んだ契約は、取消し・クーリング・オフ・損害賠償請求などで争える場合がありますが、手段ごとに期限があります。
詐欺を疑ったら、追加の支払いをせずに証拠を保全し、消費生活センターや警察、弁護士へ順番に相談を進めてください。
一人で抱え込まず、早めに専門家へ相談することが、お金を取り戻す可能性を高める近道です。