個人再生と任意売却は併用できる?注意点と残ったローンの扱いを解説
住宅ローンやカードローンの返済が苦しくなり、家を売って個人再生をするべきか迷っていませんか。
個人再生と任意売却は、組み合わせて使えます。
ただし家を売る場合、住宅を残すための特別な条項は使えないのが原則です。
売るタイミングによって、残ったローンの扱いや返済額も変わるのが特徴です。
本記事では、併用の可否と売るタイミング別の注意点、売却後に残ったローンの扱い、やってはいけない対応を解説します。
読み終えるころには、自分のケースで家を売るべきか、どの手続きを選ぶべきかを判断できるようになります。
- 【結論】個人再生と任意売却は併用できるが、家は手元に残らない
- 個人再生と任意売却の基本|それぞれで何が解決できるか
- 任意売却と個人再生を組み合わせる3つのタイミング
- 個人再生と並行して任意売却を進める流れ
- 任意売却後に残ったローンは個人再生でどう扱われる?
- 個人再生で家を売る前に確認したい清算価値の考え方
- 個人再生と任意売却でやってはいけない4つの対応
- 家を残したいなら個人再生の住宅ローン特則が使えるかを先に確認する
- 家を手放すなら個人再生と自己破産のどちらを選ぶ?
- 個人再生と任意売却の相談先|弁護士・不動産会社・法テラスの役割
- 個人再生と任意売却で弁護士に相談した方がよいケース
- 個人再生と任意売却に関する悩みは「ベンナビ法律相談Q&A」で解決しよう
- 個人再生と任意売却に関するよくある質問
- まとめ
【結論】個人再生と任意売却は併用できるが、家は手元に残らない
個人再生と任意売却は併用できますが、家を売る以上、住宅ローン特則は使えません。
住宅ローン特則とは、家を残したまま個人再生をするための特別な条項です。
任意売却は「家をどう手放すか」の方法で、個人再生は「借金をどう減らすか」の手続きです。
役割が違うため、両方を組み合わせることに法律上の問題はありません。
民事再生法53条3項にも、手続きの中で担保の付いた財産が任意売却されることを前提にした規定があるほどです。
一方で、個人再生の大きな利点である「家を残したまま借金を減らす」効果は、家を売れば失われます。
売却後に残った住宅ローンは、カードローンなど他の借金とまとめて減額の対象です。
家を残すか手放すかで、選ぶべき組み合わせは次のように分かれます。
|
選択肢 |
家 |
住宅ローン |
他の借金 |
向いている人 |
|
個人再生(住宅ローン特則あり) |
残せる |
原則そのまま払い続ける |
大幅に減る |
収入が安定していて家を残したい人 |
|
任意売却+個人再生 |
手放す |
売却後の残りが減額の対象になる |
大幅に減る |
家は手放すが、自己破産は避けたい人 |
|
任意売却+自己破産 |
手放す |
売却後の残りも免責の対象になる |
免責の対象になる |
返済を続ける収入の見込みがない人 |
家を残す道があるかどうかを確かめてから売るかを決めるのが、後悔しないための順番です。
個人再生と任意売却の基本|それぞれで何が解決できるか
個人再生は借金を減らす手続き、任意売却は家を売る方法で、役割が異なります。
記事の中で使う3つの言葉を整理しておきましょう。
-
個人再生:借金そのものを減らす裁判所の手続き
-
任意売却:債権者の同意を得て、家を市場で売る方法
-
住宅ローン特則:家を残したまま個人再生をするための特別な条項
それぞれの中身を順に見ていきましょう。
1. 個人再生|借金を大幅に減らし原則3年で返す裁判所の手続き
個人再生とは、裁判所に認めてもらった再生計画に沿って、減額された借金を原則3年で返す手続きです。
特別な事情があれば、返済期間を最長5年まで延ばせます。
利用できるのは、住宅ローンなどを除いた借金の総額が5,000万円以下で、継続して収入を得る見込みがある人です。
手続きには、自営業者も使える「小規模個人再生」と、会社員など収入が安定した人向けの「給与所得者等再生」の2種類があります。
借金が500万円なら、返済額は原則100万円まで減る計算です。
自己破産と違い、財産をすべて処分されるわけではありません。
職業や資格の制限もないため、仕事を続けながら生活を立て直せます。
2. 任意売却|債権者の同意を得て競売前に家を売る方法
任意売却とは、住宅ローンを完済できない家を、債権者の同意を得て市場で売る方法です。
家には住宅ローンの担保として抵当権(返済が止まったときに家を売って回収できる権利)が付いています。
ローンを完済できない価格で売る場合、抵当権を外してもらうには債権者の同意が必要です。
同意がないまま返済が止まると、債権者は裁判所に申し立てて家を競売にかけます。
任意売却には、競売と比べて次のような違いがあります。
-
市場の相場に近い価格で売れやすく、残るローンを減らせる
-
近所に事情を知られにくい
-
引越しの時期を買主や債権者と相談できる
任意売却ができるのは、一般に競売の開札日の前日までです。
なお、売却代金でローンを完済できる場合は通常の売却となり、任意売却とは呼びません。
3. 住宅ローン特則|家を残したまま個人再生をするための特別な条項
住宅ローン特則とは、住宅ローンは減らさずに払い続け、他の借金だけを減らして家を残すための条項です。
正式には「住宅資金特別条項」といい、再生計画の中に定めます。
通常の個人再生では、住宅ローンの債権者は抵当権を使って家を競売にかけられます。
特則を定めると、住宅ローンを約束どおり払い続けることを条件に、家を手元に残せる仕組みです。
ただし、住宅ローンそのものは減額されません。
特則は家を残すための制度なので、家を売ると決めた時点で使う前提がなくなると考えてください。
家を残したい人が確認すべき要件は「家を残したいなら個人再生の住宅ローン特則が使えるかを先に確認する」で紹介します。
任意売却と個人再生を組み合わせる3つのタイミング
任意売却と個人再生の組み合わせ方は、家を売るタイミングによって「申立て前」「手続き中」「認可後」の3つに分かれます。
|
タイミング |
主な場面 |
注意点 |
|
申立て前 |
家を手放すと決めてから個人再生を申し立てる |
残ったローンも5,000万円要件と返済額の計算に入る |
|
手続き中 |
申立て後に売却が決まった |
裁判所への報告と再生計画案の見直しが必要になる |
|
認可後(返済中) |
住宅ローン特則で返済中に払えなくなった |
残ったローンは減らないため、計画変更や自己破産を比べる |
自分がどこに当てはまるかを確認しながら読み進めてください。
1. 個人再生の申立て前に任意売却する
家を手放すと決めているなら、先に任意売却をして残ったローンの額を確定させてから申し立てるのが一般的な順番です。
売却が終わると、住宅ローンの残りは抵当権のない借金に変わります。
残りの額がはっきりするため、借金の総額や返済額を計算しやすいのが利点です。
たとえば住宅ローン残高が3,000万円で、家が2,500万円で売れた場合、残る500万円前後が個人再生の対象になります。
実際には仲介手数料などの費用が売却代金から差し引かれるため、残る額はもう少し増えます。
注意したいのは、売却前に弁護士へ相談しておくことです。
売却価格や代金の配分によっては、個人再生で返す額が増えることがあるためです。
不動産会社と話を進める前に、個人再生を依頼する弁護士と方針を決めておきましょう。
2. 個人再生の手続き中に任意売却する
申立て後に家を売ることになっても、手続き中に任意売却をすること自体は可能です。
住宅ローンの債権者は、個人再生の手続きとは別に抵当権を使える立場(別除権者)です。
手続き中であっても、ローンを完済できない価格で売るには住宅ローンの債権者に同意してもらわなければなりません。
さらに、手続き中の売却は財産の状況を大きく変えるため、裁判所や個人再生委員(裁判所が選ぶ、手続きを監督・補助する弁護士)への報告が欠かせません。
特に注意が必要なのは、申立てのときに住宅ローン特則を使う予定だと記載していたケースです。
民事再生法では、特則を使う意思を示していたのに、特則のない再生計画案を出すと認可されないと定められています。
売却に方針を変えるなら、計画案の内容や手続きの進め方を見直さなければなりません。
手続き中の売却は自己判断で進めず、必ず代理人の弁護士と相談してから動いてください。
3. 再生計画の認可後(返済中)に任意売却する
住宅ローン特則を使って返済している途中で払えなくなった場合も、債権者の同意があれば任意売却はできます。
特則で払い続けていた住宅ローンは、もともと減額されていない点が問題です。
売却後に残ったローンは、そのまま返済を求められることになります。
住宅ローン特則で返済中に家を売る場合、検討する選択肢は主に次の3つです。
|
選択肢 |
内容 |
主な条件 |
|
再生計画の変更 |
返済期間を最長2年延ばす |
やむを得ない事情で返済が著しく難しくなった |
|
ハードシップ免責 |
残りの返済を免除してもらう |
本人に責任のない事情で返済が極めて難しく、4分の3以上を返し終え、計画の変更も難しい |
|
自己破産 |
残ったローンを含む借金の支払いを免除してもらう |
支払不能の状態にあり、免責が認められる |
家を手放したあとも減額後の借金を払い続けるメリットは小さいため、自己破産への切り替えが現実的になるケースも少なくありません。
個人再生と並行して任意売却を進める流れ
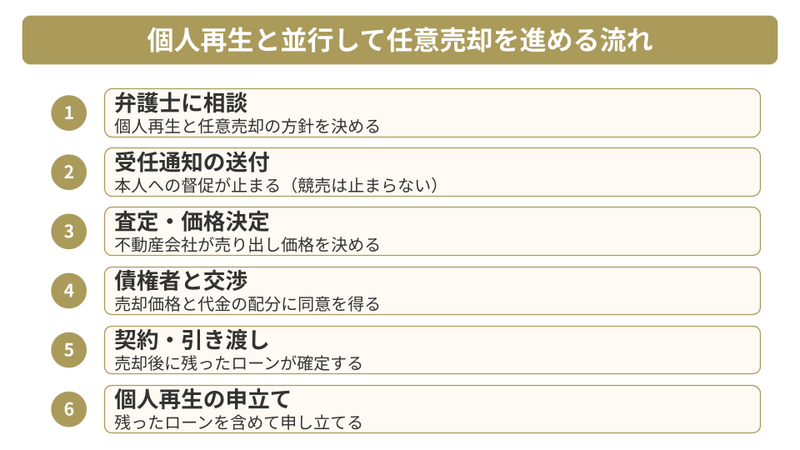
個人再生と任意売却は、弁護士への相談から始めて、売却で残ったローンを確定させてから申し立てる流れで進むのが一般的です。
-
個人再生と任意売却の両方について弁護士に相談する
-
弁護士が債権者に受任通知(依頼を受けたことを知らせる通知)を送り、督促を止める
-
不動産会社に査定を依頼し、売り出し価格を決める
-
住宅ローンの債権者と売却価格・代金の配分を交渉する
-
買主と売買契約を結び、家を引き渡す
-
残ったローンを含めて個人再生を申し立てる
相談から引き渡しまでは、3〜6か月程度かかることが多いでしょう。
注意したいのは、受任通知を送っても住宅ローンの債権者による競売の手続きは止まらない点です。
受任通知で止まるのは、借りた人への直接の請求です。
抵当権を使った競売は別の手続きなので、競売開始決定の通知が届いている場合は、開札日までに売却を終える必要があります。
競売の通知が届いているなら、届いた日のうちに弁護士へ連絡しておくと安心です。
任意売却後に残ったローンは個人再生でどう扱われる?
任意売却後に残ったローンは、担保のない借金として、カードローンなどと同じ割合で減額されます。
押さえておきたいポイントは次の3つです。
-
残ったローンも他の借金と同じく減額の対象になる
-
借金総額5,000万円以下の要件に残ったローンも含まれる
-
最低弁済額は残ったローンを含めた総額で決まる
1. 残ったローンも他の借金と同じく減額の対象になる
売却で抵当権が外れると、残ったローンは他の借金と同じ扱いになり、個人再生で減額されます。
住宅ローンだけを特別扱いして全額払い続ける必要はないのです。
滞納が続いて保証会社が銀行に代わって支払った(代位弁済した)あとは、保証会社が債権者になります。
保証会社が債権者になった場合も、保証会社の持つ請求権が個人再生の対象になります。
注意したいのは、住宅ローンに連帯保証人がいる場合です。
個人再生で減額されるのは本人の借金だけなので、連帯保証人には残ったローンの請求が届く可能性があります。
配偶者や親が連帯保証人になっているなら、早めに事情を伝えて一緒に相談しておきましょう。
2. 借金総額5,000万円以下の要件に残ったローンも含まれる
個人再生を使えるのは借金の総額が5,000万円以下の人で、売却後に残ったローンはこの計算に含まれます。
家を持ったまま申し立てる場合、住宅ローンは5,000万円の計算の対象外です。
これに対し、売却後に残ったローンは担保のない借金なので、通常の借金と同じく合計に含めます。
残ったローンが2,000万円、カードローンが300万円なら、総額は2,300万円です。
住宅ローンの残高が大きい人ほど、売却後に5,000万円を超えてしまう可能性が高くなります。
超えた場合は個人再生を使えないため、通常の民事再生か自己破産を検討することになります。
売る前に、残る額の見込みを弁護士に計算してもらうと安心です。
3. 最低弁済額は残ったローンを含めた総額で決まる
個人再生で返す額の下限(最低弁済額)は、残ったローンを含めた借金の総額によって決まります。
|
借金の総額(住宅ローン特則の対象分などを除く) |
最低弁済額 |
|
100万円未満 |
総額全部 |
|
100万円以上500万円以下 |
100万円 |
|
500万円超1,500万円以下 |
総額の5分の1 |
|
1,500万円超3,000万円以下 |
300万円 |
|
3,000万円超5,000万円以下 |
総額の10分の1 |
先ほどの例で総額が2,300万円なら、最低弁済額は300万円です。
300万円を3年(36回)で返すと、月の返済額は約8万3,000円になります。
カードローン300万円だけなら最低弁済額は100万円なので、残ったローンが加わることで返済額が増える計算です。
給与所得者等再生では、手取り収入から生活費を差し引いた額の2年分以上を返すという基準も加わります。
実際の返済額は、表の最低弁済額と、自己破産した場合に配当される財産の額(清算価値)のうち大きいほうになります。
個人再生で家を売る前に確認したい清算価値の考え方
清算価値とは、自己破産をした場合に債権者へ配当される財産の価値のことで、個人再生ではこの額以上を返さなければなりません。
清算価値以上を返すというルールを、清算価値保障の原則といいます。
自己破産よりも債権者が受け取る額が少なくなる再生計画は、認められないためです。
家の価値が住宅ローンの残高を上回っている場合、家の価値とローン残高の差額が清算価値に入ります。
2,500万円で売れる家に2,000万円のローンが残っているなら、差額の500万円が清算価値に加わる計算です。
家の価値がローン残高を上回る状態で家を売ると、手元に残った売却代金がそのまま財産として扱われます。
反対に、家の価値がローン残高を下回る(オーバーローンの)場合は、家の清算価値は0円です。
任意売却が問題になるのは多くがこのケースなので、売却そのもので返済額が増えることは少ないでしょう。
売却代金が手元に残りそうなときは、使い道を決める前に弁護士へ確認しておくことが重要です。
個人再生と任意売却でやってはいけない4つの対応
家を売って個人再生をするときは、次の4つの対応を避けないと、返済額が増えたり手続きが認められなかったりします。
-
相場より安い価格で親族や知人に売る
-
売却代金で家族や特定の債権者にだけ返す
-
滞納を放置して代位弁済から6か月を過ぎる
-
高額な前払い金を求める業者に依頼する
1. 相場より安い価格で親族や知人に売る
親族や知人に家を売ること自体は可能ですが、相場より安い価格での売却は、返済額の増加や手続きの失敗につながります。
安く売った分は、本来なら債権者への返済にあてられたはずの財産とみなされるためです。
その結果、差額が清算価値に上乗せされ、返済額が増えることがあります。
財産を隠す目的と判断されれば、再生計画が認められないおそれもあります。
そもそも、ローンを完済できない価格での売却には住宅ローンの債権者の同意が必要です。
相場より安い価格では、債権者が同意しないのが通常でしょう。
親族に売る場合も、不動産会社の査定書をとり、相場に沿った価格で売ったことを説明できるようにしておくことが大切です。
2. 売却代金で家族や特定の債権者にだけ返す
売却代金や手元のお金で、特定の人にだけ借金を返すのは避けましょう。
個人再生では、すべての債権者を平等に扱うのが原則です。
申立て前に一部の債権者にだけ返済すると、返済した額が清算価値に上乗せされる扱いが一般的です。
たとえば、親から借りた200万円だけを先に返した場合、先に返した200万円分だけ他の債権者への返済額が増えることがあります。
家族や勤務先からの借金も、カードローンと同じく個人再生の対象です。
「迷惑をかけたくない」という気持ちから身内にだけ返したくなるものですが、結果的に自分の負担が重くなります。
返済の順番は自分で決めず、すべて弁護士に相談してから判断してください。
3. 滞納を放置して代位弁済から6か月を過ぎる
住宅ローンの滞納を放置すると、家を残す選択肢と任意売却の機会を両方失うおそれがあります。
滞納が数か月続くと、銀行から分割で払う権利を失った(期限の利益を喪失した)として一括返済を求められます。
その後、保証会社が銀行に残高を一括で支払う代位弁済が行われるのが一般的な流れです。
住宅ローン特則は、代位弁済から6か月以内に個人再生を申し立てないと使えません。
さらに放置すると競売が申し立てられ、開札日を過ぎれば任意売却もできなくなるでしょう。
督促状や一括請求の通知が届いた段階で、すぐに弁護士へ相談しておくと選択肢を残しやすくなります。
4. 高額な前払い金を求める業者に依頼する
任意売却を依頼する際に、高額な前払い金を求める業者は避けましょう。
任意売却の仲介手数料は、売却代金の中から債権者に認めてもらって支払うのが一般的です。
そのため、売主が契約前にまとまったお金を用意する必要は通常ありません。
「着手金」や「コンサルティング料」として先にお金を求められた場合は、依頼するかを慎重に考えるべきです。
依頼先を選ぶときは、宅地建物取引業の免許があるか、任意売却の実績があるかを確認しておきましょう。
個人再生を依頼する弁護士に、売却を任せる不動産会社について意見を聞く方法もあります。
弁護士と不動産会社が連携できる体制を作っておくと、手続き全体を進めやすくなります。
家を残したいなら個人再生の住宅ローン特則が使えるかを先に確認する
家を手放すかどうか迷っているなら、売る前に住宅ローン特則が使えるかを確認しましょう。
特則が使えれば、家を残したまま他の借金だけを減らせる可能性があります。
主な要件は次のとおりです。
|
要件 |
確認すること |
|
自分が住む家であること |
床面積の2分の1以上を自分の住まいとして使っている |
|
住宅の購入・建築・リフォームのためのローンであること |
事業資金や投資用のローンではない |
|
住宅ローン以外の抵当権が付いていないこと |
登記事項証明書で他の借金の担保が付いていないか |
|
代位弁済から6か月以内であること |
保証会社が代わりに支払った日から6か月を過ぎていない |
|
返済を続ける見込みがあること |
住宅ローンと減額後の借金を両方払える収入がある |
収入が大きく減っていて住宅ローンを払い続けられない場合は、特則を使っても返済が続きません。
その場合は、家を手放す前提で任意売却と個人再生、または自己破産を比べましょう。
売却後もそのまま住み続けたい場合は、買主から家を借りるリースバックや、親族に買い取ってもらう方法もあります。
ただし、いずれも買主や家賃の条件が整うことが前提で、すべてのケースで使えるわけではありません。
家を手放すなら個人再生と自己破産のどちらを選ぶ?
家を手放すなら、個人再生の最大の利点は薄れるため、自己破産のほうが負担が軽くなることもあります。
2つの手続きの主な違いは次のとおりです。
|
比較項目 |
個人再生 |
自己破産 |
|
借金の扱い |
大幅に減額して原則3年で返す |
免責されれば支払い義務がなくなる |
|
財産 |
原則として手元に残せる |
一定額を超える財産は処分される |
|
職業・資格の制限 |
なし |
手続き中は警備員や保険の募集人などの仕事に就けない |
|
借金の原因 |
原因は問われない |
ギャンブルや浪費が原因だと免責が問題になる |
|
向いている人 |
返済を続ける収入があり、資格制限や財産処分を避けたい人 |
返済を続ける収入の見込みがない人 |
家を売ったあとも、減額後の借金を3年ほどかけて返し続けるのが個人再生です。
一方、自己破産で免責が認められれば、残ったローンも含めて支払い義務がなくなります。
それでも個人再生を選ぶのは、仕事上の資格制限を避けたい場合や、自動車など他の財産を残したい場合などです。
どちらが自分に合うかは、収入・財産・借金の原因によって変わるため、弁護士に比べてもらうとよいでしょう。
個人再生と任意売却の相談先|弁護士・不動産会社・法テラスの役割
個人再生と任意売却を進めるには、個人再生の申立てと債権者対応を弁護士に、家の売却活動を不動産会社に任せ、両者が連携する形が基本です。
|
相談先 |
できること |
向いている場面 |
|
弁護士 |
個人再生の申立て代理、債権者との交渉、自己破産との比較 |
手続きの選択から申立てまで任せたいとき |
|
司法書士 |
裁判所に出す書類の作成の支援 |
書類作成の手伝いを受けながら自分で申し立てるとき |
|
不動産会社 |
査定、買主探し、売買契約の手続き |
任意売却の売却活動を進めるとき |
|
法テラス |
無料の法律相談、弁護士費用の立替え |
収入が少なく弁護士費用の用意が難しいとき |
司法書士(認定司法書士)が代理人になれるのは簡易裁判所で扱う140万円以下の民事事件に限られるため、地方裁判所で行う個人再生では書類作成の支援が中心です。
弁護士費用は事務所によって異なりますが、個人再生では40万〜60万円程度が目安とされます。
弁護士費用とは別に、裁判所に納める費用や、個人再生委員が選ばれた場合の報酬が必要になるケースもあるでしょう。
費用の用意が難しい場合は、収入などの条件を満たせば法テラスの立替えを利用できます。
不動産会社に相談する前に弁護士に相談しておくと、売却価格や代金の配分を手続き全体から判断してもらえます。
個人再生と任意売却で弁護士に相談した方がよいケース
次のようなケースでは、家を売る前に、個人再生や任意売却に詳しい弁護士へ相談してください。
-
住宅ローンの一括請求や代位弁済の通知が届いた
-
競売開始決定の通知が届いた
-
家を残すか手放すかまだ決めきれていない
-
親族や知人に家を買い取ってもらいたい
-
家の価値がローン残高を上回っている可能性がある
-
住宅ローン特則で返済中だが、払い続けるのが難しくなった
いずれも、判断を誤ると返済額が増えたり、選べる手続きが減ったりする場面です。
弁護士に相談すれば、個人再生と自己破産のどちらが合うか、家をいつ売るべきかを、収入や財産の状況から整理してもらえます。
債権者との交渉や裁判所への申立ても代わりに進めてもらえるため、精神的な負担も軽くなるでしょう。
期限のある手続きが多いため、迷った時点で相談しておくことが、選択肢を残す近道です。
個人再生と任意売却に関する悩みは「ベンナビ法律相談Q&A」で解決しよう
個人再生と任意売却は、家を売るタイミングや売却価格、代金の使い方によって、返済額や選べる手続きが大きく変わります。
早い段階で弁護士に相談することで、家を残す道があるかどうかから、売却後の手続きの選び方まで、具体的な選択肢が見えてきます。
とはいえ、「これって弁護士に相談すべきレベルの話なのか」判断がつかない、という方も多いでしょう。
ベンナビ法律相談Q&Aでは、質問を投稿すると、個人再生や不動産の問題を得意とする弁護士が無料で回答してくれます。
解決に向けた具体的な対処方法がわかるため、次に何をすべきかを判断しやすくなるでしょう。
まずは無料相談を活用し、自分の状況で何ができるのかを確認してみましょう。
個人再生と任意売却に関するよくある質問
さいごに、個人再生と任意売却についてよく寄せられる質問を紹介します。
任意売却ができないケースは?
住宅ローンの債権者が同意しない場合や、競売の開札日を過ぎた場合は任意売却ができません。
税金の滞納で差押えを受けている場合や、共有者の同意が得られない場合も、売却は難しいでしょう。
売り出し価格が相場より高すぎて、買主が見つからないケースもあります。
任意売却で売れなかったらどうなる?
期限までに買主が見つからなければ、家は競売にかけられます。
競売では市場の相場より低い価格で落札されることが多く、残るローンが増えやすいでしょう。
競売で残ったローンも、個人再生や自己破産の対象にできます。
個人再生中に住宅ローンの借り換えはできる?
個人再生の手続き中や返済中に、住宅ローンの借り換えをするのは現実的には難しいでしょう。
個人再生をすると信用情報機関に事故情報が登録され、一定期間は新たな借入れの審査に通りにくくなるためです。
個人再生で裁判所はどこまで調べる?
裁判所は、財産目録や家計の収支表、預金通帳の写しなどをもとに、収入・支出・財産の状況を確認します。
不動産を持っている場合や売却した場合は、査定書や売買契約書の提出を求められるのが一般的です。
求められる資料や期間は裁判所によって異なるため、弁護士の指示に沿って準備しましょう。
任意売却の費用は自分で用意する必要がある?
仲介手数料や抵当権を外すための費用は、売却代金の中から支払うことを債権者に認めてもらうのが一般的です。
そのため、売主が手元のお金から用意する必要は通常ありません。
引越し費用は、債権者との交渉によって売却代金から一部が認められることがあります。
任意売却や個人再生をすると家族や勤務先に知られる?
任意売却は通常の売却と同じ形で進むため、競売のように物件情報が公開されることはないでしょう。
個人再生は官報(国が発行する機関紙)に名前などが載りますが、一般の人が日常的に目にするものではありません。
ただし、勤務先からお金を借りている場合は、債権者である勤務先に裁判所などから通知が届く点に気をつけてください。
まとめ
個人再生と任意売却は併用できますが、家を売ると住宅ローン特則は使えません。
売却後に残ったローンは他の借金と同じく減額の対象になる一方、5,000万円要件や返済額の計算にも含まれるため注意しましょう。
売るタイミングが申立て前・手続き中・認可後のどこかによって、注意点も変わります。
家を残す道があるか、自己破産のほうが合っていないかも含めて、売る前に確認しておくことが重要です。
一人で抱え込まず、早めに弁護士へ相談することが、負担を軽くする近道です。