自己破産の弁護士の選び方は?費用相場や依頼を断られる理由も解説

「自己破産したいけど、どの弁護士に頼めばいいかわからない」
「お金がないのに、弁護士費用なんて払えるだろうか」
借金の返済に追われていると、次々と不安が浮かんでくるものです。
自己破産を依頼する弁護士は、解決実績が豊富か、弁護士費用の総額と内訳を明確に提示してくれるか、といったところで選ぶのがおすすめです。
ほかにも、分割払い・後払いに対応しているか、デメリットやリスクも説明してくれるかなどのポイントもあります。
本記事では、自己破産で失敗しない弁護士の選び方を中心に、費用の相場や手続きの流れ、断られたときの対処法まで解説します。
最後まで読めば、自分に合った依頼先を見極められるようになるため、参考にしてください。
- 自己破産を弁護士に依頼するべきケース
- 自己破産で失敗しない弁護士の選び方7つ
- 自己破産の弁護士選びでやってはいけない失敗パターン4つ
- 自己破産を弁護士に依頼する4つのメリット
- 自己破産を弁護士に依頼したときの費用総額は30万〜130万円
- 自己破産を弁護士に依頼したあとの手続きの流れ4ステップ
- 手持ち資金がなくても自己破産を弁護士に依頼する2つの方法
- 自己破産を弁護士に断られる主な理由4つ
- 弁護士に自己破産を断られたときの対処法3つ
- 自己破産は司法書士にも依頼できる?弁護士との違い
- 自己破産を弁護士に依頼して解決した事例
- 自己破産が得意な弁護士は「ベンナビ債務整理」で探そう
- 自己破産の弁護士選びに関するよくある質問
- さいごに|自己破産の弁護士選びに迷ったら、無料相談から始めよう
自己破産を弁護士に依頼するべきケース
自力での返済が難しく、督促によって精神的に追い詰められているなら、すぐに弁護士への相談・依頼を検討しましょう。
自己破産を弁護士に依頼すべきなのは、たとえば以下のようなケースです。
- 返済のために別の借金を繰り返している
- 貸金業者から裁判を起こされている
- 給与の差し押さえが迫っている
- 督促の連絡が続き、精神的に限界を感じている
弁護士に依頼すれば、弁護士が依頼を受けた旨を債権者に知らせる受任通知によって、貸金業者からの督促を止められます。
まだ依頼を迷っている段階でも問題ありません。
弁護士は、依頼者の状況に合った解決策を提示してくれます。
自己破産で失敗しない弁護士の選び方7つ
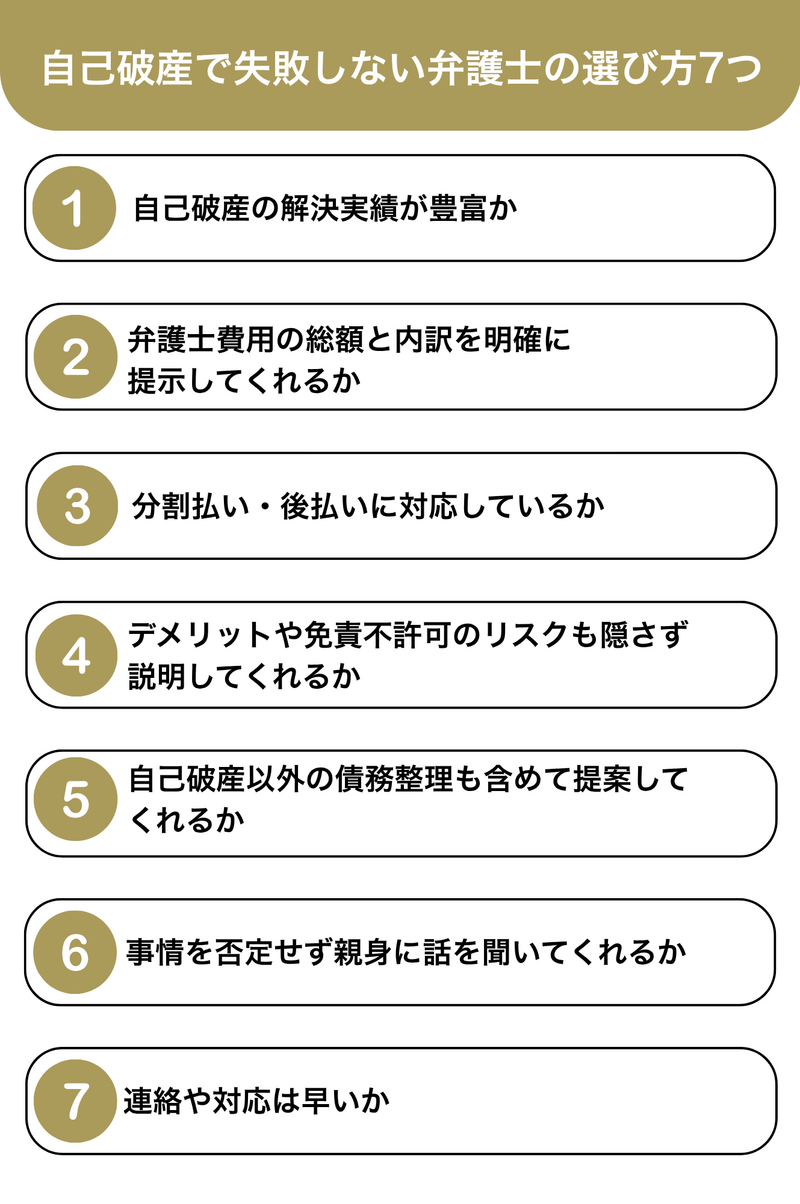
自己破産の手続きで失敗したくないなら、実績が豊富で、親身に対応してくれる弁護士を選びましょう。
ここでは、失敗しない弁護士選びのポイントを解説します。
1.自己破産の解決実績が豊富か
自己破産や債務整理の手続きに特化した、解決実績が豊富な事務所を選びましょう。
実績が豊富な弁護士は、裁判所ごとの運用ルールにも精通しています。
裁判所とのやり取りにも慣れているため、手続きをスムーズに進めてくれます。
実績を見極めるには、法律事務所の公式ホームページをチェックしてみてください。
解決事例が掲載されていたり、債務整理の専門ページが用意されていたりする事務所は、経験が豊富な傾向にあります。
特定の債権者だけに返済する偏頗弁済(へんぱべんさい)や、借金の理由が複雑なケースでも、実績のある弁護士なら適切な進め方を提案してくれます。
2.弁護士費用の総額と内訳を明確に提示してくれるか
相談の時点で弁護士費用の総額と内訳を伝えてくれる法律事務所なら、安心して依頼できます。
自己破産の費用は、着手金や報酬金などいくつかの項目に分かれており、費用によって支払うタイミングも異なります。
そのため、早い段階での費用全体の把握が重要です。
注意したいのは、費用の説明が曖昧な法律事務所です。
費用の全体像がつかめず、あとから追加請求をされてトラブルに発展するケースも考えられます。
相談の際に、費用全体の見積書を発行してくれる法律事務所なら、金額の食い違いが防げます。
3.分割払い・後払いに対応しているか
まとまった資金を用意できない場合は、費用の分割払い・後払いに対応している法律事務所への依頼がおすすめです。
分割払いや後払いに対応しているかどうかは、法律事務所によって異なります。
しかし、債務整理を得意としている事務所のなかには、支払方法の相談に乗ってくれるところも少なくありません。
分割払いを検討するなら、以下の点をチェックしてみてください。
- 分割払いは最大何回まで対応してもらえるか
- 月々の支払額はいくらになるか
- 契約時にまとまった初期費用が必要か
- 支払いのスタートはいつからか
また、無理のない返済計画を一緒に考えてくれるかどうかも、弁護士を見極めるうえで大切な要素です。
親身に向き合ってくれる弁護士なら、依頼後も安心して任せられるでしょう。
4.デメリットや免責不許可のリスクも隠さず説明してくれるか
メリットばかりではなく、自己破産をおこなうデメリットや免責不許可になるリスクなども伝えてくれる弁護士を選びましょう。
自己破産には、以下のようなデメリットがあります。
- 手続き中は特定の職業に就けなくなる
- 信用情報に傷がつく
- 一定以上の財産がある場合は処分される
- 官報に掲載される
- 保証人つきの借金がある場合は保証人に請求がいく
官報とは、国が発行する機関紙です。
弁護士や行政機関の担当者、金融機関などはチェックする可能性がありますが、一般の方が目にする機会はほとんどありません。
また、ギャンブルや浪費など、借金の原因によっては免責が認められないケースもあります。
リスクを正直に伝えたうえで、対策まで一緒に考えてくれる弁護士であれば信頼できるでしょう。
マイナス面まで事前に説明してくれるかどうかが、誠実さを見極めるポイントです。
5.自己破産以外の債務整理も含めて提案してくれるか
自己破産だけで進めず、依頼者の状況に合った解決策を提案してくれる弁護士を選ぶと失敗しにくいです。
借金問題の解決方法は、自己破産だけではありません。
収入や資産の状況によっては、任意整理や個人再生のほうが適している場合もあります。
| 自己破産 | 裁判所に申し立て、返済義務を免除してもらう手続き。原則全ての借金がゼロになる。 |
|---|---|
| 任意整理 | 裁判所を通さず、債権者と直接交渉して将来の利息をカットしてもらう手続き。残った元本を3〜5年で分割返済する。 |
| 個人再生 | 裁判所に申し立て、借金の元本を大幅に減らす手続き。減額後の借金を原則3年で返済する。 |
たとえば、整理する対象を選びたいなら任意整理、安定した収入があり住宅を残したいなら個人再生のほうが向いている可能性もあります。
複数の選択肢の中から、いかにデメリットが少なく、生活の立て直しにつながる方法を考えてくれるかどうかがポイントです。
6.事情を否定せず親身に話を聞いてくれるか
借金の理由を責めず、依頼者の不安に寄り添ってくれる弁護士を選びましょう。
自己破産の手続きには、数ヵ月から1年程度かかります。
また、何度も書類をやり取りしたり連絡を取り合ったりしなければなりません。
長い付き合いになるからこそ、弁護士とよい関係が築けるかどうかが重要です。
問い合わせや無料相談の際に弁護士の対応を見て、言いにくい事情も打ち明けられる相手かを見極めましょう。
7.連絡や対応は早いか
一日でも早く督促を止めたいなら、連絡や対応が早いかどうかも重要です。
依頼後すぐに動いてくれる法律事務所なら、即日で督促を止められる場合もあります。
また、あとの手続きもスムーズに進みやすいです。
反対に、対応が遅い事務所には注意が必要です。
連絡が滞ると手続き全体が長引き、書類の提出が遅れれば裁判所からの印象が悪くなるリスクもあります。
対応が早いかどうかは、無料相談を申し込んだ際にチェックしてみてください。
申込みの時点で対応が遅い場合は、依頼後も何かと待たされる可能性があります。
自己破産の弁護士選びでやってはいけない失敗パターン4つ
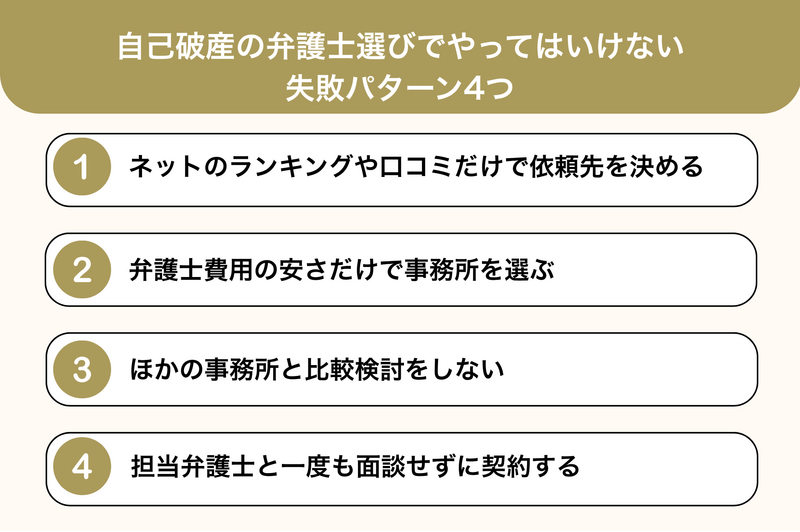
ネットの情報や費用の安さだけで弁護士を選ぶと、実力が伴わない法律事務所やサポートが薄い事務所にあたるおそれがあります。
本章では、弁護士選びで避けるべき失敗パターンを見ていきましょう。
1.ネットのランキングや口コミだけで依頼先を決める
ネット上のランキングや、匿名の口コミを鵜呑みにして依頼先を決めるのは危険です。
多くのランキングサイトは、広告を目的に作られているためです。
掲載順位が、必ずしも弁護士の実力を表しているとは限りません。
口コミも、あくまで個人の主観です。
「対応が良かった」という声があっても、自分が同じように感じるとは限りません。
ランキングや口コミは参考程度にし、最終的には自分で直接相談して信頼できるかを確かめましょう。
2.弁護士費用の安さだけで事務所を選ぶ
弁護士は、費用の安さだけで選ぶのは避けてください。
費用が極端に安い法律事務所は、サポートが不十分だったり、あとから追加費用が発生したりするおそれがあるためです。
いくら安くても、雑な対応しかしてもらえず手続きが進まないのであれば意味がありません。
大切なのは、価格とサポートのバランスです。
相場から大きく外れていない適正な費用で、手厚くサポートしてくれる事務所を選ぶのがおすすめです。
弁護士費用の相場は後述します。
3.ほかの事務所と比較検討をしない
複数の法律事務所を比較検討せず、最初に見つけた1社だけで即決するのは避けましょう。
比較対象がないと、費用や対応が適正かを正しく判断できないためです。
複数の事務所を比べれば、費用の妥当性や弁護士の対応の良し悪しが客観的に見えてきます。
おすすめは、最低でも2〜3社の無料相談を利用することです。
同じように借金状況を伝えて相見積もりを取れば、金額やサポート内容を比較しやすいでしょう。
4.担当弁護士と一度も面談せずに契約する
電話や事務職員とのやり取りだけで、担当弁護士本人と一度も面談しないまま契約するのも失敗しやすいパターンです。
自己破産などの債務整理では、受任する弁護士本人が依頼者と直接面談し、事情を聞き取ることが原則とされています(債務整理事件処理の規律を定める規程第3条)。
特段の事情があるときは、電話やメールでのヒアリングも認められています。
また、事務職員が話を聞くのはかまいませんが、あくまで補助的な位置づけです。
最終的には、弁護士本人が直接事情を確認しなければなりません。
弁護士本人と一度も会わず、電話やメールだけで完結させようとする法律事務所には注意しましょう。
弁護士が事情を把握していないと、自分のケースに合わない方針で手続きが進むおそれもあります。
自己破産を弁護士に依頼する4つのメリット
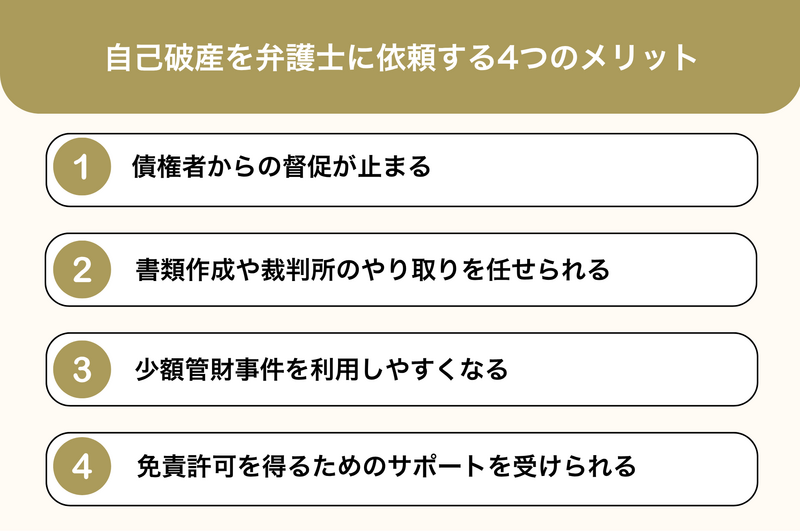
自己破産の手続きは、書類集めから裁判所とのやり取りまで、想像以上に複雑です。
法律の専門家である弁護士に任せれば、依頼者に代わってスムーズに進めてくれます。
ここでは、弁護士に依頼する4つのメリットを見ていきましょう。
1.債権者からの督促が止まる
弁護士に依頼すると、債権者からの督促や取り立てを止められます。
依頼を受けた弁護士が受任通知を発送すると、受け取った債権者は、正当な理由がない限り債務者に直接連絡できなくなるためです。
督促が止まれば、気持ちにも余裕が生まれます。
弁護士費用の積み立てや生活の立て直しに向けて、冷静に準備できるようになります。
督促や取り立てがつらいなら、ひとりで悩まず弁護士への依頼を検討してみてください。
2.書類作成や裁判所のやり取りを任せられる
依頼後は、申立書の作成や裁判所とのやり取りなどを弁護士に任せられます。
自己破産をおこなうには、家計の状況がわかる資料や借入れの経緯を示す書類など、膨大な書類が必要です。
専門知識がない状態で、全ての書類を不備なく準備するのは簡単ではありません。
弁護士は、裁判所や破産管財人との面談・連絡を代行してくれます。
専門的なやり取りも任せられるため、安心して手続きを進められます。
さらに、平日の日中に裁判所へ出向く手間を減らせる点もメリットです。
仕事を休まなければならないプレッシャーが減り、精神的な負担も軽減されます。
3.少額管財事件を利用しやすくなる
弁護士を代理人にすると、管財事件になった場合でも費用を抑えられる少額管財事件を利用できます。
少額管財事件は、財産や借入れの状況を弁護士が事前に調べたうえでおこなう手続きです。
弁護士からの申立てが条件であるため、個人や司法書士からの申立てでは利用できません。
通常の管財事件では裁判所に支払う予納金が50万円以上かかるのに対し、少額管財事件では20万円程度に抑えられるケースが一般的です。
また、通常の管財事件に比べて手続きにかかる期間も短くなるため、借金問題を早く解決できる可能性が高まります。
4.免責許可を得るためのサポートを受けられる
免責不許可事由に該当するケースでも、過払い金報酬弁護士のサポートがあれば免責が許可されやすくなります。
ギャンブルや浪費などが原因の借金は、自己破産をしても借金の返済が免除されない「免責不許可事由」にあたる可能性があります(破産法第252条第1項第4号)。
免責不許可事由に該当したからといって、必ずしも免責されないとは限りません。
しかし自分では、どのように説明すれば免責につながるか判断するのは難しいでしょう。
弁護士は、反省文の添削をしたり裁判官に事情を説明したりして、免責につながるよう働きかけてくれます。
また、経験豊富な弁護士なら、過去の事例や裁判所の運用に基づいて的確にアドバイスしてくれます。
免責不許可事由に該当する方こそ、あきらめずに弁護士に依頼するのがおすすめです。
自己破産を弁護士に依頼したときの費用総額は30万〜130万円
自己破産の手続きを弁護士に依頼した場合、弁護士費用と裁判所費用の2つの費用がかかります。
総額は、手続きの種類によって変わるため、下表を参考にしてください。
| 手続きの種類 | 費用相場(目安) | 内容 |
|---|---|---|
| 同時廃止事件 | 30万〜50万円 | めぼしい財産がない人向けの手続き。処分する財産がないため、破産手続きの開始と同時に手続きが終了する。 |
| 少額管財事件 | 50万〜80万円 | 管財事件だが、弁護士が代理人につく前提で、費用を抑えておこなえる手続き。 |
| 通常管財事件 | 80万〜130万円 | 財産が多い、事業を営んでいるなど、調査に手間がかかるケースでおこなわれる手続き。費用が高額になりやすく、期間も長くなる。 |
ここからは、費用の内訳について、弁護士費用・裁判所費用別に解説します。
弁護士費用の相場・内訳
自己破産にかかる弁護士費用は、30万〜80万円程度が目安です。
内訳は以下のとおりです。
| 項目 | 費用相場 |
|---|---|
| 着手金 | 30万〜60万円程度 |
| 報酬金 | 0〜30万円程度 |
| 日当・実費 | 2万〜15万円程度 |
金額は、依頼する法律事務所によって差があります。
複雑なケースであれば、相場より高くなる場合もあります。
費用は一括払いが基本ですが、借金問題を抱えている方の負担を考慮し、多くの事務所が分割払いに対応しています。
裁判所費用の相場・内訳
裁判所費用は、同時廃止事件なら2万円程度で済みますが、管財事件になると予納金として最低20万円以上を支払う必要があります。
裁判所費用は地域によって異なります。
下記では、東京地方裁判所の金額を表にまとめました。
実際の費用については、依頼する法律事務所や手続きする裁判所に確認しておきましょう。
| 項目 | 同時廃止事件 | 少額管財事件 | 通常管財事件 |
|---|---|---|---|
| 申立手数料 (収入印紙) |
1,500円 | ||
| 郵便切手代 | 4,950円 | ||
| 官報公告費 | 13,046円 | 20,397円 | |
| 予納金 | なし | 20万円〜 | |
予納金は、破産管財人に支払われる費用です。
同時廃止事件では破産管財人が選任されないためかかりません。
管財事件にかかる予納金は、最低20万円程度です。
通常管財事件では破産管財人の職務量が増えるため、20万〜50万円程度が必要になるケースもあります。
【参考元】郵便切手及び予納金一覧|東京地方裁判所
自己破産を弁護士に依頼したあとの手続きの流れ4ステップ
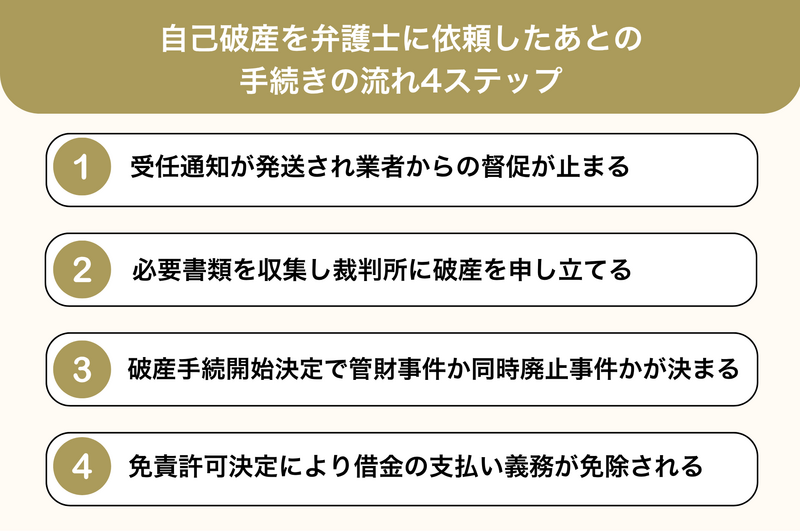
弁護士に依頼したあとは、弁護士が主導して手続きを進めてくれます。
弁護士に依頼してから免責許可が下りるまでは、半年から1年程度かかるのが一般的です。
しかし自分でやるべき作業は限られているため、大きな負担は感じにくいでしょう。
ここからは、4つのステップに分けて具体的な流れを解説します。
1.受任通知が発送され業者からの督促が止まる
弁護士と委任契約を結ぶと、即日または数日以内に各債権者へ受任通知が発送され、督促と返済がストップします。
受任通知とは、弁護士が正式に依頼を受けた旨を債権者に知らせる通知です。
通知を受け取った貸金業者は、正当な理由がない限り債務者への直接の取り立てが制限されます(貸金業法第21条)。
督促が止まれば、これまで負担に感じていた毎月の返済もいったんストップします。
気持ちと家計に余裕が生まれ、落ち着いて次の準備に進めるでしょう。
2.必要書類を収集し裁判所に破産を申し立てる
弁護士の指示に従って必要書類を集め、裁判所へ破産を申し立てます。
自己破産の手続きには、以下のような書類が必要です。
- 通帳のコピー
- 給与明細・源泉徴収票
- 加入している保険の証券
- 退職金見込額証明書
- 車検証
- 自宅の登記事項証明書・賃貸借契約書など
- 家計収支表
そのほか、申立書や陳述書、財産目録などは、弁護士がヒアリングや資料をもとに作成してくれます。
注意したいのが、虚偽の申告や財産隠しです。
発覚すれば弁護士からの信用を失うのはもちろん、免責が受けられなくなる可能性もあるため、ありのままを弁護士に伝えましょう。
必要書類の詳細については、以下の記事を参考にしてください。
【関連記事】自己破産の申立てに必要な書類一覧|作成方法や入手方法、コツなどを解説
3.破産手続開始決定で管財事件か同時廃止事件かが決まる
要件を満たしていれば破産手続開始決定が出され、同時廃止事件・少額管財事件・通常管財事件のいずれかに振り分けられます。
どの手続きになるかは、財産や免責不許可事由の有無、弁護士に依頼しているかどうかで変わってきます。
めぼしい財産がなければ、手続きがすぐに終了する同時廃止事件になりやすいです。
しかし、一定以上の財産がある場合や、免責不許可事由に該当するケースは管財事件になります。
管財事件になると、破産管財人が選任されます。
破産管財人とは、破産者の財産を調査したり換金したりする人です。
必要に応じて、債権者集会が開かれる場合もあります。
4.免責許可決定により借金の支払い義務が免除される
免責許可決定が下りて確定すれば、借金の支払義務が免除されます。
同時廃止事件の場合は、書面審査や一度の面談で終わるパターンが多く、比較的スムーズに免責が出やすい傾向にあります。
管財事件でも、過度な心配は不要です。
管財人の調査に誠実に協力し、反省文を提出するなどの対応をすることで、免責が認められるケースも少なくありません。
しかし、免責不許可事由の程度が重い場合など、免責が認められない場合もあります。
免責許可が下りなかったときは、決定に対して不服を申し立てたり、個人再生など別の方法に切り替えたりする方法があります。
また、免責が認められても、全ての支払い義務が消えるわけではない点に注意が必要です。
たとえば税金や社会保険料、養育費、罰金などは非免責債権と呼ばれ、免責後も支払い義務が残ります。
手持ち資金がなくても自己破産を弁護士に依頼する2つの方法
手元に現金がなくても、分割払いや後払い、法テラスの費用立替制度を利用すれば、自己破産の手続きを始められます。
本章では、お金がなくても弁護士に依頼できる2つの方法を解説します。
1.分割払いや後払いに対応している事務所に依頼する
弁護士費用の分割払いや後払いに対応している法律事務所に依頼すれば、手持ち資金がなくても手続きを始められます。
受任通知によって返済が止まっている間に、これまで借金返済に充てていたお金を弁護士費用の支払いに回せます。
分割払いは、債務整理を多く扱っている事務所ほど対応しているケースが多いです。
支払い回数や条件は事務所によって異なるため、無料相談の際に確認し、毎月いくらまでなら支払えるかを率直に伝えましょう。
2.法テラスの費用立替制度を利用する
収入や資産が一定の基準以下であれば、法テラスの民事法律扶助制度を利用できます。
法テラスは、法的トラブルを解決するために設立された国の機関です。
法律相談を無料で受けられるほか、弁護士費用を立て替えてもらえます。
利用には収入・資産の基準が定められています。
たとえば、東京都特別区・大阪市などの手取り月収と保有資産の基準は以下のとおりです。
| 家族の人数 | 収入基準(手取り月収) | 資産基準 |
|---|---|---|
| 1人 | 200,200円以下 | 180万円以下 |
| 2人 | 276,100円以下 | 250万円以下 |
| 3人 | 299,200円以下 | 270万円以下 |
| 4人 | 328,900円以下 | 300万円以下 |
※基準額は地域により異なり、家賃の支払いなどがある場合は一定額が控除されることがあります。
立て替えてもらった費用は、月々5,000円から1万円程度の分割払いで無理なく返済が可能です。
生活保護を受給している場合は、費用の返還が免除される可能性もあります。
ただし、立替制度には収入や資産の審査があり、結果が出るまでに時間がかかる場合があります。
また、法テラス経由で依頼すると、自分で弁護士を選べない点にも注意が必要です。
費用面が不安なら、無料相談の際に法テラスと契約している法律事務所かどうかを確認してみるとよいでしょう。
【参考元】弁護士・司法書士費用等の立替制度のご利用の流れ|日本司法支援センター法テラス
自己破産を弁護士に断られる主な理由4つ
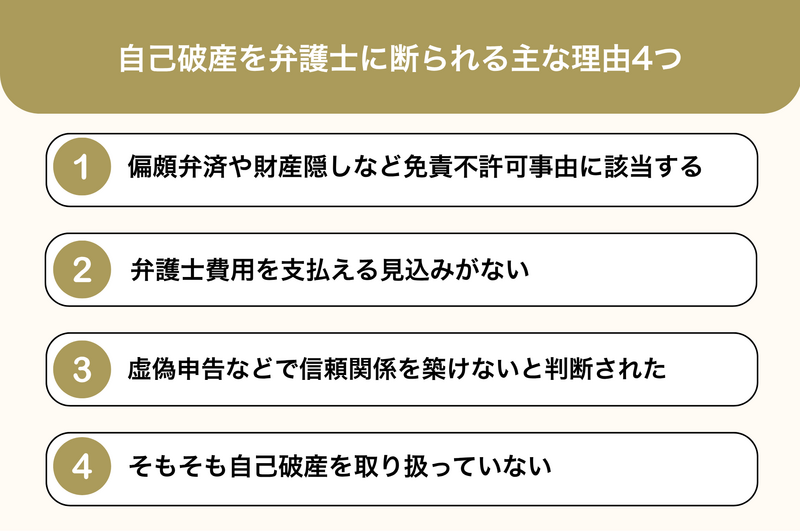
弁護士に自己破産の依頼を断られるケースには、大きく分けて4つの理由があります。
ここからは、弁護士に断られる主な理由について見ていきましょう。
ただし、一度断られたからといって、自己破産自体ができないとは限りません。
事情に合った別の事務所を探せば、引き受けてもらえる可能性はあります。
1.偏頗弁済や財産隠しなど免責不許可事由に該当する
特定の債権者だけに返済する偏頗(へんぱ)弁済や財産隠しなどの行為があった場合、依頼を断られる可能性があります。
偏頗弁済や財産隠しは、免責不許可事由にあたります。
管財事件になったり、免責そのものが下りなかったりするリスクが高まるため、弁護士も慎重にならざるを得ません。
ギャンブルや浪費が原因で借金をしたケースも注意が必要です。
程度によっては、引き受けをためらう弁護士もいるでしょう。
ただし、1ヵ所で断られても、別の法律事務所なら引き受けてくれる場合があるためあきらめる必要はありません。
免責不許可事由にあたる行為を反省し、包み隠さず話しましょう。
【関連記事】自己破産の免責不許可事由を11ケース全部解説!具体的な判断基準や該当時の対処法も
2.弁護士費用を支払える見込みがない
収入や資産がなく、毎月の費用を支払う見込みがまったくないと、受任を断られる可能性があります。
多くの場合、弁護士に動いてもらうためには着手金が必要です。
分割払いでも支払えないようでは、弁護士も動くに動けません。
無職で収入のめどが立たないようなケースなら、まず生活保護の受給を検討するのもひとつの方法です。
3.虚偽申告などで信頼関係を築けないと判断された
借金の総額や財産状況、借金の理由について嘘をついたり、都合の悪い事実を隠したりすると、依頼を断られる場合があります。
弁護士は、依頼者からの情報をもとに裁判所へ申立てをおこないます。
借金の総額については調査できますが、借金の理由や細かい事情については本人しか知り得ません。
事情を話すのに、抵抗を感じる方もいるでしょう。
しかし、弁護士には守秘義務があるため、周囲に情報を漏らされる心配はありません。
家族に言えない借金でも、弁護士には全て正直に打ち明けましょう。
4.そもそも自己破産を取り扱っていない
相談した法律事務所が債務整理以外の分野を専門としている場合、自己破産の依頼を引き受けてもらえないおそれがあります。
弁護士にも、得意・不得意があるためです。
全ての弁護士が、自己破産に精通しているわけではありません。
引き受けてくれたとしても、経験の浅い弁護士では手続きがスムーズにいかない可能性があります。
遠回りを避けるためにも、債務整理に注力している事務所に依頼するようにしましょう。
弁護士に自己破産を断られたときの対処法3つ
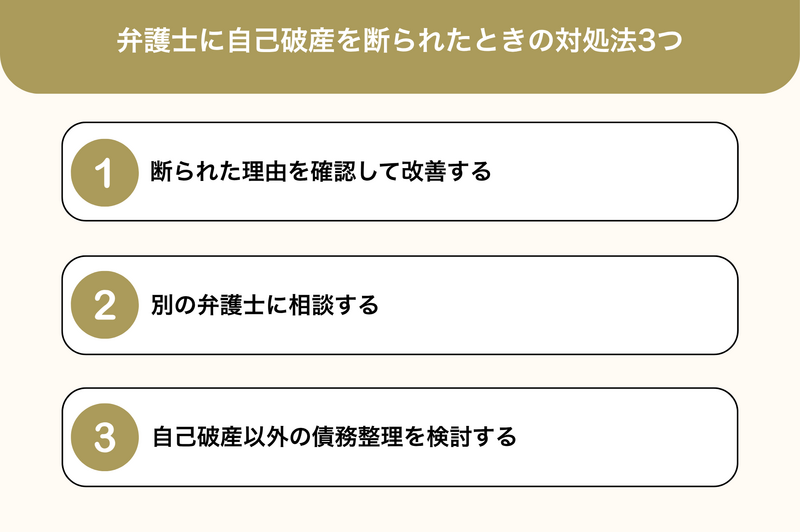
弁護士に依頼を断られても、別の方法や相談先を探せば借金問題を解決できる可能性があります。
ここでは、断られたときにとるべき対処法を解説します。
1.断られた理由を確認して改善する
まずは、なぜ断られたのかを弁護士に確認し、改善できる点があればすぐに直しましょう。
理由が費用の支払いにあるなら、親族に援助を頼んだり法テラスを利用したりすれば、依頼を受けてもらえるかもしれません。
資料の提出不足や連絡の遅れなど、自分の態度に原因があるなら、誠実に対応し直せば再検討してもらえる可能性があります。
理由をはっきりさせておくと、次の弁護士探しにも役立ちます。
同じ理由で断られないよう、準備を整えてから相談に臨みましょう。
2.別の弁護士に相談する
1ヵ所で断られても、債務整理に特化した別の法律事務所に相談すれば、引き受けてくれる可能性はあります。
弁護士によって、方針やスキルは異なるためです。
一度断られたからといって、不利な事実を隠したり嘘をついたりするのは避けましょう。
偏頗弁済やギャンブルなど、言いにくい事情があっても正直に伝えてください。
事情を隠して依頼すると、あとから発覚した際に再び断られるおそれがあります。
不利な事情を受け止めたうえで、戦略を立ててくれる弁護士を探しましょう。
3.自己破産以外の債務整理を検討する
免責不許可事由が極めて重大な場合などは、自己破産にこだわらず、個人再生や任意整理へ方針を切り替える方法もあります。
個人再生なら、借金の理由は問われません。
自己破産のように借金をゼロにはできませんが、どのような理由でつくった借金でも、元金を大きく減額できる可能性があります。
任意整理も、柔軟に使える方法です。
基本的に元金自体は減らないものの、特定の債権者だけを対象から外すなど、状況に合わせて利用できます。
自己破産が難しいと言われても、別の債務整理で解決できないか、弁護士に確認してみてください。
任意整理のメリット・デメリット、個人再生の基本については、以下の記事を参考にしてください。
【関連記事】
任意整理とは?メリット・デメリット・相談先・弁護士に相談する際の流れ
個人再生の流れは?手続きの期間・必要書類・失敗しないポイントを解説
自己破産は司法書士にも依頼できる?弁護士との違い
自己破産の手続きは司法書士にも依頼できますが、対応できる業務範囲に違いがあります。
司法書士ができるのは書類作成の代行であり、弁護士のように依頼者の代理人にはなれません。
自分で裁判所とのやり取りをおこなう必要があるため、依頼者の負担は大きくなります。
ただし、費用は弁護士より安くなる傾向にあります。
| 項目 | 弁護士 | 司法書士 |
|---|---|---|
| 業務範囲 | 全て対応可能 | 書類作成のみ |
| 裁判所への同席 | 可能 | 認定司法書士なら一部手続きが可能 |
| 費用の傾向 | やや高め | 安めだが、管財事件では割高になる可能性あり |
ここでは、それぞれの特徴を詳しく見ていきましょう。
弁護士は代理人として全ての手続きを任せられる
弁護士に依頼すると、申立書の作成や裁判所への申立てなど、手続きのほぼ全てを任せられます。
裁判官や破産管財人との面談の際も、弁護士が同席して必要に応じて代弁してくれるため精神的な負担が軽減されます。
また、金銭面のメリットも見逃せません。
費用の傾向としては司法書士より高めですが、少額管財事件を利用すれば予納金を抑えられる可能性があります。
負担を減らしながら手続きを進めたいなら、弁護士への依頼を検討するとよいでしょう。
司法書士は弁護士より費用は抑えられるが代理人になれない
司法書士に依頼すれば費用を抑えられる場合がありますが、裁判所での面談などには自分で対応する必要があります。
法務大臣の認定を受けた認定司法書士であれば、140万円以下の借金問題については代理人として対応できます。
ただし、地方裁判所でおこなう手続きについては代理権がありません。
そのため自己破産では、書類の作成や提出は依頼できても弁護士のような代理行為まではできません。
また、管財事件になったときの費用にも注意してください。
少額管財事件が利用できないため、予納金だけでも50万円程度かかる可能性があり、結果的に弁護士より高くつくリスクがあります。
借金総額や財産が少なく、管財事件になる可能性が低いケース以外は弁護士に依頼したほうがよいでしょう。
自己破産を弁護士に依頼して解決した事例
実際に弁護士へ依頼して免責を得た事例を見れば、自分のケースでも解決できそうかどうかを判断しやすくなります。
ここでは、借金額・原因・年代がそれぞれ異なる3つの事例を紹介します。
ただし、紹介する事例は個別の事情に基づくものです。
似たケースでも、同様の結果になるとは限らない点を念頭に置いておきましょう。
ギャンブルが原因の借金400万円が免責された事例
ギャンブルが原因の借金が免責されたケースです。
| 項目 | 詳細 |
|---|---|
| 依頼者 | 30代・男性・会社員 |
| 借金の原因 | ギャンブル・ショッピング |
| 借金総額 | 400万円(借入先6社) |
| 結果 | 400万円全額が免責 |
依頼前は、ギャンブルとショッピングでつくった借金がふくらんでいました。
返済のために借入れを繰り返し、借金総額は400万円、借入先は6社になっていました。
当初は、自力での返済を試みていたそうです。
ところが、コロナ禍で収入が減り、返済のめどが立たなくなって相談に至りました。
弁護士への依頼後、自己破産によって400万円の債務が全て免責されています。
借金の負担から解放され、家族とともに新たなスタートを切れました。
【参考元】借金400万→0円、ギャンブルが原因の30代会社員の自己破産体験談
生活費や学費が原因の借金800万円が免責された事例
生活費や学費が原因で借金がふくらんだケースです。
| 項目 | 詳細 |
|---|---|
| 依頼者 | 50代・女性・会社員 |
| 借金の原因 | 生活費・子どもの学費 |
| 借金総額 | 800万円(借入先7社) |
| 結果 | 800万円全額が免責 |
生活費や子どもの学費に充てるための借入れが積み重なり、借金は総額800万円、借入先は7社にのぼっていました。
借金を抱えていた期間は10年、月々の返済額は15万円です。
依頼者には800万円程度の退職金と、350万円程度の企業型確定拠出年金がありました。
自己破産では、一定額を超える財産は処分の対象になるのが原則です。
しかし弁護士のサポートにより、退職金のうち700万円程度と確定拠出年金の全額を手元に残したまま手続きを進められています。
最終的に免責許可決定を得て、800万円の借金全額が免責されました。
【参考元】借金800万→0円、教育費が原因の50代会社員の自己破産体験談
自動車や不動産のローンが原因の借金3,000万円が免責された事例
ローンによる高額な借金が免責されたケースです。
| 項目 | 詳細 |
|---|---|
| 依頼者 | 40代・男性・会社員 |
| 借金の原因 | 自動車ローン・不動産ローン |
| 借金総額 | 3,000万円(借入先10社) |
| 結果 | 3,000万円全額が免責 |
依頼前は、自動車ローンと不動産ローンによる借金がかさんでいました。
借入先は10社、月々の返済額は50万円以上にふくれ上がり、とても支払っていける金額ではありませんでした。
弁護士のサポートのもと、1ヵ月程度で準備を整えて破産を申し立て、破産財団への積立てもおこなっています。
最終的には免責が認められ、3,000万円の借金全額がゼロになっています。
【参考元】借金3000万→0円、自動車や不動産のローンが原因の40代会社員の自己破産体験談
自己破産が得意な弁護士は「ベンナビ債務整理」で探そう
自己破産が得意な弁護士は、借金問題に特化したポータルサイト「ベンナビ債務整理」で探しましょう。
地域や相談内容から法律事務所を絞り込み、複数の候補を一度に比較できるため、1社で即決する失敗を避けられます。
また、初回相談無料・分割払い対応・オンライン面談可など、条件での絞り込みも便利です。
各事務所の取扱分野や解決事例も確認できるため、自己破産の実績が豊富かを確認したうえで自分に合った事務所を探せます。
気になる事務所が見つかったら、無料相談から気軽に始めてみてください。
自己破産の弁護士選びに関するよくある質問
最後に、自己破産の弁護士選びに関するよくある質問に回答します。
無料相談ではどこまで相談できますか?
現在の借金総額や収入状況を伝えれば、自己破産が可能かどうかの見通しから費用の見積もりまで、無料で確認できます。
自己破産以外の債務整理の可能性も含めて、客観的なアドバイスをもらえます。
ただし、どこまで無料になるかが事務所によって異なる点に注意が必要です。
初回30分や60分までは無料でも、時間を過ぎると費用が発生する場合があります。
また、無料相談の範囲内では、実際に業務に着手してもらえない点にも注意しましょう。
業務が開始されるのは、正式に依頼してからです。
なお、相談したからといって、契約しなければならないわけではありません。
話を聞いてもらうだけでも問題ないため、まずは気軽に利用してみてください。
無料相談を受ける際は何を準備すればいいですか?
借金の借入先と金額の一覧、直近の収入がわかる下記のような資料を手元に用意しておくと、相談がスムーズに進みます。
- クレジットカードや消費者金融のカード
- 金銭消費貸借契約書
- 債権者から届いた督促状
- 給与明細
ただし、完璧に揃える必要はありません。
手元にあるものだけでも、大まかな状況さえわかれば、あとは弁護士がヒアリングしてくれます。
依頼後に弁護士から連絡がこない場合はどうすればいいですか?
依頼している弁護士から連絡がこないときは、法律事務所に問い合わせて手続きの進捗を確認しましょう。
連絡がないからといって、放置されているとは限りません。
必要書類の収集待ちや裁判所の審査待ちで、報告すべき進展が特にないだけというケースも考えられます。
ただし、何度問い合わせても返答がこないなど、対応に問題がある場合は注意が必要です。
弁護士会へ相談したり、解任を視野に入れたりといった対応も検討しましょう。
手続きの途中で弁護士を変更することはできますか?
弁護士との信頼関係が崩れてしまった場合、手続きの途中でも弁護士の解任や別の弁護士への変更が可能です。
ただし、すでに支払った着手金は、原則として返金されません。
新しい弁護士に依頼する際にも着手金が発生するため、二重払いになるリスクがあります。
さらに、時間のロスも生じます。
新しい弁護士を探す手間に加え、手続きが振り出しに戻ってしまう期間も見込んでおく必要があるでしょう。
安易に弁護士を変更すると、不利益のほうが大きくなるおそれがあります。
だからこそ、最初の弁護士選びが重要です。
2回目の自己破産でも弁護士に依頼できますか?
過去に自己破産をおこなっていても、弁護士への依頼は可能です。
ただし、前回の免責許可決定の確定日から7年を経過していない場合は、免責不許可事由に該当します。
1回目より難易度が高くなるため、依頼を断られる可能性がある点は念頭に置いておきましょう。
免責不許可事由に該当していても、裁判所の裁量によって免責が認められる可能性はあります。
しかし、2回目であれば裁判所の調査は慎重になり、管財事件として扱われやすくなります。
2回目の自己破産を依頼する際は、対応実績が豊富な弁護士を選ぶのがよいでしょう。
家族や勤務先に内緒で自己破産手続きを進められますか?
連絡を携帯電話のみに指定したり郵便物を局留めにしたりなど、周囲にバレないよう弁護士に配慮しながら進めてもらうことは可能です。
しかし、同居家族には書類集めの段階でバレる可能性があります。
自己破産をおこなう場合、家計の状況がわかる資料や家族の収入がわかる書類を集める必要があるためです。
同居家族には、正直に打ち明けて協力を仰ぐ方法も検討してみてください。
勤務先については、給与の差し押さえを受けたり、勤務先からの借入れや保証があったりした場合でなければ、原則として知られる心配はありません。
しかし、督促を放置すると差し押さえに発展するおそれがあるため、早めに弁護士へ相談しましょう。
自己破産で弁護士に辞任されたときはどうすればいいですか?
弁護士に辞任された場合は、速やかに別の弁護士を探して相談し直す必要があります。
辞任されると受任通知の効力が失われ、債権者からの督促や一括請求が再開するためです。
そのうえで、辞任の理由を振り返ってみましょう。
弁護士費用の滞納や虚偽の申告、連絡の無視などが辞任の原因になる場合があります。
同じ失敗を繰り返さないためにも、次の弁護士とは信頼関係を築けるようにしてください。
辞任されたあと、そのまま放置していると給与の差し押さえなど状況が悪化するおそれがあります。
一刻も早く新しい弁護士に依頼し直しましょう。
弁護士なしで自己破産の手続きをすることはできますか?
弁護士なしでも自己破産の申立ては可能ですが、手間やリスクを考えるとおすすめはできません。
自分で手続きをおこなうと、書類の作成から裁判所との専門的なやり取りまですべて対応しなければならず、大きな負担がかかるためです。
さらに、手続きの不備で免責が認められないリスクもあります。
借金問題をスムーズに解決したいなら、弁護士に依頼するのが安心です。
【関連記事】自己破産の手続きを自分で進めるには?注意すべきリスクと手続きのポイントなどを解説
さいごに|自己破産の弁護士選びに迷ったら、無料相談から始めよう
自己破産で失敗しないためには、解決実績が豊富で、事情を否定せず親身に話を聞いてくれる弁護士を選ぶことが大切です。
「お金がない」という理由から、相談をためらう方も珍しくありません。
しかし、放置している間にも督促は続き、一括請求や給与の差し押さえといった状況に発展するおそれがあります。
分割払いや後払いに対応している事務所を選んだり、法テラスの立替制度を利用したりすれば、まとまった資金がなくても弁護士への依頼が可能です。
まずは「ベンナビ債務整理」を活用し、無料相談をおこなっている法律事務所を複数比較してみてください。
信頼できる弁護士が見つかれば、借金問題の解決に向けて動き出せます。