時効援用は弁護士に依頼すべき?依頼するメリットや費用相場を解説

「昔の借金の督促が急に届いた。もう時効のはずだけど、どうすれば消せるんだろう」
「弁護士に頼むと高そう。自分でやったほうが安く済むんだろうか」
数年ぶりに届いた督促状を前に、不安を抱えていませんか。
時効援用は自分でもできますが、起算日の判断や通知の出し方を間違えるだけで、消えるはずだった借金が残る場合があります。手続きのミスを防ぎ、家族や職場に知られずに解決したいなら、弁護士に相談・依頼しましょう。
本記事では、時効の援用を弁護士に依頼すべき理由や費用相場、依頼後の流れを解説します。最後まで読めば、時効の援用は誰に依頼し、どのような手順で進めればよいかが判断できるようになります。
時効の援用とは?
時効の援用とは、借金の返済義務が時効で消滅した旨を債権者に伝える手続きです。
借金の時効期間は、銀行や消費者金融からの借入れであれば原則5年です。ただし、5年が過ぎた時点で自動的に借金が消えるわけではありません。債務者が援用の意思表示をしてはじめて、返済義務がなくなります(民法第145条)。
なお、期間が経過していても、途中で裁判を起こされたり借金の存在を認めたりした場合は、時効が更新されるため援用できません。
時効援用は弁護士に依頼するべき?
時効援用は、借金額や状況を問わず弁護士に依頼するのがおすすめです。時効援用は、ただ「時効になったので払いません」と伝えれば済む手続きではないためです。
まずは、取引履歴や信用情報をもとに時効期間が本当に過ぎているのか、起算日はいつなのかを見極めなければなりません。そして内容証明郵便を用いて、債権者に通知する必要があります。
誤った対応をとると、払わずに済むはずだった借金が残るケースもあるため注意が必要です。弁護士に依頼すれば、判断や手続きを全て任せられます。借金の金額にかかわらず対応できるうえ、債権者が裁判を起こした場合でも、そのまま代理人として進めてもらえます。
時効援用を自分で手続きして失敗する3つのリスク
時効援用は、自分でも手続き可能です。弁護士に依頼せず自分で進めれば、かかる費用を数千円程度に抑えられます。
ただし、法的知識がないまま手続きを進めると、時効期間のカウントが止まったりリセットされたりする場合があります。陥りやすい3つの失敗パターンを、順番に見ていきましょう。
1.時効成立前に援用通知を送付してしまう
時効成立前に援用通知を送付すると、債権者が「まだ回収できる債権がある」と気づく場合があります。
消滅時効の起算点は、最終返済日とは限りません。期限の利益喪失条項がある契約では、滞納した時点から進行する場合もあり、自己判断で行動すると起算日を見誤る可能性があります。
時効が完成する前に通知が届いても、援用の効力は得られません。むしろ業者は通知を逆手にとり、裁判を起こしてくるおそれがあります。
判決が確定すれば時効期間は10年に延びるため、自己判断で通知を送るのは避けるのが無難です(民法第169条第1項)。信用情報の開示請求や債権調査票の確認といった事前の調査は、弁護士などの専門家に任せましょう。
2.債務を承認してしまい時効が更新される
債権者からの督促電話に出て、支払いを約束したり一部を返済したりすると、進行していた時効がリセットされます(民法第152条第1項)。
債権者は、言葉巧みに時効を更新させようとします。「少しだけでも支払ってもらえませんか」と、少額の返済や分割払いの合意を引き出そうとするのが典型的な手口です。
注意したいのは、とっさに「もう少し待ってほしい」などと返すことです。支払う意思を示したとみなされ、債務の承認と判断される可能性があります。
時効の援用を検討しているなら、督促を受けてもその場で返答するのは避けましょう。まずは弁護士に相談し、時効が成立しているかを確認してもらうとよいでしょう。
3.内容証明郵便の内容や送付先にミスが生じる
内容証明郵便の内容に不備があったり送付先を間違えたりすると、時効援用の意思表示が法的に有効と認められないおそれがあります。
内容証明郵便とは、いつ・誰が・誰に対して・どのような文書を送付したかを、郵便局が証明してくれるサービスです。字数や行数など厳格な書式ルールがあり、慣れていない人が作成すると、記載漏れや形式ミスが起こりやすくなります。
さらに見落としやすいのが、送付先の問題です。借金の債権がすでに債権回収会社に譲渡されており、元の債権者に送っても効力が生じないケースもあります。
書類でミスをしないためにも、内容証明郵便の作成・送付は弁護士に任せましょう。正しい債権者を調べたうえで、有効な形で手続きを進めてくれます。
内容証明郵便の詳細については、以下の記事を参考にしてください。
【関連記事】【例文付き】内容証明郵便とは?効力・書き方・出し方をわかりやすく解説
時効援用の手続きを弁護士に依頼する5つのメリット
弁護士に依頼すれば、精神的な負担を減らしながら時効援用の手続きを進めてもらえます。訴訟に発展したときや、債務整理に切り替える必要が出てきたときなど、自力では対応が難しい場面でも任せられるのが心強いところです。
5つのメリットを詳しく見ていきましょう。
1.時効が成立しているか正確に判断してもらえる
弁護士は取引履歴や信用情報などをもとに、時効が成立しているかどうかを正確に判断してくれます。
消滅時効の期間は原則5年です。消費者金融やクレジットカード会社、信販会社といった貸金業者からの借入れは、借入時期を問わず5年で時効を迎えます(民法第166条第1項)。
ただし、2020年3月31日以前に個人間で貸し借りをした場合や、裁判で判決が確定した場合の時効は10年です。いつを起算点とするかの判断が難しく、自己判断では実際の時期とずれるケースもあります。
弁護士なら、信用情報の開示手続や債権調査票の取り寄せなどが可能です。正確な情報をそろえたうえで、時効が完成しているかを見極めてくれます。
2.手続きを全て任せられる
内容証明郵便の作成・発送から債権者とのやり取りまで、弁護士にまとめて一任できます。
時効を援用する場合、債権者からの問い合わせや反論への対応も必要です。消費者金融や債権回収会社などと自分でやり取りをしていくのは、精神的に大きな負担になるでしょう。
弁護士に依頼すれば、債権者との窓口が弁護士に一本化されるため、自分で直接やり取りする必要がなくなります。あとの実務をまるごと預けられるのが、弁護士に依頼する大きなメリットです。
3.訴訟に発展しても対応してもらえる
債権者が時効を認めず訴訟を提起しても、弁護士が代わりに裁判所に出廷してくれます。
時効援用通知を送ったあと、債権者が時効の未完成を主張し、裁判に発展するケースもゼロではありません。突然裁判所から訴状が届けば、誰でも不安になるでしょう。
弁護士なら、裁判手続を代理できます。本人が平日に裁判所へ出向いたり、慣れない書面を用意したりする手間も負担もありません。
過去に一度裁判を起こされていて、時効期間が10年に延びているような複雑なケースでも心配いりません。判決の内容や確定した時期を調べ、延長後の時効が完成していないかを見極めてくれます。
4.家族・職場に知られずに借金問題を解決しやすい
依頼後、弁護士が受任通知を送付すると債権者からの督促を止められるため、周囲に内緒で借金問題を解決しやすくなります。
同居する家族が郵便物を目にしたり、職場に電話が入ったりして借金が発覚する、というリスクを減らせる点はメリットです。
また、弁護士とのやり取りは、個人の携帯電話を指定するなど、プライバシーに配慮した方法を選べます。家族に知られたくない旨を伝えておけば、事務所名の入った郵便物を自宅に送らないなどの対応をしてくれる事務所もあります。
借金問題をひとりで抱え込むと、督促がいつ来るか、家族に気づかれないかと考えてしまい神経が休まりません。弁護士に任せれば、日常への影響を抑えながらスムーズに問題解決を目指せます。
5.時効が成立しない場合でも債務整理手続きに移行できる
時効が成立しない場合でも、弁護士に依頼していればそのまま任意整理や自己破産といった債務整理手続きに移行できます。
債務整理とは、借金の返済が難しくなったときに、法律に基づいて借金の負担を減らしたりなくしたりできる手続きです。たとえば時効が更新されており援用ができないケースでも、借金全額を返済せずに済む可能性があります。
債務整理は、収入や借金額によって適切な方法が異なりますが、弁護士であれば状況に応じて向いている方法を提案してくれます。時効を援用できない場合でも、借金問題を根本から解決できる点が弁護士の強みです。
債務整理の仕組みやデメリットについては、以下の記事を参考にしてください。
【関連記事】借金減額の仕組みを徹底解説!合法的に借金を減らせる4つの手続きとデメリット
時効援用を弁護士に依頼した場合の費用相場・内訳
時効援用を弁護士に依頼する際の費用相場は、1社あたり3万〜8万円程度です。分割払いに対応している事務所も多いため、まとまった資金がない場合は事前に支払い方法を確認するとよいでしょう。
ここでは、具体的な相場と内訳について解説します。
1社あたりの費用相場は3万〜8万円程度が目安
時効援用にかかる弁護士費用の相場は、債権者1社あたり3万〜8万円程度です。
ただし、料金体系は事務所によってさまざまです。着手金のみの定額制で完結する事務所もあれば、時効が成立したときに成功報酬が発生するパターンもあります。
着手金のみの定額制であれば借金額が多くても費用がふくらみにくいですが、成功報酬型の場合は、消滅した借金額に応じて報酬が発生します。そのため、借金の金額が大きいほど費用も高額になりがちです。
複数社に借金がある場合は、まとめて依頼するとセット割引が適用される事務所もあります。依頼前に見積もりをとり、総額を確認しておきましょう。
費用の内訳は相談料・着手金・成功報酬・実費の4種類
時効援用を弁護士に依頼する際にかかる費用は、以下のとおり4種類で構成されています。
| 費用の種類 | 概要 |
| 相談料 | 依頼前の相談にかかる費用。30分5,000円程度が一般的だが、無料としているケースも多い。 |
| 着手金 | 依頼時に支払う基本料金。弁護士が業務に着手するための費用で、通常は途中でキャンセルしても返還されない。 |
| 成功報酬 | 時効援用が成功したときに支払う費用。消滅した借金額の10%程度、数万円程度の定額制、成功報酬なしなど、事務所によって異なる。 |
| 実費 | 内容証明郵便の郵送代や、信用情報機関への開示請求費用など。数千円程度で、報酬とは別に必要になる。 |
上記のうち、総額を左右しやすいのが着手金と成功報酬です。相談料が無料で着手金のみの定額制なら、依頼前に総額を把握しやすくなります。
費用を抑えたい場合は、成功報酬の有無や実費の扱いも含めて、見積もりの段階で確認しておきましょう。
弁護士に依頼してから時効が成立するまでの流れ5ステップ
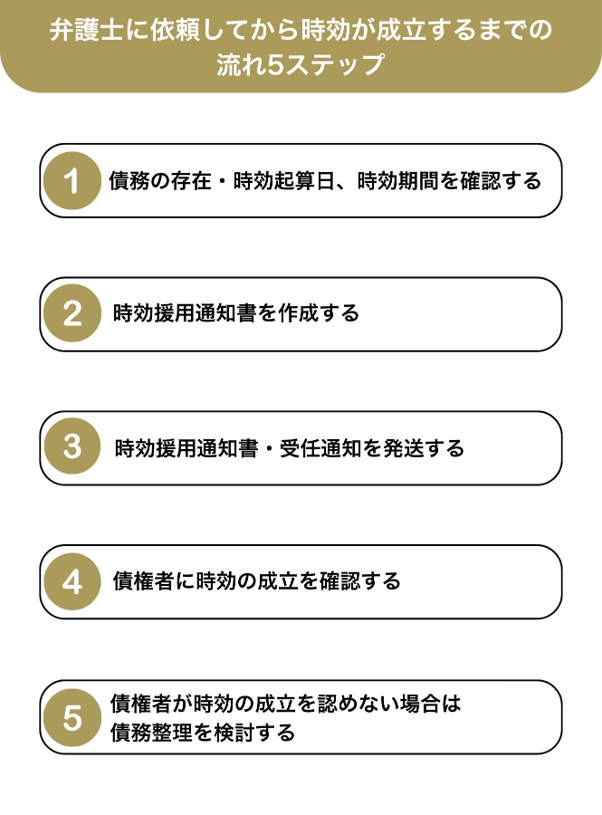
弁護士への相談から時効成立までは、早ければ2週間〜1ヵ月程度で完了します。
自力の場合は全て自分でおこなう必要がありますが、弁護士に依頼すれば、あとは弁護士が進めてくれます。
ここでは、具体的な5つのステップを時系列で見ていきましょう。
1.債務の存在・時効起算日、時効期間を確認する
まずは弁護士が、対象の借金が本当に時効にかかっているかを調査します。
時効が完成しているかどうかは、時効の進行が始まる起算日で決まります。起算日を自己判断で見誤ると、まだ時効が完成していないのに通知を送ってしまう失敗につながりかねません。
そこで弁護士は、JICCやCICといった信用情報機関に開示請求をおこない、最後の取引日を確認します。信用情報機関とは、個人のローンや借入れ、支払い状況といった信用情報を管理している機関です。
あわせて過去の裁判記録も調べ、すでに訴訟を起こされて時効が更新されていないかまでチェックします。
2.時効援用通知書を作成する
時効の成立が見込まれる場合、弁護士が時効援用通知書を作成します。
通知書には、以下の情報にくわえ、消滅時効の期間が経過している事実や消滅時効を援用する旨を記載します。
- 債権者名
- 債務者名・住所
- 債権の種類
- 契約日
- 最終返済日
- 借入残高
- 作成日
内容に誤りがあると、通知の効力が否定されかねません。弁護士が細心の注意を払い、法的に有効な形で仕上げてくれます。
3.時効援用通知書・受任通知を発送する
作成した通知書を、弁護士が債権者に対して発送します。債権者が「受け取っていない」と言い逃れするのを防ぐため、記録が公的に残る内容証明郵便を利用するのが一般的です。
同時に送られるのが、弁護士が依頼を受けた旨を知らせる受任通知です。受任通知を受け取った債権者は本人に直接督促できなくなり、電話や手紙による取立てがストップします。
借金を特定できる資料が手元にない場合は、先に受任通知だけを送るケースもあります。
4.債権者に時効の成立を確認する
通知書が届いたあと、債権者から反論がなければ無事に時効が成立します。
目安は、発送から1〜2週間程度です。裁判などの連絡が来なければ、時効援用は成功したと考えてよいでしょう。業者によっては、借金の残高がゼロになった事実を示す契約完了通知書などを送ってくるケースもあります。
5.債権者が時効の成立を認めない場合は債務整理を検討する
時効援用の通知を送っても、債権者が時効の成立を認めず、反論してくる場合があります。過去に返済の約束をしていた、すでに判決を取られていたなど、時効が更新されていたケースです。
債権者の反論が正当であれば、時効援用はできません。
ただし、手続きを任意整理や自己破産といった債務整理に切り替えて、借金の負担を減らす方向で動くことは可能です。弁護士のアドバイスを受けながら、どの手続きが適切かを検討しましょう。
時効援用での弁護士選びで失敗しない5つのポイント
費用に見合った結果を得るには、弁護士選びが重要です。法律事務所選びを間違えると、思わぬ追加費用が発生したり、対応が後回しにされたりする場合もあり得ます。
ここでは、無料相談の段階で確認しておきたい5つのポイントを解説します。
1.初回相談無料の法律事務所を選ぶ
自分に合った事務所を探せるよう、初回相談無料の法律事務所を選びましょう。
無料なら、費用を気にせず複数の事務所に相談し、弁護士との相性や説明のわかりやすさ、対応の速さなどを比較しながら依頼先を決められます。
なお、相談したからといって、必ず契約しなければならないわけではありません。依頼するかどうかは依頼人の自由であるため、まずは気軽に問い合わせてみましょう。
2.時効援用の解決実績が豊富な法律事務所を選ぶ
時効援用の解決実績が豊富な法律事務所を選びましょう。時効が成立するかどうかの判断には、専門知識と経験が欠かせないためです。
弁護士にも、それぞれ得意分野があります。たとえば離婚や相続をメインに扱う事務所では、手続きに慣れておらずスムーズに進まない可能性があります。
実績は、公式ホームページで確認しましょう。時効援用の特設ページがある事務所や、具体的な解決事例を公開している事務所は、それだけ数をこなしており信頼度が高いといえます。
解決実績が豊富な事務所であれば、複雑なケースでもノウハウを活かして適切に対応してくれるはずです。
3.費用の分割払い・後払いに対応している法律事務所を選ぶ
まとまった資金がなくても依頼できるよう、費用の分割払いや後払いに対応している法律事務所を選びましょう。
多くの法律事務所が借金問題を抱える依頼者の経済状況に配慮し、柔軟な支払い方法を用意しています。一括で払えないからといって、依頼をあきらめる必要はありません。
なかには、着手金ゼロで依頼できるところもあります。そのほか、法テラスと契約している事務所なら、費用を立て替えてもらい、月々5,000〜1万円ずつ返済していく制度も利用できます。
法テラスとは、国が設立した法的トラブルの総合相談窓口です。費用立替制度の利用方法については、以下の記事を参考にしてください。
【関連記事】法テラスとはどんな機関?無料法律相談や費用立替制度の利用方法なども解説
4.デメリットやリスクについても丁寧に説明してくれる法律事務所を選ぶ
時効が成立しなかった場合のリスクなど、不都合な事実も隠さず説明してくれるかどうかも、信頼できる法律事務所を見極めるひとつの目安です。
反対に、「絶対に成功します」などと言い切る弁護士には注意が必要です。都合のよいことばかり並べる事務所に依頼すると、あとあとトラブルに発展しかねません。
また、時効を援用できなかったときの対応まで確認しておきましょう。債務整理へどう切り替えるのか、切り替えた場合の追加費用はいくらかを、事前に明言してくれるところなら安心です。
5.成功報酬がかからない定額制の法律事務所を選ぶ
総額を安く抑えたいなら、成功報酬なしの定額制を採用している法律事務所を選ぶのがよいでしょう。着手金や実費のみで手続きを完結してくれる事務所なら、最初から最終的な費用がわかるため、あとで金額がふくらむ心配がありません。
注意したいのが、成功報酬型の料金設定です。消滅した借金額の10%に設定されている場合、借金額が200万円なら成功報酬金だけで20万円かかります。借金額が大きいほど、想定より高額になるおそれがあります。
契約前には、必ず見積もりをもらっておきましょう。追加請求の有無を事前に確認しておけば、あとから費用でもめずに済みます。
時効援用が得意な弁護士は「ベンナビ債務整理」で探そう
自分に合った弁護士を効率よく探すなら、ポータルサイト「ベンナビ債務整理」の利用がおすすめです。
全国の時効援用を得意とする法律事務所が登録されており、地域や条件で絞り込んで検索できます。以下のような希望条件での絞り込みも可能であるため、仕事や家庭の都合に合わせて無理なく相談先を選べます。
- 初回の面談相談無料
- 後払い可能
- 分割払い可能
- 休日相談可能
- オンライン相談可能
まずは、サイト経由で無料相談を申し込んでみましょう。
ベンナビ債務整理の解決事例
何年も放置していた借金でも、弁護士の介入によって短期間で解決に至るケースは少なくありません。
ここでは、具体的な2つの成功事例を紹介します。
時効を援用し80万円の借金がなくなった事例
3社からの借入れ80万円が、時効援用によってゼロになった事例です。
きっかけは、生活費を補うための借入れでした。数年後にはまったく支払えない状態に陥り、債権者からの督促におびえながら暮らす日々が続いていたそうです。
しかし、弁護士に依頼して調査したところ、全ての債権がすでに時効にかかっていると判明し、消滅時効の援用手続を進めました。
結果、80万円の借金はゼロになり、現在は穏やかな生活を取り戻しています。
【参考元】時効の援用をし、借金を消滅させた事例
720万円もの借金が時効援用によってゼロになった事例
過去の任意整理で対応が漏れていた1社の借金が、遅延損害金で720万円まで膨らんでいたものの、時効援用によってゼロになった事例です。
過去に任意整理をおこなった際、1社だけ処理が漏れたまま十数年が経過していました。借金の存在も忘れていたころ、身に覚えのない債権回収会社から突然720万円を一括請求されたそうです。
しかし、長年支払いをしていなかったため、時効援用の方針で手続きを進めました。弁護士が調査したところ、時効の成立が確認でき、720万円もの負債はゼロになっています。
【参考元】借金720万→0円、生活費補填が原因の50代会社員の任意整理体験談
時効援用を弁護士に依頼する際のよくある質問
さいごに、時効援用を弁護士に依頼する際によくある質問に回答します。
借金の詳細がわかる書類がなくても弁護士に相談できますか?
契約書や督促状などの資料が手元になくても、弁護士への相談や依頼は可能です。
弁護士は、信用情報機関への開示請求ができるためです。どこからいくら借りているのか、最後に取引したのはいつなのかを正確に調べてもらえます。
避けたいのは、相談前に借入れ状況を確認しようとして債権者と連絡をとることです。債務を認める内容の発言をすると時効がリセットされるおそれがあるため、まずは弁護士に相談しましょう。
弁護士に依頼した場合、時効援用は必ず成功しますか?
弁護士に依頼しても、時効の条件を満たしていなければ援用が失敗に終わる可能性があります。
時効援用ができるのは、時効期間が過ぎており、かつ時効が更新されていない場合です。時効期間は、消費者金融やクレジットカード会社からの借金なら原則5年、2020年3月31日以前の個人間の借金なら原則10年です。
途中で返済の約束をすると、時効期間はリセットされます。また、裁判を起こされて判決が確定すると時効期間が10年に延びるため、判決から10年経っていなければ援用できません。
ただし弁護士に依頼すれば、失敗のリスクは下がります。また、時効を援用できなくても、そのまま任意整理などほかの解決方法に切り替えられます。
時効援用は司法書士に依頼してもいいですか?
時効援用は司法書士でも対応できますが、借金額の上限なく対応でき、訴訟に発展しても一貫して任せられる弁護士への依頼が安心です。
弁護士と司法書士には、以下のような違いがあります。
| 項目 | 弁護士 | 司法書士 |
| 対応できる借金額 | 制限なし | 1社あたり140万円以下 |
| 訴訟になった場合 | 代理人になれる | 地方裁判所では代理人になれないため本人が出廷する必要あり |
| 費用 | 司法書士より高めになる傾向がある | 弁護士よりも安くなるケースもある |
司法書士は費用を抑えられる場合もありますが、借金額が140万円を超えたり訴訟に発展したりすると、途中で対応できなくなるリスクがあります。そのため、最初から弁護士に依頼しておけば無駄がありません。
時効を援用したら信用情報はすぐに回復しますか?
時効を援用しても、事故情報がすぐに消えるとは限りません。信用情報機関によって、以下のとおり扱いが異なります。
| 信用情報機関名 | 主な加盟先 | 時効援用後の扱い |
| JICC | 消費者金融・信販会社など | 時効成立後、原則として全ての事故情報が削除される |
| CIC | クレジットカード会社・信販会社など | 残高が0に訂正され、原則として5年後に削除される |
| KSC | 銀行・信用金庫など | 時効援用をするようなケースでは、すでに削除されている場合が多い |
事故情報が削除されたかどうかは、各信用情報機関に開示請求をすれば確認できます。今後ローンを組んだりクレジットカードを新規作成したりする予定があるなら、早めにチェックしておきましょう。
時効援用を弁護士に依頼するデメリットはありますか?
弁護士に依頼するデメリットは、費用がかかる点です。自分で手続きすれば実費だけで済みますが、弁護士に依頼すると1社あたり3万〜8万円程度の費用が発生します。
ただし、初回無料相談や分割払いに対応している事務所も多いため、費用の負担は抑えられるでしょう。何より、自分で手続きをして時効が更新されれば、消えるはずだった借金がそのまま残ってしまいます。
数万円の費用で失敗のリスクを避けられると考えれば、依頼する価値はあるはずです。
債権が債権回収会社に譲渡されると、時効は振り出しに戻りますか?
債権が債権回収会社に譲渡されても、時効は振り出しに戻りありません。債権譲渡は、時効の更新事由にあたらないためです。
時効が完成しているかどうかは、あくまでも元の債権者との取引を基準に判断します。最終取引から5年、または10年が経過していれば、請求の相手が債権回収会社でも時効を援用できる可能性があります。
ただし、債権回収会社に支払いの相談をすると、債務を承認したとみなされて援用できなくなるおそれがある点に注意が必要です。心当たりのない請求書が届いても、すぐに自分で対応するのは避けましょう。
さいごに|時効援用の手続きは弁護士への相談・依頼がおすすめ
時効援用は自分でもできる手続きです。しかし、債権者に支払いの約束をしてしまったり、時効完成前に連絡をとってしまったりすると、時効が更新されるおそれがあります。
弁護士に依頼すれば、時効が成立しているかを正確に調べたうえで、通知の作成から債権者とのやり取りまで任せられます。まとまった資金がなくても、分割払いや初回無料相談を活用すれば無理なく依頼できるでしょう。
時効を援用できない場合、任意整理や自己破産といった債務整理手続きに移行する方法もあります。過去の借金の督促で悩んでいるなら、一度「ベンナビ債務整理」から弁護士に相談してみてください。