借金を弁護士に相談するとどうなる?メリット・デメリットや費用相場を解説

「借金のことを弁護士に相談すると、どうなるの?」「相談したらすぐに債務整理をしなければならないの?」と不安に感じていませんか。
結論からいうと、弁護士へ相談したからといって、必ず依頼や債務整理をする必要はありません。
借金の状況を整理したうえで、自分に合った解決方法の提案を受けられるため、返済に不安を感じた段階で相談することが大切です。
本記事では、借金を弁護士に相談するとどうなるのかをはじめ、相談するメリット・デメリット、相談するタイミング、費用相場、弁護士の選び方までわかりやすく解説します。
借金問題を一人で抱え込まず、適切な解決方法を見つけたい方は、ぜひ参考にしてください。
借金問題を弁護士に相談・依頼するメリット4つ
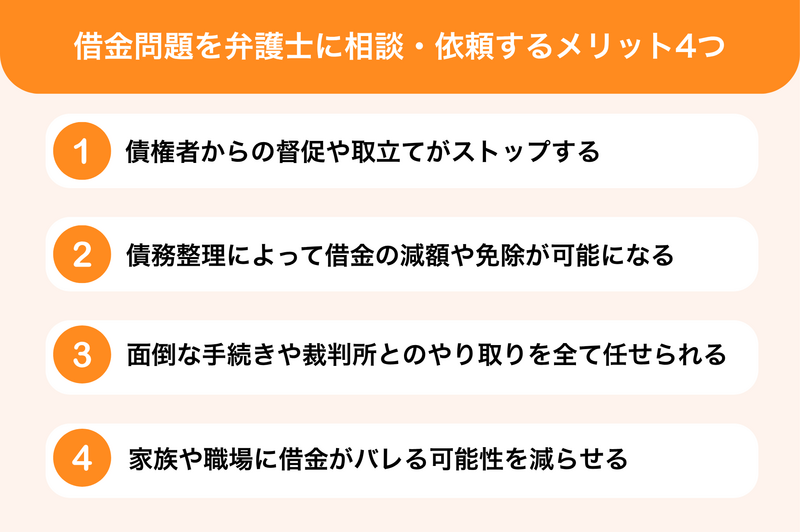
借金問題を弁護士に依頼した場合、上記のようなメリットがあります。
4つのメリットを、順番に見ていきましょう。
1.債権者からの督促や取立てがストップする
弁護士に依頼すると、早ければその日のうちに債権者からの督促や取立てが止まります。
依頼を受けた弁護士が債権者に受任通知を送付すると、以降は正当な理由なく本人への連絡や取立てができなくなるためです(貸金業法第21条第1項第9号)。
これまで頻繁にかかってきていた電話や、督促状もストップします。
督促に追われる状態から解放されると、精神的な余裕を取り戻せます。
「次はいつ督促が来るか」という不安がなくなり、落ち着いて今後を考えられるようになるでしょう。
2.債務整理によって借金の減額や免除が可能になる
弁護士に依頼すると、債務整理によって合法的に借金を減額したりゼロにしたりできる場合があります。
債務整理とは、借りたお金を返せなくなったときに、借金の負担を軽くするための法的な手続きです。
代表的な債務整理方法である任意整理・個人再生・自己破産の概要や特徴は以下のとおりです。
| 債務整理方法 | 概要 | 特徴 |
|---|---|---|
| 任意整理 | 債権者と直接交渉し、将来利息をカットする手続き。 | 裁判所を通さないため家族にバレにくい。ただし、元金自体は減額されない。 |
| 個人再生 | 裁判所を介して元金を大幅に減額する手続き。 | 住宅を残したまま整理できる場合がある。ただし、整理対象を選べない。 |
| 自己破産 | 裁判所の免責決定で返済義務が原則ゼロになる手続き。 | 借金の支払い義務が全て免除される。ただし、一定以上の価値がある財産は処分対象となる可能性がある。 |
どの方法が適しているかは、借金額や収入、残したい財産があるかどうかで変わります。
弁護士に相談・依頼すれば、状況に合った方法を判断してもらえます。
任意整理のメリット・デメリットや自己破産の流れについては、以下の記事を参考にしてください。
【関連記事】
任意整理とは?メリット・デメリット・相談先・弁護士に相談する際の流れ
個人再生とは?基本をわかりやすく解説
自己破産手続きの流れとは?適切な相談先についても紹介!
3.面倒な手続きや裁判所とのやり取りを全て任せられる
弁護士へ依頼すると、債権者との交渉をはじめ、必要書類の作成や裁判所とのやり取りなど、債務整理に伴う複雑な手続きを一任できます。
例えば任意整理では、個人で返済条件の見直しを交渉しても応じてもらえないケースがあります。
一方、弁護士が代理人として交渉することで、将来利息のカットや無理のない返済計画について合意できる可能性が高まります。
また、個人再生や自己破産は裁判所を通じておこなう手続きであり、多くの書類作成や専門知識が求められます。
慣れない手続きを一人で進めることは、大きな負担となるでしょう。
弁護士に依頼すれば、手続き全体をサポートしてもらえるため、裁判所へ出向く回数を減らせる場合もあります。
仕事や日常生活への影響をできるだけ抑えながら、スムーズに債務整理を進められる点もメリットです。
4.家族や職場に借金がバレる可能性を減らせる
弁護士へ相談・依頼することで、家族や職場に借金が知られるリスクを抑えられる可能性があります。
借金を滞納したまま返済が長期間滞り、裁判所での手続きを経て給与が差し押さえられると、勤務先に借金の存在を知られる可能性が高まります。
一方、弁護士へ依頼すると、受任通知が債権者へ送付されるため、原則として債権者から本人への督促は停止します。
その後の連絡や交渉は弁護士が窓口となるため、家族や職場に気付かれずに手続きを進めやすくなるでしょう。
また、弁護士には守秘義務があるため、相談内容や依頼した事実が本人の同意なく第三者へ伝えられることはありません。
周囲に知られず借金問題を解決したい方にとって、大きなメリットといえるでしょう。
借金問題を弁護士に相談・依頼するデメリットは費用面のみ
弁護士へ相談・依頼する主なデメリットは、費用が発生することです。
ただし、実際には多くの法律事務所が分割払いや後払いに対応しており、まとまった費用を用意できなくても依頼しやすいケースがほとんどです。
一方で、注意したいのは、弁護士へ依頼すること自体ではなく、債務整理をおこなうことで生活に一定の影響が生じる可能性がある点です。
例えば、任意整理・個人再生・自己破産をおこなうと、信用情報機関に事故情報が登録されるため、一定期間は新たな借入やクレジットカードの作成・利用、ローンの契約などが難しくなります。
とはいえ、返済を長期間滞納した場合も同様に事故情報が登録される可能性があることに変わりはありません。
そのため、返済が困難な状況であれば、問題を放置するよりも早めに弁護士へ相談し、自分に合った解決方法を検討したほうが、生活を立て直しやすいでしょう。
また、保証人が付いている借金を債務整理する場合は、保証人へ返済義務が移る点にも注意が必要です。
任意整理であれば保証人付きの借金を対象から外せるケースがありますが、個人再生や自己破産では原則として特定の借金だけを除外できません。
保証人への影響も踏まえ、事前に弁護士へ相談したうえで手続きを選択しましょう。
債務整理手続きを弁護士に依頼した場合の費用相場
弁護士費用の相場は、債務整理の種類によって異なります。
また、依頼する事務所によっても差が出ます。
任意整理・個人再生・自己破産の種類別に、それぞれの相場を見ていきましょう。
任意整理を弁護士に依頼した場合の費用相場
任意整理の弁護士費用は、債権者1社あたり5万円~15万円程度が相場です。
費用は借入先ごとに発生するため、社数が多いほど総額も上がります。
内訳は以下のとおりです。
| 相談料 | 1時間あたり無料〜1万円程度 |
|---|---|
| 着手金 | 1社あたり2万円~5万円程度 |
| 解決報酬金 | 1社あたり2万円以下 |
| 減額報酬金 | 減額分の10%以下 |
| 過払い金報酬 | 回収額の20%以下(訴訟によらない場合) |
| 送金代行手数料 | 1社あたり1,000円程度 |
| 実費 | 5,000〜1万円程度 |
着手金は結果にかかわらず発生し、和解できなくても基本的に返金できない点に注意が必要です。
ただし、任意整理は裁判所を通さないため、裁判所費用はかかりません。
弁護士費用だけで済むうえ、個人再生や自己破産に比べてシンプルな手続きであるため、費用を抑えやすい方法といえます。
任意整理の費用相場については、以下の記事を参考にしてください。
【関連記事】任意整理の費用相場はいくら?安く抑える方法や払えないときの対処法を解説
個人再生を弁護士に依頼した場合の費用相場
個人再生は、弁護士費用のほかにも裁判所費用がかかります。
弁護士費用の相場は50万円~80万円程度です。
弁護士費用の内訳は以下のとおりです。
| 相談料 | 1時間あたり無料〜1万円程度 |
|---|---|
| 着手金 | 20万円~50万円程度 |
| 報酬金 | 30万円~40万円程度 |
| 実費 | 3万円~5万円程度 |
裁判所費用は申立手数料や官報公告費などで2万円~3万円程度かかります。
個人再生委員が選任された場合は、報酬としてさらに15万円~25万円程度が必要です。
個人再生委員とは、申立人の財産や収入を調査したり、計画どおりに返済できるかを確認する履行テストを監督したりする人です。
個人再生委員が選任されるかどうかは、裁判所の運用によって異なります。
弁護士が代理人につくと選任しない裁判所もあるほか、弁護士に依頼することでかえって費用を抑えられるケースもあります。
自己破産を弁護士に依頼した場合の費用相場
自己破産は、手続きの種類によって費用が変わります。
弁護士に依頼した場合の総額の目安は以下のとおりです。
| 手続きの種類 | 総額の目安 | 概要 |
|---|---|---|
| 同時廃止事件 | 30万円~50万円程度 | 目立った財産がなく、免責不許可事由も問題にならない場合に適用される手続き。破産管財人が選任されないため、比較的費用を抑えられる。 |
| 少額管財事件 | 50万円~80万円程度 | 家や車などの財産がある場合や、免責不許可事由の疑いがある場合の手続き。予納金20万円程度が必要で、弁護士への依頼が前提。 |
| 通常管財事件 | 80万円~130万円程度 | 高額な資産がある場合や、債権者数・債務総額が多い場合の手続き。20万円~50万円程度の予納金を納める必要がある。 |
弁護士費用の内訳は以下のとおりです。
| 項目 | 費用相場 |
|---|---|
| 着手金 | 30万円~60万円程度 |
| 報酬金 | 0〜30万円程度 |
| 日当・実費 | 2万円~15万円程度 |
裁判所費用は、同時廃止事件で2万円程度、管財事件では予納金として最低20万円以上が必要です。
地域によって異なるため、詳しくは管轄の裁判所に確認しましょう。
自己破産の費用相場については、以下の記事も参考にしてください。
【関連記事】自己破産の費用相場はどのくらい?払えないときの対処法も詳しく解説
手元にお金がないときに弁護士に相談・依頼する方法3つ
手持ちの現金がなくても、工夫次第では弁護士に相談・依頼できる可能性があります。
ここでは、手元にお金がないときに弁護士に相談・依頼する方法を3つ紹介します。
1.無料相談を実施している法律事務所を利用する
弁護士費用が不安な方は、初回無料相談を実施している法律事務所を利用しましょう。
費用をかけずに借金の状況や解決方法について相談できます。
無料相談では、どの債務整理が適しているかや、借金がどの程度減額できる可能性があるか、依頼した場合の費用総額などを説明してもらえるため、依頼前に必要な費用の目安を把握できます。
また、法律事務所によって費用体系や対応方針は異なります。
複数の事務所で無料相談を受け、費用だけでなく説明のわかりやすさや相談のしやすさも比較したうえで、自分に合った事務所を選ぶと安心です。
2.分割払いや後払いに対応している法律事務所を選ぶ
まとまった費用を用意できない場合は、分割払いや後払いに対応している法律事務所を選ぶのも有効です。
弁護士が受任通知を債権者へ送付すると、原則として債権者から本人への督促や返済請求は停止します。
その間は、これまで返済に充てていたお金を弁護士費用に充てられるため、無理なく支払えるケースも少なくありません。
ただし、支払回数や毎月の支払額、利用条件は法律事務所によって異なります。
契約前に費用総額や支払スケジュールを確認し、無理なく支払えるかを確認しておきましょう。
3.法テラスの費用立替制度を利用する
収入や資産が一定の基準を満たす場合は、法テラス(日本司法支援センター)の民事法律扶助制度を利用できる可能性があります。
法テラスでは、無料法律相談のほか、弁護士や司法書士へ依頼する際に必要な費用を立て替える制度を利用できます。
立て替えられた費用は、原則として毎月5,000円〜1万円程度の分割で返済するため、まとまった資金がなくても依頼しやすい点がメリットです。
また、生活保護を受給している方などは、一定の条件を満たすことで立替金の返済が猶予・免除される場合もあります。
利用条件は収入や資産状況によって異なるため、対象となるか事前に確認しておきましょう。
法テラスの利用方法については、以下の記事で詳しく解説しています。
【関連記事】法テラスとはどんな機関?無料法律相談や費用立替制度の利用方法なども解説
借金問題を得意とする弁護士を選ぶ5つのポイント
借金問題を適切に解決するには、債務整理の実績が豊富な弁護士を選ぶことが欠かせません。
弁護士にも、得意・不得意な分野があります。
だからこそ、借金問題に強い事務所をしっかり見極める必要があります。
弁護士選びで失敗しないために確認したい、5つのポイントをそれぞれ見ていきましょう。
1.債務整理や借金問題の解決実績は豊富か
まずチェックしたいのが、公式ホームページに過去の解決事例や実績数が明記されているかどうかです。
実績が豊富な弁護士は、債権者ごとの特徴や裁判所の運用基準を熟知しています。
そのため、交渉を有利に進めてくれる可能性が高まります。
借金額や借入先など、自分の状況と似た事例の解決実績があればさらに安心です。
債務整理の特設サイトや専門部署を設けている事務所は、借金問題に注力していると考えられるためチェックしておきましょう。
2.費用体系が明確に提示されているか
相談時の説明や公式ホームページで、着手金・報酬金・実費といった料金体系がわかりやすく示されているか確認しましょう。
大切なのは、あとから追加費用を請求されるトラブルを防ぐことです。
事前に総額の見積もりを出してくれる事務所なら、追加請求の心配なく任せられます。
無料相談の際は、支払い方法についても質問しておきましょう。
毎月の支払い金額や支払い回数を確認しておけば、依頼後に支払いが滞る事態を防げます。
3.事務所の雰囲気や弁護士との相性はよいか
事務所の雰囲気や弁護士との相性も、事務所選びで重視したいポイントです。
債務整理の手続きは、長ければ数年かかることもあります。
長い付き合いになるからこそ、相性は大切にしたい要素だといえるでしょう。
無料相談の際は、以下の項目をチェックしてみてください。
- 高圧的な態度をとらず、親身に話を聞いてくれるか
- 専門用語を極力使わず、わかりやすく説明してくれるか
- こちらの質問に嫌な顔をせず答えてくれるか
- 質問しやすい雰囲気か
無料相談の段階で「話しにくい」「信頼できない」と感じたら、無理に契約する必要はありません。
遠慮せず、別の事務所への相談も検討しましょう。
4.返信や対応は早いか
返信や対応の早さも、事務所選びで重視したいことのひとつです。
問い合わせへのレスポンスが早い事務所は、その後の手続きもスムーズに進む可能性が高いためです。
反対に、はじめから対応が遅い事務所だと、依頼後も放置されたり手続き完了までに時間がかかったりするおそれがあります。
特に、受任通知の発送が遅れると、そのぶん督促が長引いてしまいます。
無料相談の申込みや質問への返信が、数日経っても返ってこないような事務所は避けるのが無難です。
5.債務整理のデメリットやリスクまで説明してくれるか
いい面だけでなく、ブラックリスト入りや財産を手放さなければならないリスクまで、包み隠さず説明してくれる弁護士を選びましょう。
いいことばかりを言う弁護士は、一見頼りになるように見えます。
しかし、借金問題に限らず、何事も確実に成功するとは限りません。
また、ほかの債務整理方法について説明せず、依頼者が希望した手続きを言われるまま進める弁護士にも注意が必要です。
依頼者の状況を考慮せず、事務所の都合を優先しているおそれがあります。
依頼者の状況を客観的に見て、それぞれの解決策のメリット・デメリットを提示してくれるのが信頼できる弁護士です。
「絶対に借金がゼロになる」といった過剰な断定をする弁護士は避け、誠実な姿勢かどうかを見極めましょう。
弁護士に借金相談をしてから解決するまでの手順
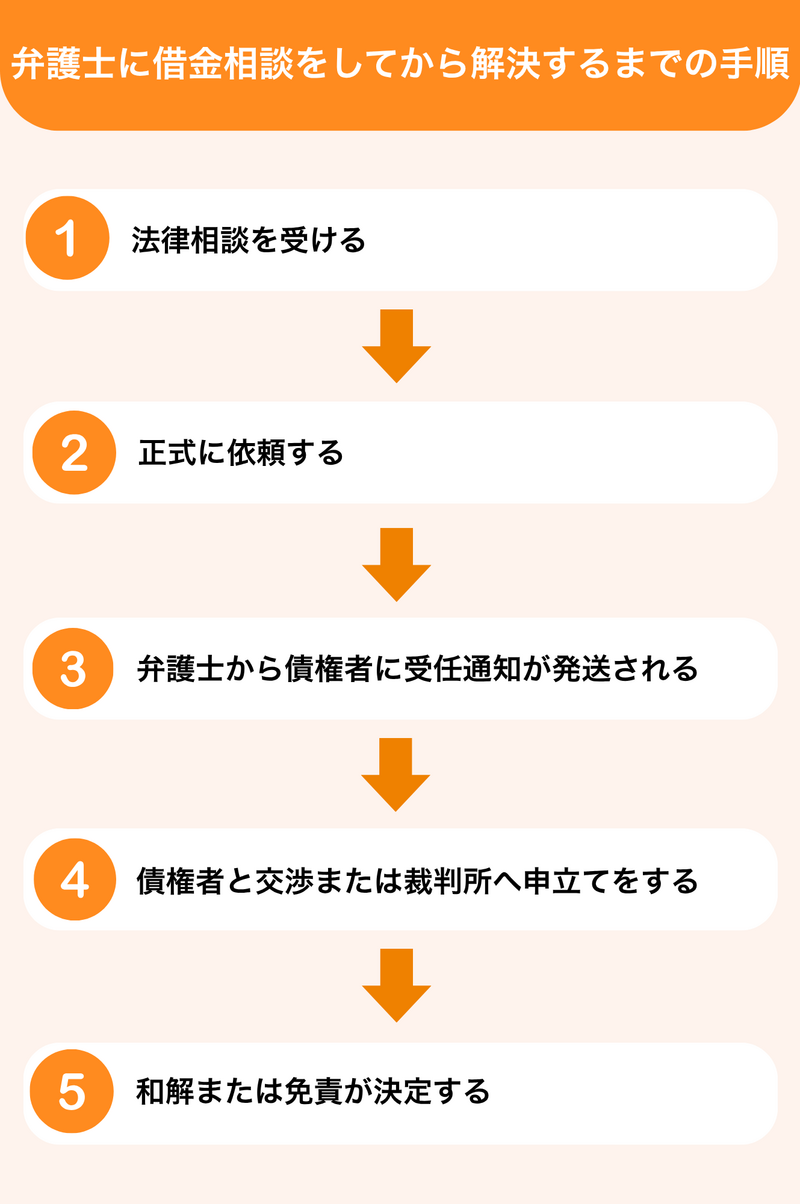
相談から解決までは、基本的に5つのステップで進みます。
あらかじめ流れをつかんでおけば、不安なく手続きを進められます。
それぞれのステップを、具体的に見ていきましょう。
1. 法律相談を受ける
まずは電話やメールで問い合わせ、法律相談を予約します。
相談では、以下の情報を正確に伝えましょう。
- 借金の総額
- 借入先
- 現在の収入
- 家計の状況
話したくないこともあるかもしれませんが、ありのままを話すことで、弁護士も的確に提案しやすくなります。
借入先がわかるカードや明細、収入証明書などを準備しておくとスムーズです。
手元に資料がなくても相談はできますが、あればより具体的なアドバイスをもらえます。
2.正式に依頼する
提案された解決策や費用に納得できたら、弁護士と委任契約を結びます。
契約の際に必要なのは、本人確認書類や印鑑です。
印鑑は、認印で問題ありません。
あらかじめ用意しておくと、当日の手続きがスムーズに進みます。
契約時には、着手金の支払いが発生するのが一般的です。
着手金は、弁護士が業務を開始する前に必要な費用をいい、基本的には、一度支払ったら結果にかかわらず返還されません。
着手金や報酬金の割合、支払い方法などは契約書に記載されるため、内容を確認したうえで署名しましょう。
手元にお金がない場合は、その旨を弁護士に伝えてください。
分割払いや後払いなど、無理のない支払い方法を提案してもらえるはずです。
3. 弁護士から債権者に受任通知が発送される
正式に依頼すると、弁護士が債権者に対して受任通知を発送します。
受任通知とは、弁護士が依頼を受けた旨を知らせる書面です。
早ければ即日、遅くとも1週間程度で送付されるでしょう。
受任通知を受け取った貸金業者は、債務者に対して正当な理由なく直接取立てができなくなります。
そのため、これまで頻繁に届いていた督促も、通知が届いた時点で止まります。
ポイントは、債権者への支払いもいったんストップする点です。
返済が止まっている間に弁護士費用を積み立てたり、生活を立て直したりといったことが可能です。
受任通知発送後、債権者からの連絡には全て弁護士が対応します。
自分で対応する必要がなくなるため、精神的な負担も軽くなります。
4. 債権者と交渉または裁判所へ申立てをする
受任通知発送後は、債務整理の種類に応じて弁護士が具体的な手続きを進めます。
各債務整理の手続きごとの流れは、以下のとおりです。
| 任意整理 | 1.債権者に取引履歴を請求する 2.引き直し計算で借金額を確定する 3.返済額を決定する 4.債権者と交渉する |
|---|---|
| 個人再生 | 1.債権調査・引き直し計算をおこなう 2.申立書類を作成する 3.裁判所に申し立てる 4.個人再生委員の選任・履行テストがおこなわれる(裁判所による) |
| 自己破産 | 1.債権調査・引き直し計算をおこなう 2.申立書類を作成する 3.裁判所に申し立てる 4.同時廃止事件か管財事件に振り分けられる |
任意整理では、全債権者の取引履歴が揃うまで借金の総額が確定しません。
総額が判明したあと、収入や支出の状況を踏まえて毎月返済できる金額を割り出し、依頼者の了承を得たうえで各債権者に提案します。
個人再生や自己破産の申立書類は、借入先や財産の状況について依頼者から詳しく聞き取ったうえで弁護士が作成します。
準備には数ヵ月かかることもあり、手続きが完了するまでに1年程度要するケースもある点に注意が必要です。
5. 和解または免責が決定する
手続きが完了すると、借金の減額または免除が確定します。
手続きごとの違いは、以下のとおりです。
| 任意整理 | 債権者と支払総額や毎月の返済額について合意できたら、和解書を作成する。以降は、和解書に記載された内容にもとづいて返済を進める。 |
|---|---|
| 個人再生 | 裁判所から再生計画の認可を受けたあと、計画にもとづいた返済がスタートする。 |
| 自己破産 | 裁判所から免責許可決定が出れば、借金の支払い義務がなくなる。ただし、税金や養育費など一部の債権は免責されない。 |
任意整理については、必ずしも希望どおりの条件で和解できるとは限りません。
債権者によっては、長期の分割払いや将来利息の免除に応じないケースもあります。
債権者が和解に応じない場合は、個人再生や自己破産など別の方法も含めて、あらためて弁護士と相談します。
なお、和解後や認可後の返済が2回以上遅れると、一括請求を求められるおそれがある点に注意が必要です。
借金の弁護士相談に関するよくある質問
最後に、借金の弁護士相談に関するよくある質問に回答します。
借金の総額が正確にわからなくても依頼できますか?
正確な借金額がわからなくても、問題なく依頼できます。
弁護士が各債権者から取引履歴を取り寄せ、正確な借金額を確定させたうえで手続きを進めてくれるためです。
取引履歴をもとに利息を計算し直すと、借金が想定より減ったり、払いすぎた利息を指す過払い金が見つかったりすることがあります。
総額がわからず不安な状態なら、早めの相談がおすすめです。
まずは無料相談で、おおよその借入先や状況を伝えるところから始めてみましょう。
過払い金とは何ですか?自分にもありますか?
過払い金とは、過去に貸金業者に払いすぎた利息のことで、本来払う必要のなかったお金です。
発生する可能性があるのは、グレーゾーン金利が廃止される2010年より前に、利息制限法の上限を超えた金利で借りていたケースです。
目安として、2010年以前から長期間キャッシングやカードローンを利用していた方は、過払い金が発生している可能性があります。
ただし、貸金業者が金利を引き下げた時期によっても変わるため、正確には調査が必要です。
心当たりがあれば、無料相談の際に聞いてみるとよいでしょう。
相談したら必ず依頼しないといけませんか?
無料相談を利用したからといって、必ずしも依頼する必要はありません。
弁護士の見解や費用の見積もりを持ち帰り、冷静に検討して決めるのが一般的です。
複数の事務所に相談して、比較するのもおすすめです。
方針や費用を見比べれば、より自分に合った弁護士が見つかるでしょう。
無理に契約を急がせる事務所は避けるのが無難です。
本当に信頼できると感じた弁護士に依頼しましょう。
債務整理の相談は弁護士ではなく司法書士にしてもいいですか?
法務大臣の認定を受けた認定司法書士になら債務整理の相談が可能ですが、対応できる範囲に制限があります。
任意整理で司法書士が代理人として交渉できるのは、1社あたりの借金額が140万円以下のケースです。
140万円を超える借金は、司法書士では代理交渉ができません。
また、個人再生や自己破産といった裁判所を通す手続きでは、司法書士は金額にかかわらず代理人になれません。
できるのは、申立書などの書類作成や提出、補正対応までです。
裁判所への出頭は本人がおこなう必要があり、司法書士では同席もできません。
借金額が大きい場合や、個人再生・自己破産を見据えている場合は、制限なく代理できる弁護士に依頼するほうが安心です。
さいごに|借金問題で困ったときは弁護士の無料相談を利用しよう
借金問題は、ひとりで悩んでいても解決しません。
むしろ、滞納が続けば督促が職場に及んだり、給与を差し押さえられたりするおそれもあるため、弁護士への早めの相談が大切です。
弁護士に依頼すれば、受任通知の発送によって督促が止まります。
そのうえで、任意整理・個人再生・自己破産のなかから、状況に合った方法を提案してもらえます。
まとまった費用がない場合でも、依頼を諦める必要はありません。
初回無料相談を実施している事務所や、分割払い・後払いに対応している事務所も多数存在します。
収入や資産が一定基準以下なら、法テラスの費用立替制度も利用できます。
まずは、債務整理の実績がある法律事務所の無料相談を利用してみてください。