借金を返せないとどうなる?放置するリスクと6つの対処法・債務整理を解説

借金を返せないまま滞納を続けると、遅延損害金や督促に始まり、最終的には給与・預金などを差し押さえられる可能性があります。ただし、返済が苦しくなった時点で適切に動けば、一括請求や差し押さえを避けられる余地はあります。
本記事では、借金を返せないと起こることや、避けるべき行動、状況別の対処法を解説します。任意整理・個人再生・自己破産の違いや弁護士費用も紹介するので、今後の方針を決める参考にしてください。
借金を返せないとどうなる?
借金の滞納を放置すると、遅延損害金の発生から督促・一括請求・裁判・差し押さえへと段階的に進みます。
| 起こり得ること | 時期の目安 |
| 遅延損害金が発生し、返済総額が増える | 返済記事の翌日 |
| 債権者から電話・SMS・郵便などで督促が届く | 滞納から数日~1ヵ月程度 |
| 信用情報に延滞情報が登録される | 滞納から2~3か月程度 |
| 期限の利益を失い、残額を一括請求される | 滞納から2~6か月程度 |
| 保証人や連帯保証人に一括請求がいく | 本人が返済できないと判断されたあと |
| 裁判所から支払督促や訴状が届く | 一括請求に応じない場合 |
| 給与や預金などが差し押さえられる | 裁判所からの通知に応じない場合 |
実際の進行時期は債権者や契約内容によって異なりますが、どの段階でも弁護士へ相談し、債務整理などの対応を検討できます。借金は放置するほど事態が重くなるため、早めに行動しましょう。
遅延損害金が発生し返済総額が増える
返済期日の翌日から、契約で定めた利率による遅延損害金が加算されます。計算式は以下のとおりです。
| 残りの元本 × 遅延損害金率 × 滞納日数 ÷ 365 |
消費者金融などからの借金の遅延損害金は、利息制限法第4条により年20%が上限です。たとえば、残高50万円、年20%で90日滞納した場合は約2万4,658円になります。
数日の滞納であれば遅延損害金は数百円程度で済むため、少しでも早く滞納を解消することが大切です。
債権者から電話や郵便で督促が届くようになる
滞納から数日~1ヵ月ほどで、メールやSMS・電話・ハガキ・封書などによる督促が始まるのが一般的です。状況によっては、自宅訪問に至ることもあります。
ただし、貸金業者による早朝・深夜の取り立てや、正当な理由のない勤務先への連絡などは、貸金業法第21条で規制されています。違法と思われる取り立てを受けた場合は、金融庁や警察、弁護士へ相談しましょう。
信用情報に事故情報が登録される
2ヵ月〜3ヵ月ほどの長期にわたり延滞すると、信用情報機関に延滞情報が登録される可能性があります。いわゆるブラックリストと呼ばれる状態です。
ブラックリストになると、以下のような影響が生じます。
- 契約中のクレジットカードが解約される
- 住宅・自動車ローンの審査に通りづらくなる
- スマートフォン端末の分割購入ができない場合がある
- 信販系保証会社を利用する賃貸審査に通りづらくなる
信用情報の登録状況は、各信用情報機関へ本人開示を申し込めば確認可能です。
| 信用情報機関 | 主な加盟事業者 |
| CIC | クレジットカード会社、信販会社など |
| JICC | 消費者金融、クレジットカード会社など |
| KSC(全国銀行個人信用情報センター) | 銀行、信用金庫など |
【関連記事】ブラックリストか確認する方法と手順|事故情報が解除される期間
一括請求を受け分割返済ができなくなる
滞納が続くと「期限の利益」を失い、元本・利息・遅延損害金の残額を一括請求される場合があります。
期限の利益とは、定められた期日が来るまで借金を支払わなくてよいという債務者側の権利です。期限の利益によって分割して返済することが認められているため、期限の利益を失ったタイミングで残額を一括請求されてしまいます。
期限の利益を喪失する条件は契約書や会員規約に定められており、滞納から1ヵ月ほどで喪失するとされているのが一般的です。
保証人や連帯保証人に一括請求がいく
本人が借金を返済できなくなると、債権者から保証人や連帯保証人へ、残額の一括返済を求められる可能性があります。
連帯保証人は、債権者に対して「まずは本人へ請求してほしい」と求めることができないため、本人への回収を待たずに借金の全額を請求される場合があります。家族や親族に保証人・連帯保証人を依頼している場合、返済が滞るとその人の生活や家計にも影響が及びます。
保証人がいる借金を返済できないときは、自分だけで対応せず、保証人への影響も含めて早めに弁護士へ相談しましょう。
裁判所から支払督促や訴状が届く
一括請求に応じないままでいると、債権者が裁判所へ申立てをおこない、支払督促や訴状が届く場合があります。
支払督促とは、債権者から提出された書類をもとに、裁判所が借金の支払いを求める手続きです。通常の裁判とは異なり、原則として裁判所へ出向かずに手続きが進みます。
支払督促の内容に異議がある場合は、受け取ってから2週間以内に裁判所へ申し立てなければなりません。何も対応しないと、債権者が給与や預貯金などの差し押さえを申し立てられる状態になる可能性があります。
訴状が届いた場合も、放置すると債権者の主張をもとに判決が出るおそれがあります。裁判所から届いた書類を確認し、記載された期限までに弁護士へ相談しましょう。
【関連記事】借金で裁判を起こされた!払えないときの対処法や無視するリスクを解説
給与や預金が差し押さえられる
支払督促や裁判を経て、債権者が差し押さえを申し立てられる状態になると、給与や預金、不動産などの財産を差し押さえられる可能性があります。給与から差し押さえられる金額は、税金や社会保険料などを差し引いた手取り額の4分の1が原則です。
たとえば、手取り額が月30万円なら、原則として月7万5,000円が差し押さえの対象になります。手取り額が月44万円を超える場合は、33万円を超えた部分が差し押さえられます。
給与を差し押さえる際は、裁判所から勤務先にも通知が届くため、借金の滞納を会社に知られる原因になる点も注意しましょう。
借金を返せないときにやってはいけないこと3つ
返済が苦しくなると、督促を無視したり、別の会社からお金を借りたりしてその場をしのぎたくなるかもしれません。しかし、本章で解説する行動をとると、借金を増やし、状況をさらに悪化させるおそれがあるため絶対に避けましょう。
督促を無視して放置する
督促を無視し続けると、債権者が裁判所へ支払督促や訴訟を申し立てる可能性があります。その後も対応しなければ、給与や預金を差し押さえられるおそれがあります。
返済が難しい場合でも、債権者へ事情を説明して「いつから、毎月いくらなら支払えるか」を伝えれば、返済日や返済額を調整してもらえる場合があります。自分で連絡するのが不安な場合は、弁護士に対応を任せることも検討しましょう。
返済のために新たな借金をする
返済資金を別の会社から借りると、借入先と利息が増え、さらに返済が難しくなります。
たとえば、3社へ毎月2万円ずつ返済する場合、毎月の負担は合計6万円です。それぞれの借金に利息が発生するため、返済を続けても元本がなかなか減らないことも多いでしょう。
借金の返済負担を減らすための手段として借り換えやおまとめローンもありますが、金利だけで判断してはいけません。返済期間や手数料を含めた総返済額が本当に減るか確認し、単なる追加借入れにならないよう注意しましょう。
闇金やクレジットカードの現金化を利用する
闇金からの借入れやクレジットカードの現金化は、借金問題をさらに深刻にするおそれがあります。
闇金は、法律で認められていない高い利息を請求したり、本人や家族、勤務先へ悪質な取立てをおこなったりします。クレジットカードの現金化も、クレジットカード会社の規約に違反し、カードの利用停止や残額の一括請求を受ける原因になります。
貸金業者が正式な登録を受けているかは、金融庁の登録貸金業者情報検索サービスで確認できます。被害に遭った場合は、消費者ホットライン「188」や警察、弁護士へ相談してください。
【関連記事】闇金相談が24時間できる窓口とは?相談内容の制限や条件はある?
借金を返せないときの対処法6つ
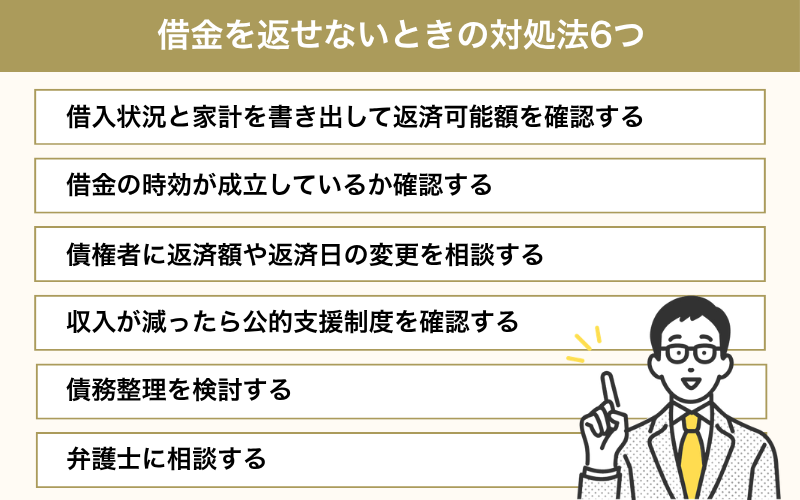
借金を返せないときは、本章で解説する6つの対処法を検討しましょう。それぞれについて詳しく解説します。
借入状況と家計を書き出して返済可能額を確認する
最初に、借入先ごとの状況を一覧にしましょう。確認する項目は次のとおりです。
- 借入先
- 借金の残高
- 金利
- 毎月の返済額
- 最後に返済した日
- 保証人・連帯保証人の有無
契約書や利用明細が手元にない場合は、CICなどの信用情報機関へ情報開示を申し込めば、借入状況を確認できます。あわせて、手取り収入から家賃・通信費・食費などの生活費を差し引き、返済に使える金額を計算します。
返済後に必要な生活費が残らない場合は、無理に返済を続けず、債務整理を検討してください。作成した借入先一覧と家計のメモは、そのまま弁護士相談の資料として使えるので保管しておきましょう。
借金の時効が成立しているか確認する
最後の返済や返済期日から5年以上経過している借金は、時効が成立している可能性があります。
ただし、過去に裁判を起こされていた場合などは、5年以上経過していても時効が成立していない場合もあります。借金の種類や契約時期によって期間が異なる点にも注意が必要です。
また、期間が過ぎただけで返済義務が自動的になくなるわけではありません。債権者に対して「時効が成立しているため支払いません」と伝える手続きが必要です。これを「時効の援用」といいます。
時効を確認する前に少額を返済したり、支払いを約束したりすると、時効を主張できなくなるおそれがあります。古い借金の督促が届いた場合は、債権者へ連絡する前に弁護士へ相談しましょう。
【関連記事】消費者金融の借金の時効は5年!時効援用の方法やメリット・デメリットを解説
債権者に返済額や返済日の変更を相談する
返済が難しいとわかった時点で、借入先へ相談する方法もあります。滞納前でも滞納後でも、返済日の変更や毎月の返済額の減額などに応じてもらえる場合があります。
相談するときは、次の内容を具体的に伝えましょう。
- 返済できない理由
- 返済を再開できる時期
- 毎月支払える金額
ただし、返済条件を変更しても、借金の元本や利息が大きく減るとは限りません。返済額を減らしても完済の見通しが立たない場合は、債務整理を検討してください。
収入が減ったら公的支援制度を確認する
失業や減収によって生活費も不足している場合は、自治体の自立相談支援機関や社会福祉協議会へ相談しましょう。
| 制度 | 主な支援内容 | 返済 | 主な窓口 |
| 生活福祉資金貸付制度 | 生活再建までに必要な生活費などを貸し付ける | 必要 | 社会福祉協議会 |
| 住居確保給付金 | 要件を満たす人の家賃相当額を支給する | 不要 | 自立相談支援機関 |
| 生活困窮者自立支援制度 | 就労・家計・住まいの相談をまとめて受け付ける | - | 自治体の相談窓口 |
| 生活保護制度 | 最低限の生活費と収入との差額などを支給する | 不要 | 福祉事務所 |
ただし、いずれも現在の借金を返すためだけに使えるものではありません。すでに返済の見通しが立たない場合は、借入れを増やすのではなく、債務整理を優先したほうがよいこともあります。
債務整理を検討する
次のような状態になっている場合は、債務整理を検討しましょう。
- 返済するために別の会社から借りている
- 利息の支払いが多く、元本が減らない
- 督促状や一括請求の通知が届いている
- 家計を見直しても完済の見通しが立たない
債務整理には、主に任意整理・個人再生・自己破産があります。収入や借金額、財産、保証人の有無などによって適した方法は異なるため、後述する内容を参考にしてください。
弁護士へ依頼した場合は、その指示に従って返済をいったん停止し、手続きの準備を進めることがあります。自己判断で返済を止めず、事前に弁護士へ確認してください。
弁護士に相談する
督促状や一括請求、裁判所からの書類が届いた場合は、早めに弁護士へ相談しましょう。特に裁判所の書類には回答期限があり、放置すると給与や預金の差し押さえに進むおそれがあります。
借金問題について初回無料相談を実施している法律事務所もあります。相談では、主に次の内容を確認できます。
- 借金を減額・免除できる可能性
- 自分に適した手続き
- 手続きにかかる期間
- 弁護士費用と支払い方法
- 家族や保証人への影響
借入先一覧・家計のメモ・督促状・裁判所から届いた書類を用意しておくと、より具体的な回答を得やすくなります。
【関連記事】債務整理の無料相談はどこがいい?おすすめの窓口や有効活用するポイントを解説
借金を減額・免除できる債務整理3種類
自力での返済が難しい場合は、債務整理によって利息や元本を減らしたり、返済義務の免除を求めたりできます。
主な判断の目安は次のとおりです。
| 債務整理 | 概要 |
| 任意整理 | 元本を3〜5年で返済できる |
| 個人再生 | 借金を大幅に減らせる |
| 自己破産 | 借金の返済義務が原則として免除となる |
ただし、財産や保証人への影響もあるため、どの手続きを選択すべきかは状況によって異なります。弁護士へ相談したうえで、選択肢を考えるのがおすすめです。以下では、3つの債務整理それぞれの特徴について詳しく解説します。
任意整理|今後の利息を減らして3〜5年で返済する
任意整理とは、弁護士が債権者と話し合い、今後発生する利息の減額・免除や返済期間の見直しを求める手続きです。裁判所を通さずに進められます。
複数の借入先がある場合は、任意整理の対象を選べます。そのため、住宅ローンや保証人付きの借金を対象から外せば、自分の生活や保証人への影響を最小限に抑えられるでしょう。
ただし、減額対象は利息や遅延損害金のみで、借金の元本は原則として残ります。安定した収入があり、残った元本を3〜5年程度で返済できる人に適した方法です。債権者が必ず交渉に応じるとは限らない点にも注意しましょう。
【関連記事】任意整理の流れを徹底解説!手続き開始から弁済完了までの全過程
個人再生|借金を大幅に減らして返済する
個人再生とは、裁判所に認められた返済計画に従い、減額後の借金を原則3年で返済する手続きです。利用するには、今後も継続して収入を得られる見込みが必要です。
個人再生特有の制度である「住宅ローン特則」を利用すれば、ローン返済中の自宅を残しながら借金を大幅に減らせる可能性があります。
減額後に最低限返済しなければならない金額(最低弁済額)の目安は、次のとおりです。
| 借金総額 | 最低弁済額 |
| 100万円未満 | 減額不可 |
| 100万円以上500万円未満 | 100万円 |
| 500万円超1,500万円以下 | 借金額の5分の1 |
| 1,500万円超3,000万円以下 | 300万円 |
| 3,000万円超5,000万円以下 | 借金額の10分の1 |
なお、実際の返済額は、保有している財産の価値などによって上がる場合があります。
【関連記事】
個人再生の流れは?手続きの期間・必要書類・失敗しないポイントを解説
個人再生を申し立てれば競売は止められる?条件と手続きの流れを解説
自己破産|借金の返済義務を原則として免除してもらう
自己破産とは、収入や財産だけでは借金を返せない人が、裁判所へ返済義務の免除(免責)を求める手続きです。裁判所から免責が認められると、税金や養育費などの一部の未払金を除き、借金の返済義務が原則としてなくなります。
自己破産には収入の要件がないため、無職の人でも申し立てられます。一方、一定以上の預金や不動産、自動車などを所有している場合は、原則として処分して債権者への返済に充てなくてはなりません。
【関連記事】自己破産の費用相場はどのくらい?払えないときの対処法も詳しく解説
借金を減らせる可能性は「ベンナビ債務整理」の借金減額計算ツールで確認できる
弁護士へ相談する前に大まかな減額の可能性を知りたい場合は、ベンナビ債務整理の「借金減額計算ツール」を利用しましょう。
借入額や借入件数などの質問に回答すると、弁護士へ依頼した場合に借金をどの程度減らせる可能性があるか確認できます。結果を確認したあと、そのまま借金問題を取り扱う弁護士へ相談することも可能です。
ただし、表示される結果はあくまで目安です。実際に減額できる金額は、これまでの取引履歴や金利、収入、財産、債権者との交渉結果などによって変わります。あくまで自分の状況をおおまかに把握するためのツールとして使いましょう。
借金問題を解決するには、早めに弁護士に相談してください。
債務整理をする前に知っておくべき注意点4つ
債務整理をすると、クレジットカードやローンの審査、保証人、財産などに影響が及ぶ可能性があります。ここでは、債務整理をする前に知っておくべき注意点を4つ紹介します。
クレジットカードやローンの審査に影響する
債務整理をすると、返済状況などが信用情報に一定期間登録されます。いわゆるブラックリストという状態です。ブラックリストになっている間は、クレジットカードや新規ローン、スマートフォン端末の分割払いなどの審査に通りにくくなります。
手続きごとの期間の目安は、次のとおりです。
| 手続き | 審査に影響する期間の目安 |
| 任意整理 | 借金を完済してから5年程度 |
| 個人再生 | 借金を完済してから5年程度、または手続開始決定から7年程度 |
| 自己破産 | 免責決定から5年程度、または手続開始決定から7年程度 |
ブラックリスト期間中でも、銀行口座の残高から支払うデビットカードや、事前に入金して使用するプリペイドカードは利用できます。
債務整理を検討する状態では、すでに長期間の滞納によりブラックリストとなっているケースも多いのが実情です。信用情報への影響はそこまで深刻にとらえず、生活を立て直すために必要な制限と捉えましょう。
個人再生と自己破産は官報に掲載される
個人再生と自己破産をすると、氏名や住所、事件番号などが官報に掲載されます。官報とは、法令や裁判所からのお知らせなどを掲載する国の機関紙です。
裁判所を通さない任意整理は、官報に掲載されません。
官報は一般の人が日常的に確認するものではないため、掲載されたことだけを理由に家族や勤務先へ知られる可能性は高くありません。ただし、金融機関などが審査や債権管理のために確認することはあります。
保証人に一括請求がいく場合がある
保証人付きの借金を債務整理すると、債権者から保証人や連帯保証人へ残額を請求される可能性があります。本人の返済義務が減額・免除されても、保証人の支払い義務までなくなるわけではありません。
個人再生と自己破産では、原則として全ての借金を手続きに含めるため、保証人付きの借金だけを除外することはできません。
任意整理では、保証人付きの借金を対象から外せば、これまでどおり本人が返済を続けられる場合があります。保証人への請求を避けられないときは、事前に事情を説明し、必要に応じて弁護士へ相談しましょう。
家族や勤務先に知られる可能性がある
債務整理をしたことが、家族や勤務先へ一律に通知されるわけではありません。ただし、次のような経路から知られる可能性があります。
- 裁判所や弁護士から自宅へ郵便物が届く
- 同居家族の収入資料が必要になる
- 勤務先へ退職金に関する資料を依頼する
- 給与を差し押さえられ、勤務先へ通知が届く
任意整理では、通常、裁判所から郵便物は届きません。個人再生や自己破産でも、弁護士に依頼すれば裁判所との連絡を任せられる場合があります。
家族や勤務先に知られたくない事情がある場合は、依頼前に弁護士へ伝えましょう。郵便物の送付先や、退職金に関する代替資料を相談できることがあります。
借金問題を弁護士に相談するメリット5つ
弁護士へ相談すれば、借金を減額・免除できる可能性や、自分に適した手続きを確認できます。正式に依頼したあとは、債権者との交渉や裁判所への申立てなども任せられます。
ここでは、借金問題について弁護士に相談するメリットを5つ紹介します。
借金を減額・免除できるか判断してもらえる
弁護士は、借金総額や借入先、収入、財産などを確認し、借金を減額・免除できる可能性を判断します。
税金や国民健康保険料、養育費など、自己破産をしても原則として免除されない支払いも分けて説明してもらえます。
相談段階でも「任意整理で返済できそうか」「個人再生や自己破産が必要か」といった方向性を確認できる点は大きなメリットです。
貸金業者からの直接の督促を止められる
弁護士へ依頼すると、弁護士は貸金業者へ「本人に代わって対応する」という受任通知を送ります。受任通知を受け取った貸金業者は、貸金業法によって本人へ直接取り立てることを原則禁止されます。
電話や郵便による督促が止まれば、落ち着いて家計や今後の手続きを考える時間を確保できるでしょう。
依頼後の返済については、弁護士から一時的に停止するよう指示されることがあります。自己判断で支払いを止めるのではなく、必ず弁護士の案内に従いましょう。
借金額や収入に合った手続きを提案してもらえる
自分に適した債務整理の方法は、借金額だけでは決まりません。収入や財産、持ち家を残したいか、保証人がいるかなども考える必要があります。
たとえば、自己破産しかないと思っていても、継続した収入があれば、個人再生によって自宅を残せる場合があります。
任意整理であれば、複数の借入先のうち、どの借金を手続きの対象にするかも相談可能です。手続き後の返済計画や家計の改善方法まで確認できる点もメリットです。
過払い金がないか確認してもらえる
2010年6月以前から消費者金融やクレジットカードのキャッシングを利用していた場合は、法律の上限を超える利息を支払っていた可能性があります。この払いすぎた利息を「過払い金」といいます。
弁護士が取引履歴を取り寄せて計算することで、現在の借金が減ったり、完済後にお金が戻ったりする場合があります。
過払い金の請求には期限があります。古い借入れに心当たりがある場合は、早めに確認してもらいましょう。
書類作成や裁判所への対応を任せられる
個人再生や自己破産では、申立書のほか、住民票、給与明細、預金通帳の写し、課税証明書など多くの書類が必要です。
弁護士へ依頼すれば、必要な書類の案内を受けながら準備できます。申立書の作成や裁判所・債権者とのやり取りも、法律上代理できる範囲で任せることが可能です。
書類の不足や記載ミスを防ぎやすくなるほか、すでに裁判を起こされている場合の対応も相談できます。
債務整理を弁護士に依頼したときの費用相場
債務整理を弁護士に依頼すると、相談料、着手金、報酬金、郵送費などの実費がかかります。個人再生と自己破産では、裁判所へ納める費用も必要です。
弁護士に依頼した場合の総額の目安は、次のとおりです。
| 手続き | 費用総額の目安 | 金額が増減する要因 |
| 任意整理 | 1社5万〜15万円程度 | ・借入先の数 ・事務所ごとの解決報酬金・減額報酬金などの設定 |
| 個人再生 | 50万〜90万円程度 | 住宅ローン特則の利用や個人再生委員の選任の有無 |
| 自己破産 | 30万〜130万円程度 | ・同時廃止事件・少額管財事件・通常管財事件のいずれになるか ・財産の有無 |
実際の費用は、借入先の数や財産の状況、申立先の裁判所、依頼する法律事務所などによって異なります。
初回相談を無料としている法律事務所もあります。見積もりを確認するときは、着手金だけでなく、報酬金や実費、裁判所へ納める費用を含めた総額を確認しましょう。分割払いや後払いに対応しているかも確認しておくと安心です。
【関連記事】債務整理の弁護士費用が払えないときの対処法|法テラスの利用や他の方法も解説
「ベンナビ債務整理」に掲載されている借金問題の解決事例2つ
借金問題の解決方法は、借金額や返済状況、借入れの理由などによって異なります。ここでは、ベンナビ債務整理に掲載されている解決事例を2つ紹介します。
なお、事例と同じ結果が必ず得られるわけではありません。実際の解決方法は、弁護士などの専門家へ相談して確認しましょう。
事例1|約200万円の借金が時効の手続きによって0円になったケース
| 相談者:40代男性・会社員 借金額:約200万円 借入先:1社 <相談者の状況> 自営業をしていたときに、仕事で使う機材や材料をクレジットカードで購入していました。しかし、取引先の倒産と体調不良が重なり、返済できないまま数年が経過しました。その後、借金を引き継いだ会社から約200万円の督促状が届き、専門家へ相談しています。 |
専門家が調査したところ、最後の返済から6年が経過しており、その間に裁判所からの通知も届いていませんでした。そこで、債権者へ書面を送り、借金の時効が成立していることを伝えた結果、約200万円の支払い義務がなくなりました。
古い借金の督促が届いた場合は、少額を返済したり支払いを約束したりする前に、時効が成立していないか確認することが重要です。
【参考記事】借金200万→0円、事業資金が原因の40代会社員の任意整理体験談
事例2|浪費による400万円の借金が自己破産で0円になったケース
| 相談者:30代男性 借金額:400万円 毎月の返済額:10万円超 <相談者の状況> 数年間にわたる浪費によって400万円の借金を抱えていました。毎月の返済額は10万円を超え、返済資金を用意するために新たな借入れを繰り返す状態になっていました。 |
浪費による借金は、自己破産で返済義務の免除が認められない原因になる場合があります。ただし、浪費があったからといって、必ず免除されないわけではありません。
この事例では、弁護士が借入れの経緯や生活状況を確認し、相談者と話し合ったうえで自己破産を申し立てました。その結果、財産などを調査する破産管財人は選任されず、裁判所から返済義務の免除が認められています。弁護士費用も6ヵ月の分割払いとなりました。
ただし、返済義務の免除が認められるかは、借入れの経緯や本人の対応、裁判所の判断によって異なります。
【参考記事】【自己破産】総額400万円の借金を自己破産できた実例
借金が返せないときによくある質問
ここでは、借金の返済義務や債務整理後の生活について、よくある疑問に回答します。
借金を返せないと逮捕されますか?
借金を返せないこと自体は犯罪ではないため、それだけを理由に逮捕されることはありません。督促や裁判、給与・預金の差し押さえは、刑事事件ではなく民事上の手続きです。
ただし、最初から返す意思がないのにお金を借りたり、収入や勤務先を偽って融資を受けたりした場合は、詐欺罪が問題になる可能性があります。自己破産の手続きで財産を隠す行為なども、犯罪にあたるおそれがあります。
家族に借金の返済義務はありますか?
家族というだけで、本人の借金を返済する義務はありません。夫婦や親子であっても、借金は原則として借りた本人が返済します。
ただし、次の場合は家族にも支払い義務が生じる可能性があります。
- 家族が保証人・連帯保証人になっている
- 夫婦の日常生活に必要な買い物などで生じた借金である
- 借金を相続した
相続放棄をする場合は、原則として、相続が始まったことを知った日から3ヵ月以内に家庭裁判所へ申し立てる必要があります。
税金や奨学金も債務整理で減らせますか?
奨学金・カードローン・クレジットカード・個人からの借入れ・滞納家賃などは、債務整理の対象になる可能性があります。
一方、税金・国民健康保険料・年金保険料・養育費・罰金などは、自己破産をしても原則として支払い義務が残ります。支払いが難しい場合は、自治体や税務署の窓口で分割払いや納付の猶予を相談しましょう。
奨学金に保証人がいる場合は、本人が債務整理をすると保証人へ請求がいく可能性があります。
債務整理をすると就職や転職に影響しますか?
債務整理をしたことが勤務先へ一律に通知される制度はないため、通常は就職や転職へ直接影響しません。企業が採用選考のために、応募者の信用情報を自由に閲覧することもできません。
ただし、自己破産の手続き中は、警備員や生命保険募集人など、一部の資格・職業に一時的な制限が生じます。任意整理と個人再生には、原則として職業制限はありません。
相談だけして依頼しなくてもよいですか?
弁護士へ相談しても、その場で正式に依頼する必要はありません。相談だけで終えることも可能です。
相談時には、次の内容を確認できます。
- 自分に適した手続き
- 借金を減額できる可能性
- 弁護士費用の総額
- 手続きが終わるまでの期間
- 家族や保証人への影響
複数の法律事務所へ相談し、費用や説明のわかりやすさ、連絡の取りやすさなどを比較してから依頼先を決めても構いません。
無職やうつ病などで借金を返せないときはどうしたらよいですか?
現在収入がなく、今後も返済の見通しが立たない場合は、自己破産が選択肢になります。無職や休職中でも自己破産を申し立てることは可能です。
費用を用意できない場合は、法テラスの立替制度や、分割払い・後払いに対応している法律事務所を検討しましょう。
あわせて、傷病手当金、失業等給付、住居確保給付金、生活保護など、条件に当てはまる公的制度がないか確認してください。体調が悪い場合は、無理に返済資金を工面せず、治療と生活の確保を優先しましょう。
【関連記事】無職で借金が返せないときの対処法|利用できる公的支援や債務整理も解説
まとめ|借金を返せなくなる前に弁護士へ相談しよう
借金の滞納を放置すると、遅延損害金が増え、一括請求や裁判、給与・預金の差し押さえに進む可能性があります。督促の無視や返済目的の追加借入れ、闇金、クレジットカードの現金化は避けましょう。
自力で返済することが難しくても、任意整理・個人再生・自己破産によって、返済の負担を軽減できる可能性があります。
まずは、借入先、借金の残高、毎月の返済額と家計の状況を書き出してみましょう。そのうえで弁護士へ相談すれば、自分に適した解決方法や費用、家族・保証人への影響を確認できます。
「ベンナビ債務整理」では、地域や相談内容などの条件から、借金問題を取り扱う弁護士を探せます。差し押さえに至る前に、早めに相談しましょう。